

2026年10月30日,京东方发布了第三季度财报:2026年前三季度营业收入1518.09亿元,同比下降1.77%;归母净利润42.51亿元,同比下降7.61%;扣非净利润30.4亿元,同比下降4.37%。
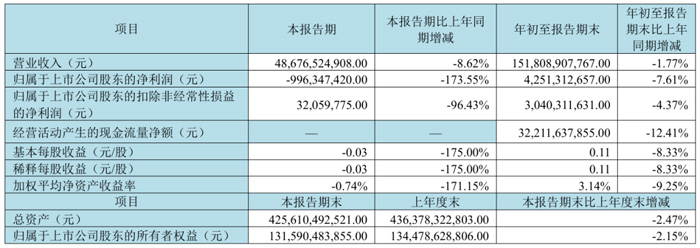
第三季度单季营业收入486.77亿元,同比下降8.62%;归母净利润-9.96亿元,由盈转亏;扣非净利润3205.98万元,同比下降96.43%。
京东方显示业务表现分化
针对业绩的表现,京东方认为,2026年第三季度以来,存储短缺和涨价影响持续冲击消费电子行业,相应成本压力传导到消费端,引发部分产品因售价上涨导致销量同比、环比大幅回落,中小尺寸显示产品出货明显承压。此外受资本市场波动影响,投资相关收益也对单季度业绩造成冲击。
LCD方面,第三季度全球笔记本电脑(NB)、平板电脑(TPC)等中小尺寸 IT显示产品出货量同比下降超两位数,NB显示产品出货量环比下降约20%;全球电视(TV)、桌面显示器(MNT)等中大尺寸显示产品出货量同比均有小幅下降。在行业整体“按需生产”背景下,LCD 显示产品价格保持相对平稳,对相关业务形成一定的支撑。京东方 LCD 中小尺寸业务第三季度盈利贡献仍出现一定程度下降,LCD 中大尺寸业务盈利贡献相对稳定。
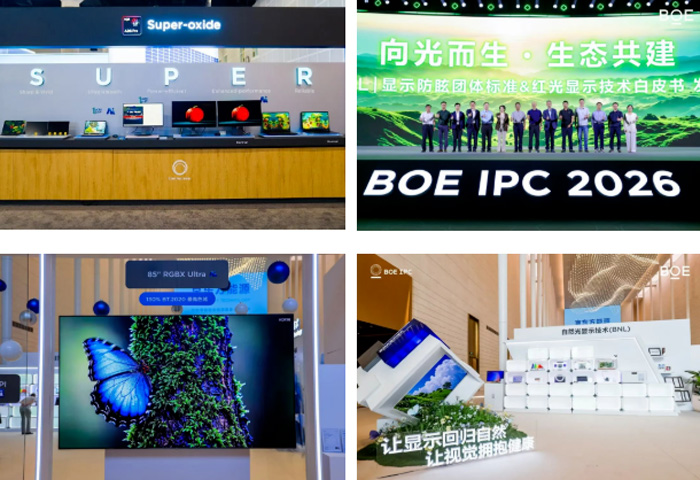
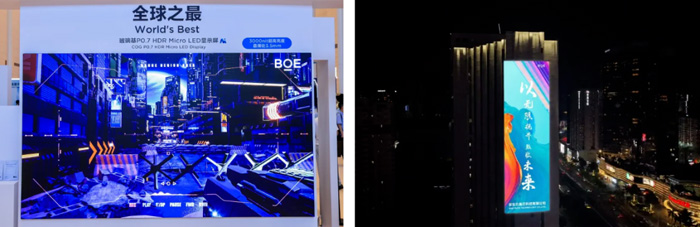
京东方表示,将持续践行“按需生产”,紧抓大尺寸化和高端化升级机会,加速以RGBX、UB Cell、Super Oxide、自然光显示等代表性技术升级,赋能产品价值提升。
柔性AMOLED方面,受需求大幅下降影响,第三季度国内AMOLED厂商出货量同比下降超20%,环比下降约10%,叠加产品价格持续下探,京东方相关业务面临较大经营压力,对京东方整体业绩形成较大冲击。
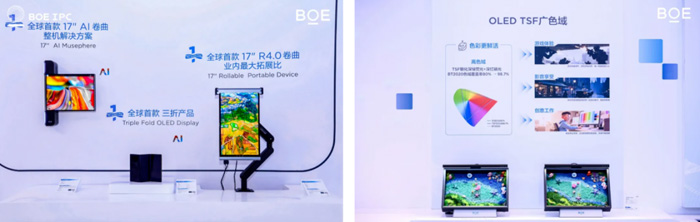
京东方表示,未来将持续深化与品牌客户的技术合作与定制开发,推动折叠、LTPO等高端产品出货占比提升以优化产品结构,积极应对行业困境。
面板行业:从“价格战循环”到“供需再平衡”
回顾2026年三季度,京东方的产业动作几乎同时踩中了显示行业周期修复、高端供应链突破和第二增长曲线落地的三重节点。从面板价格止跌、OLED供货量冲高,到光电融合战略下的技术成果集中亮相,这家全球面板龙头正在用连续的实质性动作,回应市场此前围绕三季报展开的多空分歧。
三季度最具行业风向标意义的事件,是9月中下旬京东方、TCL华星、惠科同步向下游品牌客户发出LCD电视面板调价通知。在此之前,行业已经完成了一轮深度洗牌,海外多条老旧产线陆续关停退出,国内头部厂商也彻底放弃了“满产杀价”的旧竞争逻辑,转而采用“按需生产”的运营策略。
据10月最新调研数据显示,主流尺寸电视面板价格已经正式止跌走平。叠加四季度双十一、海外黑五、圣诞节三大消费旺季的备货窗口,面板价格企稳的趋势已经从厂商的调价通知,逐步传导到了产业链的实际订单层面。京东方的大尺寸电视面板出货面积仍在稳步增长,通过大尺寸化的结构升级,对冲整体出货量的波动,进一步巩固了自身在LCD领域的全球龙头底盘。
供应链突破:从“脉冲式供货”到“稳态满产”
三季度京东方在OLED业务上的进展,打破了市场对其“依赖低端订单”的固有印象。根据行业调研数据,2026年第三季度,京东方通过绵阳B11工厂向苹果交付了约1300万片iPhone OLED屏幕,这个数字放在三年前几乎难以想象。
更值得关注的是其背后的产线运营逻辑转变:B11工厂的17条专属量产模组线,不再像早期国产面板厂进入苹果供应链时那样,陷入“新机发布期全力赶单、淡季产能闲置”的脉冲式波动。
如今9条产线承担iPhone 17系列主力新品订单,8条产线并行承接iPhone 14、15、16等前代机型的稳定需求,还有1条产线同步推进iPhone 18 OLED屏幕的前期验证。
这种多代机型并行生产的架构,让产线长期维持接近满产的高稼动率,全年向苹果的供货预期提升至约3500万片,在全球iPhone OLED供应链中的份额稳定在14%-20%区间,正式形成与三星显示、LG Display三足鼎立的供应格局。
技术与新业务:双线托底长期估值
京东方在技术端的布局,跳出了单纯的面板参数升级,指向更长期的“光电融合”新赛道。在2026年9月的全球创新伙伴大会上,京东方明确公布未来五年研发投入预计超800亿元,采购规模超8000亿元,重点投向半导体玻璃基板载板、钙钛矿等新方向。
其中,京东方拥有玻璃基封装载板制造的完整工艺能力,玻璃基封装载板试验线已全线拉通,尺寸超过100*100毫米的24层基板已产出,正与客户进行相关测试。
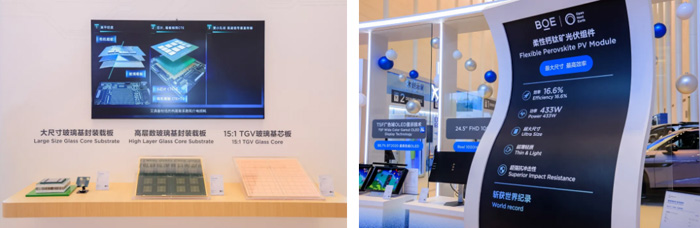
2026年三季度持续与多家客户推进合作;在钙钛矿光伏领域,截至今年三季度,京东方中试线I代刚性标准组件已获IEC 61215/61730 全序列双标认证,柔性组件获TÜV莱茵IEC 63163认证,BIPV组件获行业首个TÜV证书及3C安全认证,全系列产品通过欧盟RoHS和REACH认证。
京东方将在一年内正式落地,把积累数十年的玻璃精密加工能力,延伸到AI芯片先进封装的高价值赛道。
结合京东方此前明确的“折旧下行周期”——B7、B9产线已经进入折旧到期阶段,B11、B17产线也将从2027年下半年起分阶段到期,在资本开支持续收缩的背景下,面板价格每维持一个季度的平稳,利润弹性就会进一步释放。
从三季度京东方财报数据看,京东方很好的把握其发展节奏,也是过去多年产能、技术和供应链积累的集中兑现。当LCD周期修复的确定性持续增强,OLED高端供应链的份额持续提升,玻璃基载板等新业务逐步从实验室逐步走向量产,市场此前围绕“周期股弹性见顶”的分歧,也正在被一个个落地的产业动作逐步消化。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime