
进入2026年第四季度,国内新型显示产业接连释放重磅动作:惠科百亿级M-LED芯片基地在南充转入机电安装攻坚、LG Display与广开控股10亿元增资落地广州黄埔加码全球首条111英寸OLED模组线、TCL在惠州完成注册资本18%增幅的扩产布局。
三家头部企业几乎同步在不同区域、不同产业链环节推进大额投资。这并非孤立的企业扩产事件,而是国内显示产业在“十五五”开局之年,从规模领先转向技术自主、产业链均衡发展的标志性缩影。
过去很长一段时间,国内显示产业的投资重心高度集中在面板制造环节,上游核心芯片、材料和下游高端终端工艺的短板始终存在,区域布局也长期呈现东强西弱的不均衡格局。本次三家企业的新动作,恰好从三个维度补上了过去产业布局的薄弱点。
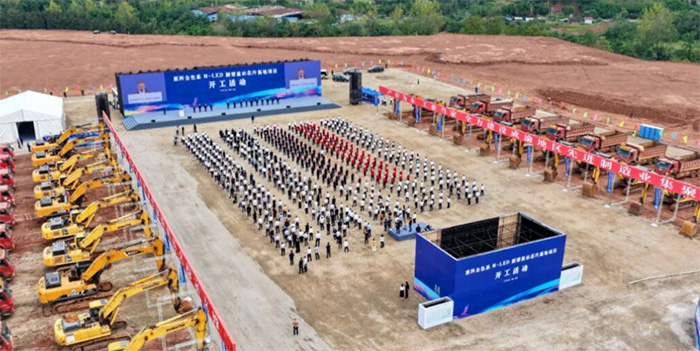
惠科全色系M-LED新型显示芯片基地试投产
10月26日,从南充高新技术产业园区获悉,由中国五冶集团承建的惠科全色系M-LED新型显示芯片基地所有厂房主体结构已全部封顶,年底前具备试投产条件。
惠科落子南充,打破了西部新型显示产业长期“重面板、轻芯片”的结构失衡。在此之前,全色系M-LED外延、芯片、封装的完整产线几乎全部集中在东部沿海地区,成渝地区电子信息产业虽拥有庞大的终端制造集群,上游核心芯片却长期依赖跨区域调配,供应链成本和交付周期始终难以优化。
惠科这个百亿项目全面达产后,将形成月产100万片全色系M-LED芯片的供给能力,不仅直接填补西部该领域的产业空白,更能让成渝乃至整个西南的商显、车载、消费电子终端企业,实现M-LED芯片的就近配套,把过去上千公里的供应链距离压缩到百公里级别,重构西部Micro LED产业的成本结构。
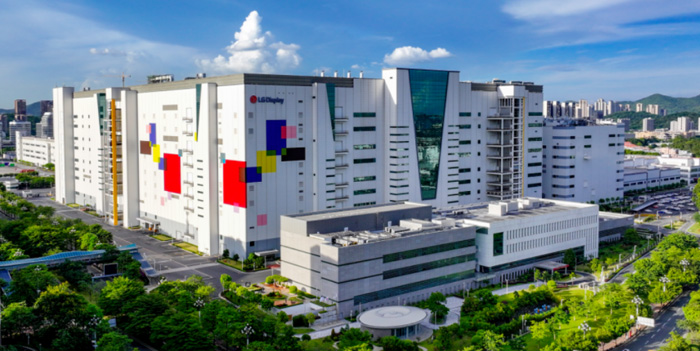
LG Display新产线覆盖77-111英寸
LG Display与广开控股的广州增资,则瞄准了全球显示产业的高附加值空白地带。当前全球大尺寸OLED面板产能主要集中在中韩两国,但100英寸以上规格的终端模组制造,始终没有形成规模化的专用产线。
乐金光电将新建多条超大尺寸OLED显示器模组产线,产品覆盖77英寸、83英寸、97英寸以及111英寸等规格,面向高端家用巨幕电视、大尺寸商用显示等多元应用场景。
值得注意的是,新建的全球首条111英寸Large OLED专用模组线,直接跳过了行业现有的通用模组工艺,在大尺寸拼接、良率控制、超薄化封装等环节建立新的技术标准,定义全球超大尺寸OLED的产业边界,把过去面板制造之外的最大一块利润空间留在了本地产业链中。
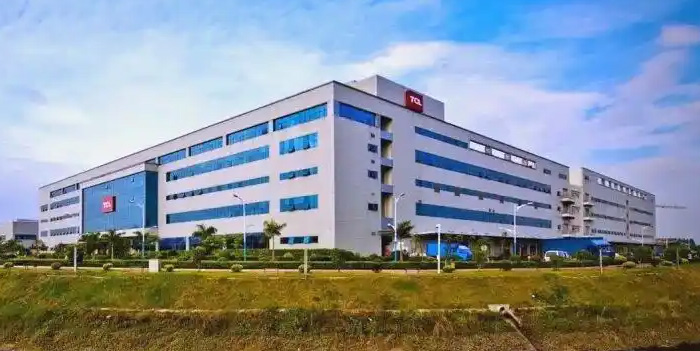
TCL增资至约36.5亿港元
TCL王牌电器(惠州)有限公司发生工商变更,注册资本由约31亿港元增至约36.5亿港元。TCL在惠州的增资扩产,走的是“终端反哺上游”的闭环升级路线。依托惠州四十余年积累的产业根基,仲恺高新区已经集聚了69家规上显示企业,形成从玻璃基板、面板制造到终端整机的完整集群,2025年超高清视频产业产值突破千亿元。
本次新增1000万台智能电视产能,并非单纯的规模扩张,而是把Mini LED高端灯板、新型显示模组等核心工艺导入本地工厂,搭配AI智能质检和全流程智能物流体系,让终端制造环节的技术密度大幅提升。这种“隔墙供应”的产业模式,既能让TCL自身的全球3000万台年销量获得更稳固的自制产能支撑,也能反向拉动上游面板、材料企业的技术迭代,形成终端需求与上游研发的正向循环。
逆周期扩产:行业逻辑已经切换
本轮三家头部企业同步大额投资,发生在全球显示终端出货量整体承压的背景之下。按照过往行业周期规律,需求下行阶段企业通常会收缩资本开支、延迟新项目落地,但2026年这一轮扩产走出了相反的路径,背后是整个行业的底层逻辑已经发生根本切换。
最直接的驱动因素,是2026年三季度开始的全行业集体涨价。上游玻璃基板龙头康宁率先宣布第四季度产品提价15%以上,随后驱动IC、PCB、MLCC等元器件受AI产业需求拉动价格持续上行,京东方、TCL华星、惠科先后发布涨价函,覆盖从中小尺寸IT面板到大尺寸电视面板的全系列产品。
过去企业面对成本上涨,往往会通过内部效率优化消化压力,而这一次全行业选择集体调价,是经过多年产能洗牌之后,全球显示产业转向“供给端刚性约束下的利润修复”。企业不再以牺牲利润为代价抢占市场份额,而是把获得的现金流重新投入到新技术、新产线建设中,形成“涨价-利润改善-研发扩产”的正向循环。
更深层的支撑,来自国家级产业政策的持续托底。2026年作为“十五五”规划开局元年,新型显示正式被纳入国家级新兴支柱产业,从过去的单一环节补贴,升级为覆盖财政专项补贴、产业税收减免、高端人才引进的全链条政策红利。
后记:头部企业的同步扩产,已经不再是单纯的产能规模扩张。它意味着中国新型显示产业在完成全球产能占比过半的阶段性目标之后,正式进入了技术自主引领、产业链全域覆盖、区域协同发展的全新阶段,未来全球显示产业的技术路线定义权、高端产品定价权,将越来越多地向中国产业集群转移。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime