

当AI算力芯片对高频高速互连的需求突破有机基板的物理天花板,玻璃基封装正在从一项前沿技术,演变为全球光电产业重构格局的核心战场。2026年下半年,京东方、友达、三星、TCL华星等一批原本扎根显示领域的面板巨头集体下场,叠加歌尔股份、沃格光电、彩虹股份等跨界玩家密集落子,玻璃基封装赛道的竞争逻辑已经彻底跳出半导体传统载板企业的单一维度,一场横跨显示与半导体两大产业的技术迁徙与产能重构,正在悄然发生。
产线押注:面板厂的跨界逻辑质变
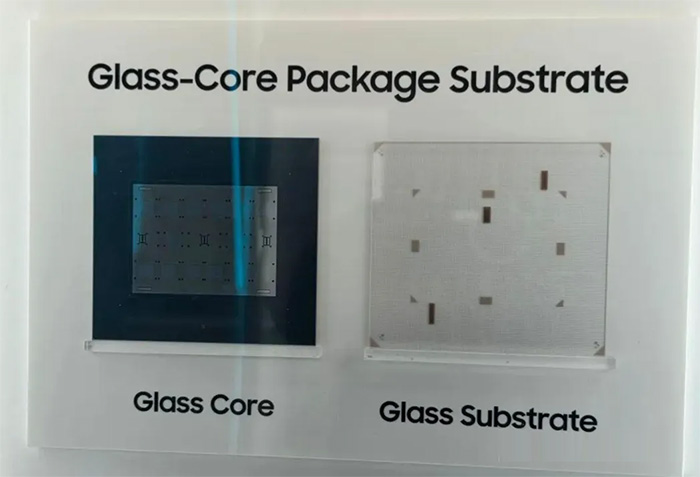
过去两年,全球面板厂商切入半导体领域的主流路径,大多是出售老旧LCD产线给台积电、日月光等先进封装企业,通过资产处置获得现金流,被动的资产变现。但进入2026年,这条路径已经彻底转向主动下场布局:京东方拉出全自动化试验线并完成24层玻璃载板送样,友达拿出18亿元新台币押注TGV与RDL产线,三星直接在封装展上拿出30层堆叠的150mm大尺寸玻璃基板样品。这一系列动作的底层逻辑,早已不是简单的闲置产能复用,而是面板巨头基于自身核心能力的二次迁移。
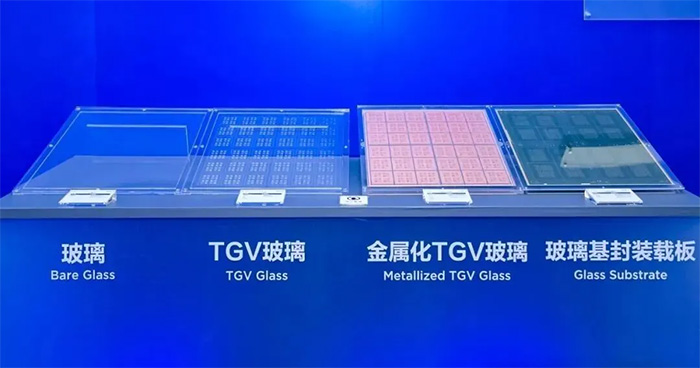
面板厂过去几十年积累的大尺寸玻璃精密加工、微米级对位、低热膨胀控制、洁净环境量产能力,恰恰是玻璃基封装最核心的技术底座。
相比传统半导体载板企业,面板厂商在大尺寸玻璃基板的大面积制程上拥有天然的工艺优势,不用从零搭建整套玻璃处理体系,直接复用成熟的产线改造就能快速切入赛道,研发与制造成本反而更低。这也是为什么全球玻璃基封装赛道的第一梯队里,面板厂商的落地速度反而比传统载板企业更快,他们不是在“跨界创业”,而是把过去几十年的显示制造能力,平移到了一个全新的高价值赛道。
路线分化:没有标准答案的“百家争鸣”
当前行业的技术路径已经出现清晰分化,没有任何一家企业能垄断最优解:京东方选择从24层玻璃载板切入,先突破先进封装载板的核心信赖性测试,再向光互连延伸;友达绕开传统载板的正面竞争,依托Micro LED的技术积累,直接冲向CPO光通信模组的系统级整合;三星瞄准AI算力芯片的最高规格需求,用30层堆叠、150mm超大尺寸样品,抢占下一代HBM与Chiplet组合封装的制高点。
友达董事长彭双浪针对Micro LED在CPO领域的公开表态,恰恰戳中了当前行业的核心现状:没有任何一条技术路线能通吃所有场景。Micro LED、VCSEL、DFB激光各有优劣,机柜内芯片互联、板间互联、长距离光模块的需求完全不同,未来的最终方案大概率是多路线混合架构。这种“尚未定于一尊”的行业窗口,恰恰给了跨界玩家切入的机会,不用在成熟赛道和传统巨头正面硬刚,可以依托差异化路线找到自己的生态位。
量产节点倒计时:繁荣背后的隐忧
全行业几乎形成了一个共识性判断:2028年将是玻璃基封装从样品验证走向大规模商业应用的关键转折点。但在各家企业密集宣布产线规划、资本开支的热闹背后,行业仍藏着不少尚未解决的隐忧。
首先是量产节奏的不确定性:TCL华星明确表示中试线通线要到2028年,后续量产完全以客户订单为前提,这意味着在2027年之前,全行业的产出都将以样品和小批量验证为主,真正的大规模需求释放,高度依赖AI芯片厂商的下一代封装方案落地进度。如果头部算力芯片客户的技术选型节奏延后,整个行业的产能释放周期也会随之拉长。
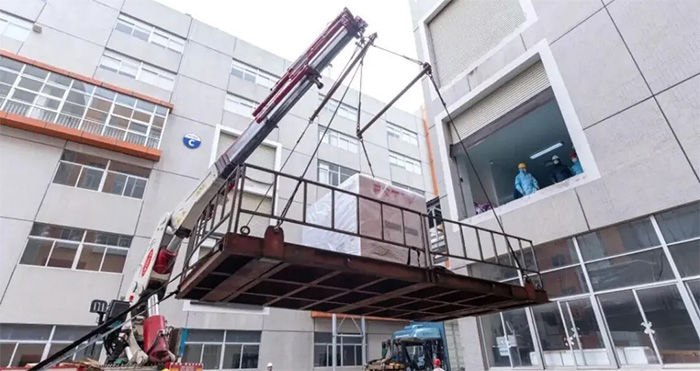
其次是供应链的协同短板:目前国内从高世代玻璃原片、TGV金属化、高密度RDL布线到后段封测的全链条能力,还没有完全打通。彩虹股份的G8.5+基板玻璃产线还在稳步扩产,沃格光电的一体化产线刚刚搬入核心设备,歌尔智芯5亿元的新公司还处于业务规划期,全链条的成熟度还需要2-3年的时间打磨。
更核心的矛盾在于,当前几乎所有玩家都在强调自己的技术优势,但真正拿到头部AI芯片、HBM厂商的长周期锁定订单的企业,依然少之又少。行业还没有从“技术验证竞赛”进入“订单兑现竞赛”阶段,谁能在2027-2028年的关键窗口,把样品优势转化为稳定的批量交付能力,谁才能最终在这条赛道里站稳脚跟。
产业格局重构:显示与半导体的边界正在消失
回头来看,这一轮玻璃基封装的产业浪潮,不是某一项技术的单点突破,而是整个光电产业的底层逻辑重构。过去显示产业和半导体产业是两条相对独立的赛道,如今玻璃基板同时成为了显示面板、先进封装、光互连三大领域的共同核心载体,面板厂的制造能力和半导体的封装需求,第一次找到了最高效的交汇点。
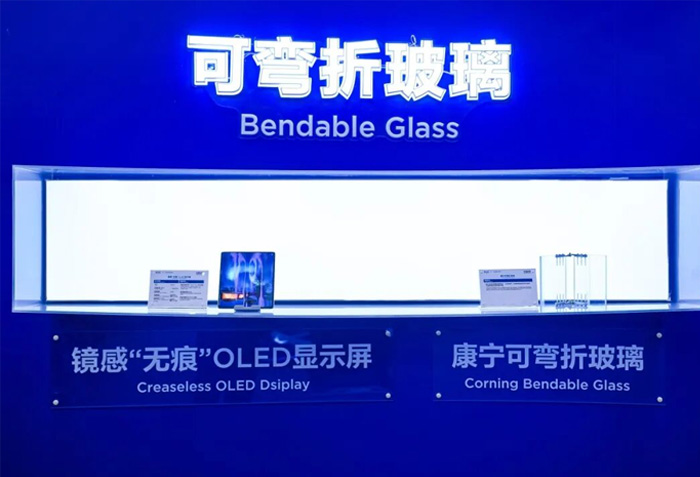
这场竞速赛的最终结果,不会是某一家企业靠单点技术实现垄断,而是整个中韩光电产业的协同突围。当京东方、TCL华星这样的面板巨头,沃格光电这样的精密加工厂商,彩虹股份这样的玻璃原片企业,加上歌尔股份这样的消费电子模组巨头,在玻璃基封装赛道形成全链条的能力互补,国内光电产业的整体竞争力,将跳出传统显示的周期束缚,在下一代AI硬件的供应链里拿到更高的话语权。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime