
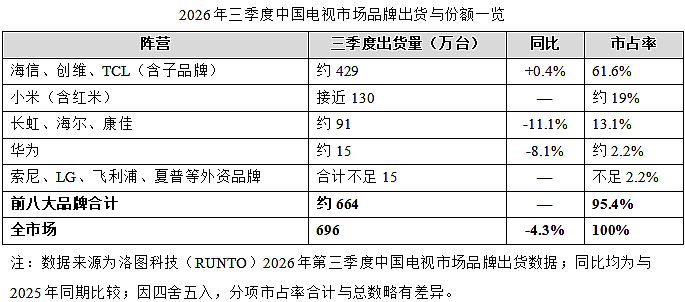
电视市场的大盘,还在往下走。洛图科技(RUNTO)数据显示,2026年第三季度,中国大陆电视市场品牌整机出货696万台,同比下滑4.3%。前三季度累计出货2190.7万台,降幅扩大到8.3%;今年以来,单月同比实现正增长的只有2月一个月份。
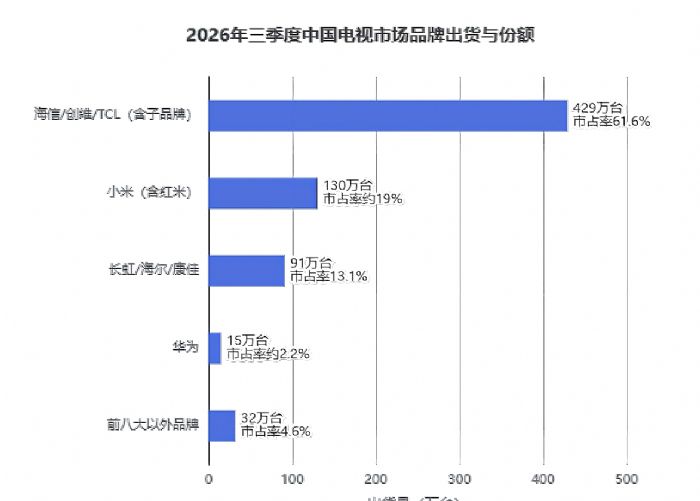
但比总量更值得读的,是结构。三季度,海信、创维、小米、TCL、长虹、海尔、康佳、华为八家品牌(含各自子品牌)合计出货约664万台,占到整体市场的95.4%。也就是说,八家之外的所有品牌加在一起,份额不到5%。
大盘收缩,集中度抬升,两件事叠在一起,指向一个判断:中国电视市场正在进入存量再分配阶段。竞争的胜负手,已经从“谁能把盘子做大”,变成“谁能在缩小的盘子里拿走更多”。
传统三强合力守住六成份额,增量来自结构升级
先看传统三强。海信、创维、TCL(含子品牌)三季度合计出货约429万台,同比微增0.4%,合计市占率61.6%。在大盘同比下滑4.3%的背景下,三强合力仍能保持正增长,份额继续向头部聚拢。
三强的增长逻辑,已经不是多卖几台,而是卖得更贵。Vidda、酷开、雷鸟这些子品牌负责守住规模,主品牌则往大尺寸、Mini LED、高刷新率的方向走。集邦咨询TrendForce的数据可以作参照:2026年全球Mini LED电视出货量预计达到2490万台,同比增长87%,渗透率首次突破10%;这轮升级的主动力正是中国大陆品牌——靠供应链整合和成本控制,把Mini LED从旗舰专属做成了走量产品。
换句话说,传统三强三季度的份额增量,一半来自产品结构上移,一半来自对二线品牌的挤压。
凭借130万台总销量,小米坐稳第一阵营
小米(含红米)三季度出货接近130万台,市占率约19%。这个体量放在三强总和面前不算大,但足以挤身第一阵营的坐席。
小米的看点不在份额,而在向上试探。9月,小米和红米各自发布首款RGB-Mini LED电视,一个定位高端影音旗舰,一个定位平价游戏款。用子品牌守性价比,用旗舰机试高端,路径与传统三强异曲同工。规模见顶之后,小米同样开始用技术升级找增量。
长虹、海尔、康佳集体承压,收缩更像主动调整
真正承压的是长虹、海尔、康佳。三家三季度合计出货约91万台,同比下降11.1%,合并市占率13.1%。三家的总量加在一起,不及小米一家。
这个下滑不算意外。在95.4%的集中度下,留给非头部的空间本就有限。更直白的解释是:同样一台电视,头部品牌靠规模摊薄成本、靠研发做出溢价,二线品牌两头都不占,过去的规模打法逐渐失效。
但把周期拉长看,这更像是主动调整,而非被动失守。套系化、场景化、政企采购、以旧换新渠道深耕,都是二线品牌正在试的出路。短期是份额缩水,长期是经营结构从走量转向走质。阵痛期没有捷径,方向是对的。
华为的规模在缩,棋盘却不止于报表
华为三季度出货约15万台,同比下降8.1%,市占率约2.2%。单看规模,华为已经不在主流竞争序列里;但它在电视行业的角色,从来不能用出货量衡量。
华为走的是少而精:旗舰定位、鸿蒙生态、与手机和全屋智能的联动。这条路线的代价,是主动放弃走量市场;收益,是在高端和生态话语权上维持存在感。电视越来越像智能终端的当下,华为的取舍反而有了提前量。规模收缩是战略选择的结果,不是竞争力的溃败。
外资阵营跌破2.2%,三星离场是注脚
外资阵营的退潮,是这份数据里最有象征意义的一页。索尼、LG、飞利浦、夏普等品牌三季度合计销量不足15万台,合计占比不足2.2%。更早的信号是三星:据洛图科技月度快报,三星今年5月已经撤出中国市场。
外资退场,一半主动,一半被动。主动的一面,是这些品牌在全球市场的战略收缩与利润考量;被动的一面,是它们赖以立身的高端壁垒,正被国产技术追赶拆掉。Mini LED时代,中国大陆品牌握住了供应链和成本两条命脉;除了OLED,外资几乎找不到国产品牌够不着的细分市场。外资不是败在品牌,是败在技术代际切换的速度上。
集中度抬升的底层逻辑:政策、成本与研发
集中度为什么还能往上走?三个变量叠加的结果。
第一个是政策。2026年以旧换新延续,电视等六类家电按售价15%补贴、单件最高1500元。补贴的承接能力,与品牌的渠道、资金、下沉能力强相关,头部品牌吃到的份额往往多于二线。第三方机构监测数据显示,新国补落地首月,一级能效电视线上销售额同比增长28.9%。
第二个是成本与供应链。面板、背光模组、整机代工,每个环节都吃规模。大盘收缩时,规模优势被放大成成本优势,进而转化为价格和利润的双重空间。
第三个是研发门槛。Mini LED、AI电视、超大尺寸,每个升级窗口都需要持续投入。投入门槛抬高,小玩家自然出清。
还有一个变量在路上。9月17日的国新办发布会上,广电总局介绍将会同工信部制定一体化电视技术标准,机顶盒功能以软件形态内置到电视机中,2026至2027年是规模化推广过渡期。洛图科技分析认为,一体化电视落地将推动产业链结构性调整,电视整机企业有望获得运营商渠道的增量。格局固化不是终点,政策和技术仍在给这个市场制造新变量。
双十一前瞻:价格战难起,升级是主线
马上到来的双十一,是观察这个市场的一个窗口。洛图科技判断,考虑到市场购买气氛和居高不下的整机成本,品牌打响全面价格战的可能性有限,机会更多集中在大屏、Mini LED等中高端升级产品;预计大促期间零售总量较去年同期下降约5%,零售总额有望持平。
这个判断值得玩味:总量降、总额平,说明单价在涨、结构在升。9月单月出货270.2万台,同比下降7.5%,但环比8月增长12.2%,旺季有回暖迹象。以旧换新在承接需求,Mini LED在抬升均价,两者叠加,让行业在量缩的背景下保住了质升。
回到开头的问题:这个市场的未来,是强者恒强的终局,还是新一轮洗牌的前奏?
答案取决于技术变量。一体化电视给运营商渠道打开了想象空间,Mini LED给了产品结构升级的空间,AI电视则可能重写交互逻辑。这些变量里,头部品牌大多已经卡好身位——但卡好身位不等于高枕无忧,每一次技术代际切换,都是格局重排的机会窗口。
对中国消费者来说,这个格局谈不上坏:集中度提升带来更低的成本和更快的技术下沉,Mini LED电视的价格门槛,比两年前低了不止一个数量级。对行业来说,马太效应意味着资源向高效率者集中。效率优先,本就是存量时代的正常答案。
量还在缩,但中国电视产业在这个缩字里,完成了从规模竞赛到价值竞赛的转身。三季度这份696万台的数据,记下的不是衰退,而是一次深度的结构调整。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime