

三星电子正在把电视面板的筹码,越来越多押给中国厂商。韩媒 ZDNet Korea 援引业内消息称,三星电子已与京东方就 TV 用 LCD 采购扩容达成共识:2027 年采购 600 万 —700 万台,2028 年扩至 800 万 —900 万台,约为 2025 年采购量(220 万台)的 4 倍。若如期兑现,京东方有望超越 TCL 华星,成为三星电子第一大 TV LCD 供应商。
三年反转:从 "踢出局" 到 "头号候选"
把数字摊开看,反转感相当强 ——
2024 年,专利战最激烈时,京东方对三星的 TV LCD 供货骤降至约100 万台,三星内部一度传出将其排除出供应链的声音;
2025 年,220 万台;
2026 年,约 440 万台,直接翻倍,在三星总采购(约 3580 万台)中占比约 12.3%,成为增速最高的面板供应商;
2027 年(目标),600 万 —700 万台;
2028 年(目标),800 万 —900 万台,接近京东方历史峰值的年千万台水平。
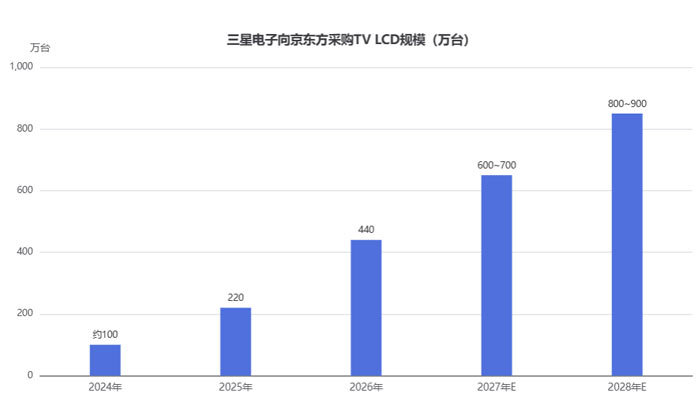
数据来源:ZDNet Korea、Omdia
京东方对三星的 TV LCD 供货量将从 2025 年的 220 万台爬升至 2028 年的 800 万 —900 万台(约 3.6—4.1 倍);若兑现,将超越 TCL 华星(2026 年约 730 万台),并接近京东方历史峰值的年千万台水平。
为什么是现在?三件事凑到了一起
第一,专利恩怨翻篇。2025 年 11 月,京东方与三星显示就历时近三年的 OLED 专利及商业秘密诉讼达成全面和解,撤回包括美国 337 调查在内的关联案件。和解落地不到一年,订单就按倍数增长。
第二,高层互访踩油门。上周(10 月 12 日),京东方董事长陈炎顺赴韩,与三星电子总裁、DX 事业部部长卢泰文会面,不到一年时间里双方高层三度会晤;据韩媒报道,TV LCD 领域的合作方向已在会面中具体化。
第三,韩系 LCD 退出后的供应链重塑。三星显示等韩国厂商早已退出电视 LCD 制造,三星整机的面板采购越来越依赖中国。目前 TCL 华星是三星最大的 TV LCD 供应商,据 Omdia 预测,2026 年华星向三星供货约 730 万台。为降低对单一供应商的依赖,三星今年起大幅加码京东方 ——"华星+京东方" 双供应商格局正在成型。
加量背后,是更激烈的量价博弈
量给得大方,价也谈得凶。9 月中旬 TCL 华星率先发出电视面板涨价函,五天内京东方、惠科相继跟进,四季度报价上调;更上游,康宁宣布显示玻璃基板提价 15% 以上,TrendForce 预计 2026 年四季度电视面板总成本环比增加 4%—7%。韩媒还披露,三星与京东方此番除供货量外,还讨论了 "MDF" 广告分成 —— 整机厂与面板厂共同分摊市场营销费用。一边加量、一边谈价,大客户与供应商的博弈,从来都是硬币两面。
冷思考:LCD 放量,OLED 仍设防
增量主要集中在 LCD,这个细节值得玩味。韩媒指出,三星 MX 部门正大幅削减明年中低端手机出货计划,京东方能拿到的智能手机 OLED 订单相当有限;旗舰手机 OLED 仍由三星显示独家供应。换句话说:在高端 OLED 上,韩国厂商依旧守得很紧;国产面板吃到的这波增量,来自技术成熟、竞争充分的 LCD 赛道。
观察点
对国产面板产业而言,这是 "韩系整机加码国产面板" 的标志性信号。接下来值得盯三件事:一是 2027、2028 年的采购目标能否如期兑现;二是 "华星+京东方" 双供应结构下的份额再平衡;三是面板涨价周期里,京东方能否借订单规模拿到更多议价权。
从专利战的被告,到全球最大电视品牌 "头号供应商" 的候选,京东方用了不到三年。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime