
2026年的智能眼镜市场,正在迎来密集的新品爆发期。从年初到年尾,国内外头部厂商接连发布重磅新品,整个赛道已经清晰分化为两大路线:一类是搭载近眼显示屏、主打空间信息体验的AR智能眼镜,另一类是聚焦轻量化佩戴、以AI交互、拍摄和音频体验为核心的AI眼镜,不同技术路线的产品各有明确的落地场景,整个行业正在从极客玩具快速走向主流消费市场。
行业增速三年暴涨25倍,千万级出货量关口近在眼前
里斯战略咨询2026年9月发布的《2026全球AI眼镜行业战略洞察报告》显示:全球AI眼镜出货量从2023年的34万台,一路飙升至2025年的870万台,三年时间增长超过25倍,2026年全年出货量有望正式突破1000万台大关。中国市场的增长势头更为迅猛,2025年国内出货量已经达到百万台量级,增速位居全球首位。
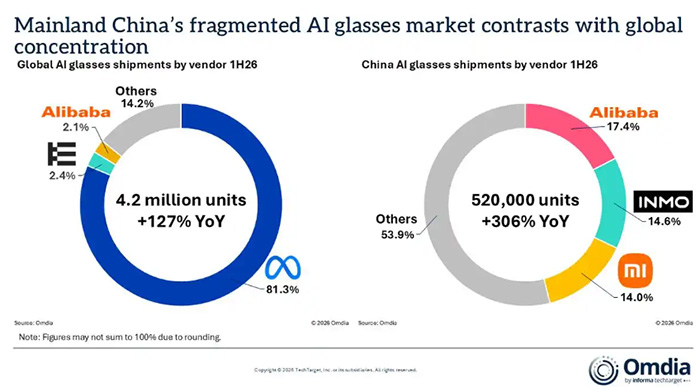
Omdia的最新统计数据进一步印证了行业热度:仅2026年上半年,全球AI眼镜出货量就已经达到420万副,同比大幅增长127%,整个赛道的增长速度远超此前行业最乐观的预期。
当前全球市场的增长,很大程度上由头部厂商Meta拉动。2025年Meta单品牌出货量达到740万台,直接拿走了85.2%的全球市场份额,是绝对的行业领跑者。但中国厂商的追赶速度正在超出所有人预期,IDC数据显示,目前全球智能眼镜出货量前五名中,除Meta之外,其余四家全部来自中国市场——小米、雷鸟、Xreal和VITURE,国产厂商已经占据了全球第一梯队的半壁江山。
国内市场的格局则呈现出完全不同的特征:Omdia数据显示,2026年上半年中国市场出货量同比激增306%,但整体市场格局高度分散,阿里、INMO和小米三家头部厂商合计仅占据46.1%的国内出货量份额,远没有形成一家独大的局面,留给新玩家的市场空间依然十分充足。
2026年新品密集落地,两大路线各自跑出差异化优势
2026年全年,国内外厂商围绕两大技术路线密集发布新品,不同定位的产品正在精准覆盖不同的用户需求: 主打轻量化AI体验的赛道里,科大讯飞在澳门发布了支持122种语言实时翻译的AI眼镜,整机重量仅40克,把跨语言沟通能力做到了行业顶尖水平;
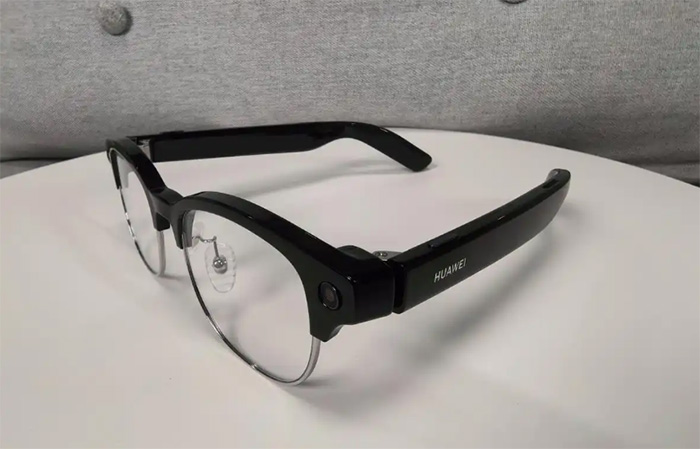
华为在4月推出的AI眼镜重量低至35.5克,主打“小艺看世界”视觉交互、同声传译和“看一下支付”功能,把AI能力深度融入日常消费场景;
Meta在6月发布的Meta Glasses系列无显示屏产品,内置摄像头和扬声器,续航时间超过8小时,主打无负担的日常佩戴体验。 主打AR显示体验的赛道里,雷鸟创新在夏季发布会上推出专业影视级AR眼镜GT系列和AI拍摄眼镜V4,后者重量仅38克,搭载半固态电池,连续播放音乐可达11.5小时;
千问AI眼镜则走通了“硬件+大模型+生活服务”的闭环路线,深度接入淘宝、高德、支付宝等阿里系生态,把眼镜变成了随身的生活服务入口。
进入下半年,新品发布节奏进一步加快:9月Meta Connect大会上,Meta一口气发布了多款智能眼镜产品,起售价349美元的无摄像头音频眼镜Ray-Ban Meta Audio、起售价449美元的第三代雷朋智能眼镜,以及定价799美元、搭载单眼彩色显示屏的Meta Ray-Ban Display,后者已于9月30日正式在美国上市,支持神经腕带操控。
同时Meta宣布将个人智能体Muse全面引入AI眼镜体系,用户无需掏出手机,仅通过语音就能完成几乎所有核心操作。
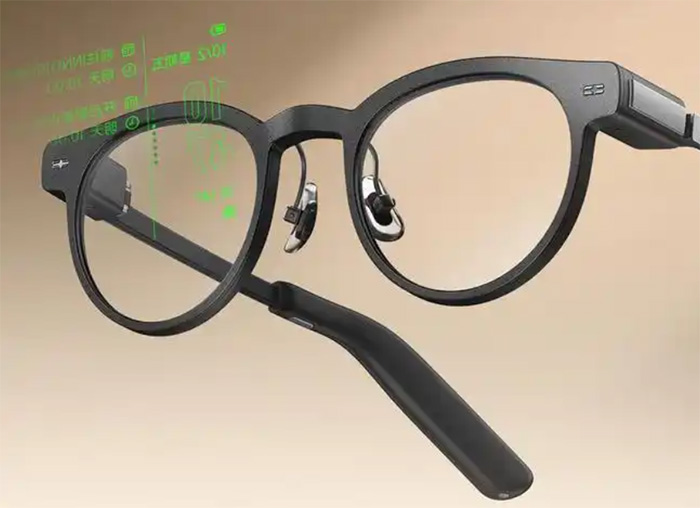
国内厂商的新品也在集中落地:10月3日,极米旗下MemoMind One AI显示眼镜正式登陆全国56家线下门店与INNO100全球创新旗舰店,主打AI记忆、导航和提词核心功能,集成极米显示、蔡司光学和哈曼声学三大硬件能力,目标是打造一款可以长期日常佩戴的专业AI眼镜;
9月24日数贸会上完成全球首秀的新一代乐奇AI眼镜,进一步强化了细分场景专属能力,将于10月27日正式召开发布会;
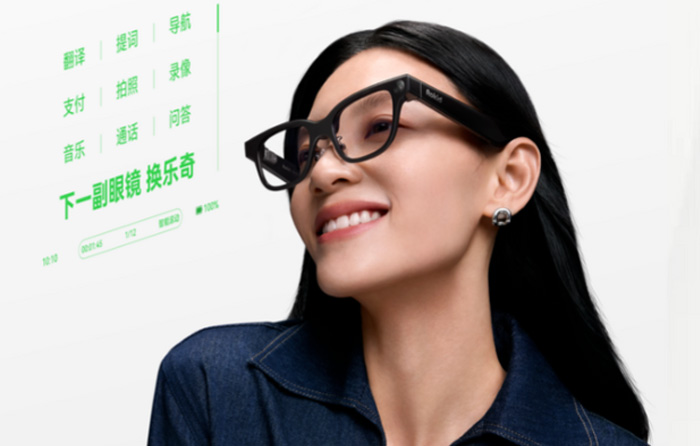
影石创新旗下主打拍摄功能的智能眼镜也在研发推进中,采用前镜框可换的创新设计,后续将择机上市。
苹果智能眼镜已确认推迟到2027年发布,届时可能推动行业从“功能竞争”转向“安全+体验+生态”的综合竞争。
从音频眼镜、拍摄AI眼镜到带显示的AR眼镜,2026年的智能眼镜赛道已经不再是单一产品包打天下的局面,不同定位的产品正在各自的细分场景里找到精准用户,共同把整个行业的市场盘子做大。
Meta一家独大 国产供应链闭环
在千万级出货量的临界点面前,整个行业的竞争逻辑已经发生本质变化,过去比拼的是有没有概念、能不能做出原型机,现在比拼的是谁能把重量压到40克以内、谁能把续航做到全天可用、谁能让AI功能真正解决用户的真实痛点。
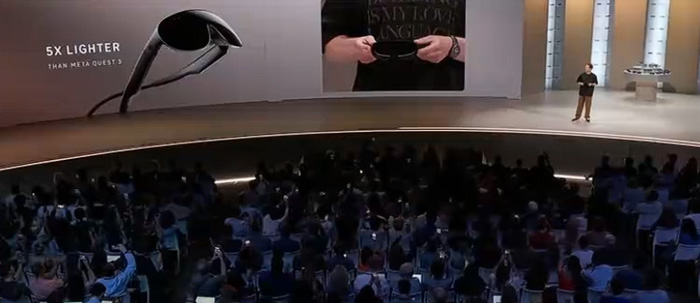
Meta凭借先发优势和雷朋的品牌号召力依然占据全球绝对主导地位,但中国厂商正在从光学显示、轻量化设计、本土生态适配多个维度快速突破,国内分散的市场格局也意味着没有任何一家厂商能轻易锁定胜局。
另一方面,光学、微显示、端侧AI、整机制造都在国内闭环,中国厂商开始深度参与定义行业标准。
后记:2026年AI眼镜已纳入“国补”范围,有望进一步拉动消费需求。接下来的2个月,随着更多新品集中上市,整个智能眼镜行业的竞争将进入新阶段,而最终能把“长期日常佩戴”这件事做好的厂商,才会真正拿到下一个消费电子时代的入场券。2026年中国智能眼镜市场出货量将达到450.8万台,同比增长77.7%,谁能拿到更多份额,拭目以待。
 明基投影机
 坚果投影机
 科视投影机
 极米投影机
 SONNOC投影机
 宝视来投影机
 视美乐投影机
 当贝投影机
 哈趣投影机
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime