

2026年第三季度,全球电视代工市场迎来关键拐点。行业连续四年的增长行情宣告中断,整体出货同比降幅进一步扩大,头部厂商在大盘承压背景下走出截然不同的分化走势,龙头虽仍守住规模优势,却也出现上市以来最大单季跌幅,第二梯队厂商凭借客户结构调整实现逆势冲高,行业话语权正在重新分配。
据洛图科技数据显示,2026年第三季度,全球电视代工市场整体(含长虹、康佳、创维、海信四家品牌自有工厂)出货总量为2921.4万台,较2025年同期下降6.9%,跌幅较第二季度的2.7%进一步扩大。从累计口径看,2026年前三季度全球电视代工总出货8248.2万台,同比下降2.4%,预测全年出货将回落至1.1亿台,同比下滑2.8%,正式结束此前连续四年的增长周期。
值得注意的是,传统三季度本是海外黑五、国内双十一的备货窗口,行业整体出货环比二季度虽有4.1%的增长,但往年9月的全年出货高点并未兑现,当月出货同比下滑超10%、环比回落约3%,旺季冲高行情彻底落空。前期海外赛事带来的备货需求完全消化,叠加原材料价格持续上涨,终端品牌对消费市场预期趋于保守,对小尺寸机型的代工备货明显收缩,是本季度市场走弱的核心原因。
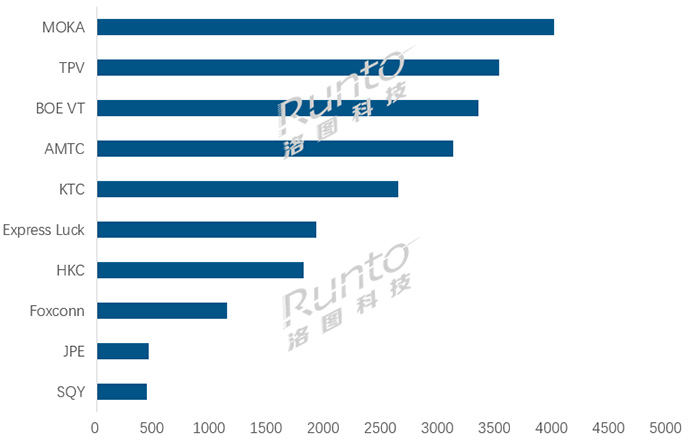
从市场份额结构看,头部专业ODM厂商的集中度正在进一步提升。统计范围内,2026年第三季度全球Top10专业电视ODM厂商(不含四家品牌自有工厂)合计出货约2240.4万台,同比下降4.9%,跌幅明显小于整体大盘;其出货量占全球整体代工市场的76.7%,较去年同期提升1.6个百分点,较上半年的75.7%也提升1.0个百分点。行业资源正在向头部专业代工厂集中,中小厂商的生存空间被持续挤压。
头部厂商内部的业绩分化成为本季度最突出的特征,十家专业ODM代工厂中仅三家实现同比上涨,其余七家全部录得出货下滑。
MOKA(茂佳)三季度出货约400万台,蝉联全球榜首,尽管同比降幅超过15%,但前三季度单月出货始终维持在百万台以上,三季度单月更是均突破120万台,累计出货1160万台,大幅领先第二名约230万台,龙头底盘依旧稳固,机构预计其全年出货总量将逼近1600万台。
TPV(冠捷)三季度出货约353万台,同比大幅增长60.8%,总量位列行业第二、增幅登顶全行业。其增长核心来自自有品牌飞利浦、AOC的代工业务释放,两品牌当季合并代工出货同比增幅高达109.5%,环比二季度增长16.9%,出货占比从去年同期的41.7%提升至54.4%;同时海外核心客户BestBuy、Element、Sony、Vizio、Roku以及国内客户创维和华为的出货表现均超预期,成为本季度最大黑马。
BOE VT(京东方视讯)三季度出货约335万台,同比下降10.0%,行业排名升至第三,较上半年前进2个名次,前三季度累计出货872万台,同比小幅增长2.7%。国内客户小米、海信当季出货同环比双增,抵消了Vizio、BestBuy、LGE等海外客户的部分下滑缺口。
AMTC(兆驰)三季度出货约312万台,同比下降12.0%,位列专业代工厂第四,前三季度累计出货876万台,同比微降0.2%。其核心北美客户的前期赛事订单提前透支,导致6月至9月连续四个月出货同比下滑。
KTC(康冠)、HKC(惠科)分别以264万台、181万台的单季出货位列第五、第七位,同比分别微增0.8%、0.5%,成为除冠捷之外仅有的两家实现正增长的头部厂商,依托产能布局均衡和面板一体化协同优势,表现明显好于行业大盘。
行业尾部厂商的出清速度正在加快。彩迅三季度出货192万台,同比下滑15.4%,同样受欧洲区域前期订单透支影响,连续四个月出货同比走弱;富士康出货约114万台,同比下降13.6%,前三季度累计出货同比下滑17.9%,其客户集中度偏高的风险进一步凸显,明年4月索尼与TCL合资公司正式运行后,其核心索尼订单将面临重大不确定性。金品、启悦单季出货均不足50万台,同比降幅均超过20%;此前进入Top10序列的群创,三季度出货仅约7万台,前三季度累计出货23万台,两个口径下的同比降幅均超过80%,几乎彻底退出主流电视代工市场。
后记:2026年的行业下行并非短期周期波动,而是全球电视代工市场竞争逻辑切换的信号。过去依靠低价产能扩张就能抢占份额的时代已经结束,能否在北美、拉美等增量市场完成产能落地,能否构建稳定的面板资源保障能力,能否打造分散均衡的客户结构,将决定代工厂商后续的抗周期能力。随着头部份额持续向专业ODM集中,后续行业洗牌还将进一步加剧,茂佳、冠捷、京东方之间的龙头位置争夺,将成为下一阶段全球电视代工市场最核心的看点。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime