
2026年前三季度,英唐智控实现营业收入41.31亿元,同比微增0.43%;但归属于上市公司股东的净利润为-2471.15万元,同比下降194.79%;扣非净利润为-5975.94万元,同比下降336.00%;经营活动产生的现金流量净额-2534.98万元,同比下降140.86%。
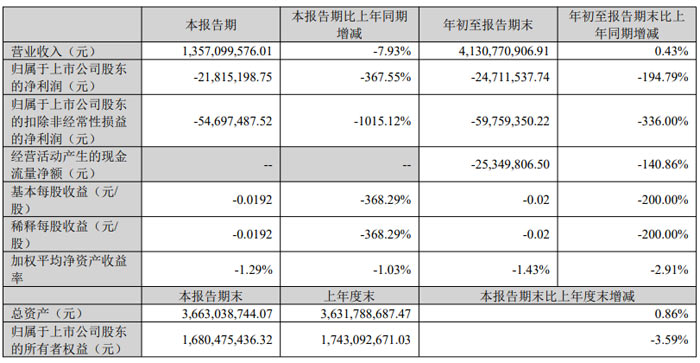
亏损主要发生在第三季度。7—9月,公司实现营业收入13.57亿元,同比下降7.93%;归母净利润-2181.52万元,同比由盈转亏;扣非净利润-5469.75万元,同比下降1015.12%。公司在报告中解释,单季转亏主要系第三季度新增股票期权股份支付费用2470.06万元,以及研发费用、利息费用、所得税费用增加所致。
一、亏损从何而来:股份支付、三费上升与一次性因素的叠加
拆开这份财报,利润端的压力来自三个方向。
其一是股权激励成本的集中体现。公司2026年股票期权激励计划授予总额5000万份,占激励计划公告之日公司股本总额的4.41%;其中首次授予4355万份,已于2026年7月29日完成首次授予登记工作,第三季度新增股份支付费用2470.06万元。前三季度管理费用达1.24亿元,同比增长31.24%,公司解释主要系摊销增加及股权激励成本摊销所致。
其二是财务费用上升。前三季度财务费用6049.21万元,同比增长40.07%,主要系借款增加导致利息增加所致。与之对应,筹资活动产生的现金流量净额1.52亿元,同比增长260.42%,主要系借款收到的现金增加及收回部分借款保证金所致。
其三是汇率的双向扰动。前三季度汇率变动对现金及现金等价物的影响为-960.31万元,上年同期为34.84万元;其他综合收益为-6664.25万元,较上年末下降191.85%,公司说明主要受美元和日元汇率变动影响。此外,信用减值损失-655.49万元,主要系本期计提的应收账款坏账准备增加所致。
二、账面亏损之外的关键:3465.66万元以物抵债撑起非经常性损益
值得注意的是,若剔除一次性因素,主业的实际亏损幅度更大。前三季度公司非经常性损益合计3504.78万元,其中“除上述各项之外的其他营业外收入和支出”高达3465.66万元,公司明确说明主要是青岛供应链以物抵债、计入营业外收入。受此影响,前三季度营业外收入达3493.20万元,上年同期仅4.26万元。
这也解释了扣非净利润(-5975.94万元)与归母净利润(-2471.15万元)之间约3500万元的差异——换言之,真实的经营性亏损被一笔债务重组性质的收益部分对冲。同期公司投资收益116.72万元,同比增长236.18%,主要系债务重组收益增加所致;固定资产较上年末增长32.73%,公司说明主要系抵债资产入账及购买设备增加所致。
三、分销基本盘:38.67亿元收入同比增2.50%,毛利率提升0.57个百分点
在营收整体持平的表象下,业务结构正在发生变化。前三季度,公司电子元器件分销业务实现收入38.67亿元,同比增长2.50%,毛利率6.83%,同比提升0.57个百分点——在电子元器件分销行业普遍承压的背景下,毛利率的提升意味着产品结构向高毛利品类迁移。
公司此前在投资者交流中曾表示,存储业务较上年同期实现快速增长,并强调存储产品价格波动不会对中间毛利水平产生明显影响,整体盈利空间稳定。这一判断在三季度的毛利率数据上得到了印证。
四、最重磅进展:2000万美元拿下新思车载显示芯片全球15年授权
财报之外,第三季度最具产业意义的事项,是公司与国际芯片厂商新思(Synaptics,NASDAQ: SYNA)签订的技术许可合作协议。
根据公司9月16日第六届董事会第二十次会议审议通过的议案及相关公告,公司及并表范围内的部分子公司拟获得新思汽车DDIC(车载显示驱动芯片)及汽车TDDI(车载触控与显示驱动器集成芯片)产品授权,具体产品包括汽车TDDI(型号A、B、C、D)、TDDI控制器(型号E)、Smart Bridge(智能座舱显示桥接专用芯片/解决方案,A系列)及汽车DDIC(型号A、B、C),涵盖该系列产品及其衍生产品的制造及销售权,并有权使用新思该系列产品的供应链合作伙伴。授权期限为十五年,公司可在全球范围内制造及销售被授权产品,许可费分三期支付共计2000万美元,产品进入销售后还需按净销售额的一定比例按季度支付提成费。
公司表示,授权相关产品已进入商业化成熟阶段,具备稳定的市场基本盘与渠道资源,可帮助公司跳过客户导入周期;通过承接新思原有客户的已量产项目,有望显著缩短从投入到收入的时间周期。截至目前,授权的部分产品已产生批量订单销售。
这一授权的产业含义值得关注。目前国内车载显示芯片市场主要由中国台湾及韩国厂商主导,国内厂商整体处于发展期。英唐智控此前已在半年报中披露,首款DDIC、TDDI两类车载显示芯片已实现客户交付,并持续拓展13.2寸、12寸等新的定点项目;新一代TDDI产品YT7880已通过某头部面板厂的大部分系统验证。此次获得成熟产品的全球授权,相当于在自研产品爬坡的同时,先获得一张进入全球车规供应链的“现成门票”,并以授权业务的现金流反哺自研团队。
五、MEMS微振镜募投项目结项:从研发资产走向交付产品
另一项重要进展是MEMS微振镜研发及产业化项目的结项。2026年9月23日,公司召开第六届董事会第二十一次会议,审议通过《关于募投项目结项并将节余募集资金永久补充流动资金的议案》,结合募投项目实施进展对该项目进行结项,并将节余募集资金永久补充流动资金,用于公司日常经营活动,同时注销相关募集资金专用账户。
财报数据印证了这一进程:期末开发支出2647.72万元,较上年末下降44.55%,公司说明主要系MEMS项目开发完成转入无形资产所致;在建工程归零,系完工转入固定资产;固定资产较上年末增长32.73%。这意味着MEMS微振镜项目已从资本化的研发投入阶段,转入资产交付阶段。
在应用端,公司此前披露MEMS微振镜已建成自有自动化生产线,φ1.6mm与φ4mm规格产品分别在医疗成像、工业领域取得客户批量订单;在车载投影领域,公司与欧摩威在LBS(基于激光束扫描的投影方案)项目上达成战略合作,部分厂商已开始在相关车型上对公司的LBS方案进行测试验证,部分汽车客户希望MEMS LBS投影系统能够在2026年底实现上车。公司正全力推进MEMS方案的LBS投影系统配套图像处理芯片、驱动芯片研发。
六、并购与激励:8.08亿元收购推进中,期权激励完成首次授予
在资本运作层面,公司拟通过发行股份及支付现金方式收购桂林光隆集成科技有限公司100%股权及上海奥简微电子科技有限公司100%股权并募集配套资金,交易总价8.08亿元。该申请此前已获深交所受理,公司于2026年7月10日、9月29日先后披露对深交所审核问询函的回复,并于9月30日披露草案修订稿及相关评估、审计文件。
标的公司光隆集成主要从事光开关等无源光器件及模块、设备的研发生产,客户涵盖传统光模块厂商与光通信设备厂商,其OCS产品基于MEMS技术路线。据披露,光隆集成2026年1—5月出货及截至6月30日在手订单金额合计约1.67亿元,较2025年全年7942.43万元的收入大幅增加;新产线主体建设已近尾声。公司称,此次并购是其自2019年以来向上游半导体设计与制造转型战略的延续,旨在切入高速增长的光通信核心器件领域并形成协同。
激励方面,2026年股票期权激励计划针对公司层面及个人层面均设置了考核标准,并对可行权比例设置了目标值和触发值;首次授予4355万份已于7月29日完成登记,预留部分645万份截至本报告披露日尚未授予。
七、前三季度研发投入超1亿元:聚焦MEMS与显示驱动两大主线
前三季度公司研发投入合计1.02亿元,同比增长4.48%。公司表示高度重视自研芯片项目的市场化进程,持续加大自研芯片的研发投入,目前已构建起覆盖MEMS与显示驱动两大核心领域的高水平研发团队。公司同时坦言,上述投入短期内对利润规模有一定影响,但为公司长期发展蓄能。
从半年报披露的结构看,公司芯片设计制造业务整体营业收入1.71亿元,同比下降19.54%,主要因子公司英唐微技术对产品结构及市场销售策略进行阶段性调整、日元兑人民币汇率贬值及研发收入减少;但其中MEMS和车载显示芯片设计制造业务实现营业收入2128.41万元,同比增长52.85%,已取得阶段性突破,整体处于放量前期。
九、展望:短期阵痛是转型代价,关键看授权产品的放量节奏
综合来看,英唐智控三季报呈现的是一幅“以短期利润换长期能力”的图景:分销业务毛利率提升、营收保持正增长,构成现金流基本盘;新思授权的落地让车载显示芯片业务拿到了全球供应链的现成入场券;MEMS微振镜项目结项、从研发资产转为可交付产品;并购光隆集成与奥简微电子若顺利完成,将补齐光器件与模拟芯片环节。
短期压力同样真实。单季营收同比下降7.93%、扣非净利润转亏、经营现金流由上年同期净流入6203.88万元转为净流出2534.98万元,叠加股份支付、利息费用与研发投入的刚性支出,公司正处于投入集中兑现为费用、但收入尚未同步放量的阶段。公司自身亦提示,许可协议所涉提成费需在授权产品销售后按进程支付,预计不会对2026年经营业绩产生重大影响,且最终付款金额存在不确定性。
因此,后续最值得跟踪的三个指标是:新思授权产品能否在四季度及明年快速转为规模收入;MEMS LBS方案能否按客户期望在2026年底实现上车;以及并购交易能否顺利通过深交所审核与中国证监会注册。这三项的兑现节奏,将决定这家从分销龙头向芯片设计与方案商转型的公司,能否把短期的报表阵痛转化为长期的第二增长曲线。
 明基投影机
 坚果投影机
 科视投影机
 极米投影机
 SONNOC投影机
 宝视来投影机
 视美乐投影机
 当贝投影机
 哈趣投影机
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime