
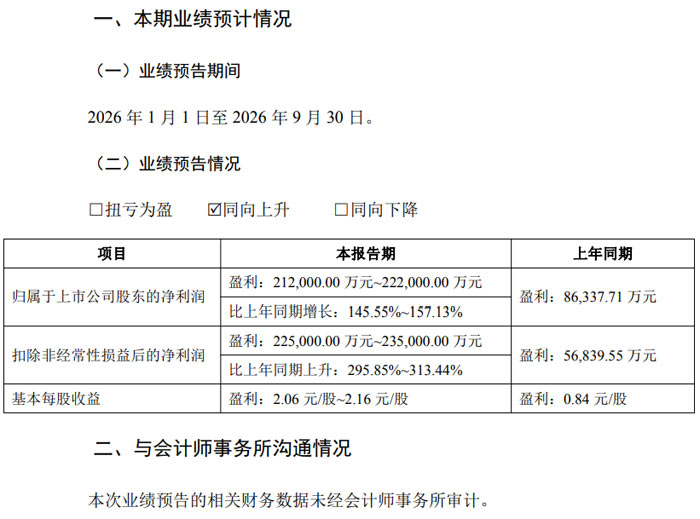
10 月 15 日晚,激光及自动化设备龙头大族激光(002008)披露 2026 年前三季度业绩预告:预计归母净利润 21.2 亿元至 22.2 亿元,同比增长 145.55% 至 157.13%;扣非净利润 22.5 亿元至 23.5 亿元,同比大增 295.85% 至 313.44%。更值得关注的是订单先行指标 —— 公司前三季度新签订单约 243 亿元、同比增长约 90%,为未来业绩增长锁定了充足能见度。
一、业绩:扣非增速是归母的两倍,"经营底色" 比账面更亮
预告显示,公司前三季度归母净利润 212,000 万元至 222,000 万元,上年同期为 8.63 亿元;扣非净利润 225,000 万元至 235,000 万元,上年同期仅 5.68 亿元 ——扣非同比增速(295.85% 至 313.44%)几乎是归母增速(145.55% 至 157.13%)的两倍,这意味着公司的经营性盈利能力比账面利润更强劲。
反差源于一项非经常性损益:公司持有的灵鸽科技(920284)股票公允价值变动,2026 年前三季度为 - 2.03 亿元,较上年同期减少 4.19 亿元,对扣非净利润不构成重大影响。换言之,剔除金融资产波动后,主业利润增长接近 "三倍速"。
对照公司半年报(上半年归母净利润 12.88 亿元、同比增长 163.84%)测算,三季度单季归母净利润约 8.32 亿元至 9.32 亿元,同比增长约 122% 至 149%,高增态势贯穿全年。
二、订单先行:前三季度新签 243 亿元,同比增约 90%
本次预告最硬核的信息是订单:截至 2025 年末,公司在手未交付订单约 89 亿元;2026 年前三季度新签订单约 243 亿元,同比增长约 90%。对照上半年业绩快报口径(2026 年上半年新签订单约 160 亿元、同比增长 100% 以上),三季度单季新签订单约 83 亿元,订单节奏保持高位。
设备行业 "订单先行、收入滞后",243 亿元的新签订单意味着未来数季度的收入与利润有较强保障;叠加 89 亿元的在手订单基数,公司业绩能见度在制造业企业中处于领先水平。
三、业务拆解:AI PCB 是主轴,四大板块多点开花
公司披露,PCB 专用设备、消费电子设备、锂电及半导体设备、通用工业激光加工设备等多个业务板块订单及营业收入均实现同比大幅增长:
PCB 专用设备:受益于 AI 服务器、高速网络交换机等算力基础设施加速部署,AI PCB 相关解决方案收入占比进一步提升;应用于保障新一代高频高速 PCB 信号及电源完整性的高精度背钻方案、高阶及 mSAP 工艺 HDI 钻孔方案等高附加值产品产销两旺;
消费电子设备:新型智能终端创新带动需求,公司深度参与多家海外客户创新产品开发,提供行业领先解决方案和配套量产设备,订单延续前期增长态势;
锂电及半导体设备:锂电设备受益于头部客户产能扩张及海外属地化产线配套需求拉动;半导体及泛半导体设备受 AMOLED 产线项目复购订单及先进封装终端需求恢复带动,业绩取得显著增长;
通用工业激光设备:市场需求稳中向好,小功率板块在特种焊接、汽车电子自动化、紫外及超快激光器等领域取得较快增长。
四、小结
新签 243 亿元、扣非预增最高 313%—— 大族激光这份业绩预告的含金量在于 "订单先行、利润兑现、结构升级" 三者同步:AI PCB 设备的高附加值产品(背钻、mSAP HDI)放量是利润弹性主引擎,消费电子海外创新产品开发提供了第二增长极,锂电与半导体设备则贡献了复苏弹性。后续观察点:243 亿元新签订单的交付节奏、AI PCB 设备份额的持续提升,以及灵鸽科技等金融资产公允价值波动对归母利润的扰动。业绩预告为初步核算、未经审计,具体数据以三季报为准。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime