

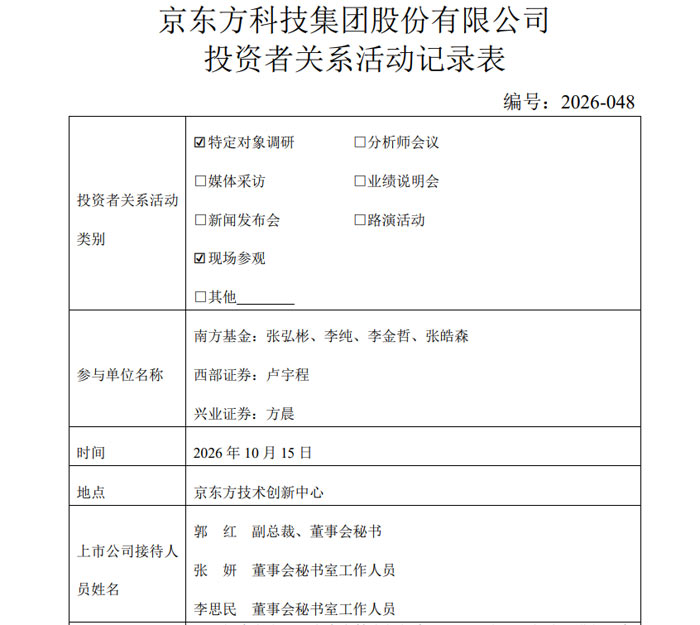
10 月 15 日,京东方接待南方基金、西部证券、兴业证券等机构调研。公司罕见地对下半年面板行业给出明确判断:受存储涨价传导,2026 年柔性 AMOLED 面临 "量价双降",LCD 面板出货环比或下滑;与此同时,公司亮出多条第二曲线 —— 玻璃基封装载板已送样、钙钛矿进入户外实证阶段、第 8.6 代 AMOLED 产线稳步爬坡,并明确了折旧与资本开支的 "双降" 拐点。
一、行业明牌:存储涨价传导终端,OLED 量价双降、LCD 环比承压
公司对行业现状的判断链条清晰:存储涨价推升终端产品成本,部分终端产品价格上涨,消费电子需求受到抑制,2026 年主流应用终端销量预计均同比下滑,压力将传导至面板端,导致各应用类别面板出货量预计同比下降。
具体到两条产品线 ——LCD:受上半年体育赛事等因素影响,品牌端备货需求前移,LCD 面板下半年出货量或将出现环比下滑,但 2026 年 LCD TV 大尺寸化趋势仍然延续。OLED:2026 年下半年柔性 AMOLED 需求承压明显,行业面临量、价双降。公司表示,将通过深化与品牌客户的技术合作与定制开发、持续优化客户产品结构来应对。
这一判断与第三方数据相互印证:Omdia 已将 2026 年智能手机 AMOLED 出货量预测从年初的 8.1 亿片下调至 7.78 亿片,同比下滑约 7%,柔性 AMOLED 预计出现七年来的首次出货下滑;CINNO Research 预计 2026 年三季度 6.7 英寸柔性 OLED 面板价格将降至 18 美元,较 2023 年一季度降幅达 50%。行业下行周期的 "明牌",正被产业链逐环节确认。
二、高端应对:第 8.6 代 AMOLED 稳步爬坡,卡位中尺寸
在消费端承压的另一面,公司的高端产能投放没有停步。据公司口径,第 8.6 代 AMOLED 生产线自量产以来,正按计划稳步推进产能爬坡和良率提升,以对应客户高端中尺寸显示产品需求。
这条产线的行业地位已确立:2025 年 12 月 30 日,京东方提前 5 个月点亮中国首条第 8.6 代 AMOLED 生产线首款产品;2026 年 6 月 17 日,该产线在成都高新区正式量产并举行客户交付仪式,为中国首条、全球首批实现量产的 8.6 代 AMOLED 生产线。面向笔电、平板等中尺寸 OLED 的产能卡位,是京东方在手机 OLED"红海" 之外的最大变量。
三、第二曲线:24 层玻璃基封装载板送样,TGV 全流程工艺拉通
本次调研中,公司披露了玻璃基先进封装业务的实质性进展:已实现高深宽比 TGV 开孔、深孔填铜、低应力金属布线、高层数压合、高密度布线、低应力切割等玻璃基封装载板全流程工艺拉通;试验线已实现全自动化设备通线,已有超过 100×100mm 尺寸的 24 层(11-2-11)玻璃基封装载板产出并送样,并通过 Pre-con、TCB 1000 cycles、UHAST、BHAST、HTSL、LTSL 等信赖性标准测试。
从 "送样 + 通过可靠性验证" 的组合看,京东方玻璃基封装已从工艺验证走向客户导入前的最后阶段。在 AI 芯片先进封装对 TGV 玻璃基板需求升温的背景下,这是显示龙头向半导体材料领域延伸的关键落子。
四、钙钛矿:三大平台效率创新高,户外实证与 "极致环境" 测试并行
钙钛矿方面,公司采用刚性、柔性、叠层组件三条技术路线并行开发,已实现从手套箱(2.5×2.5cm)到实验线(30×30cm)再到中试线(120×240cm)三大平台全工艺流程拉齐:手套箱效率纪录达 27.94%,实验线 21.39%,中试线 20.11%,柔性组件 16.6%—— 其中中试线与柔性组件效率均处于行业领先水平。京东方光能已获多项国内外权威机构产品认证。
应用验证同步推进:2026 年 4 月,京东方光能钙钛矿户外实证基地在京东方第 10.5 代 TFT-LCD 生产线园区投入运行,规划总装机规模 200kW,涵盖自产刚性、柔性及叠层组件,并引入碲化镉、晶硅(BC、TOPCon、HJT)等主流路线组件同台对比。下半年,公司还计划在黑龙江漠河(极寒)、新疆吐鲁番(干热沙尘)和宁夏银川(高辐射、大温差)开展极致条件实证测试,为钙钛矿组件的户外可靠性积累数据。
五、财务纪律:折旧与资本开支双降,股东回报再加码
值得关注的是公司对资本周期的表态:随着存量产线折旧减少、在建产线分阶段转固,公司总体折旧金额将在 2025 年基础上开始下降;资本开支也将在 2025 年基础上逐渐降低 —— 显示行业已从大规模扩产期进入成熟期,现金流与回报正成为经营重心。
股东回报方面,公司延续《未来三年(2025 年 - 2027 年)股东回报规划》:每年现金分红不少于当年归母净利润的 35%,每年回购注销资金不低于 15 亿元;并已推出新一期 A、B 股回购方案(A 股拟回购注销 5-10 亿元,B 股拟回购注销 5-10 亿港元)。截至 2026 年 9 月 30 日,公司 A 股注销式回购累计回购约 9,439 万股、支付 5.50 亿元,B 股累计回购约 8,869 万股、支付 4.11 亿港元。
六、小结
一次调研,京东方把 "守" 与 "攻" 同时摆上台面:守,是明确行业量价双降、以定制化与高端产能对冲周期;攻,是玻璃基封装、钙钛矿两条第二曲线的实质进展。叠加折旧与资本开支进入下行通道、股东回报持续加码,公司正从 "扩张期面板龙头" 转向 "成熟期平台型企业"。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime