

当中国人正在享受十一长假,咱们的邻国韩国,显示产业却坐不住了:10月1日,首尔汝矣岛国会议员会馆,韩国显示产业协会办了一场政策讨论会,主题是求救:“作为产业安全资产的显示,用 AI 引领超级差距”。
台下坐着产业通商资源部,台上坐着三星显示和 LG Display 的高管。诉求很直接——给税收优惠,给现金,给长期承诺。
全球最强的两家 OLED 公司,不是来庆功的,是来要钱的。为什么急成这样?答案在会场外:中国三条 8.6 代 OLED 产线,正在同时提速。
三个城市,三条8.6代线同时提速
先懂一个词:“8.6代”是面板厂最新一代产线,玻璃基板更大,切笔记本、平板这类中尺寸屏更高效。谁先量产,谁就握住下一轮 中大尺寸OLED市场的主动权。现在,三条线正在三个城市同时冲刺:
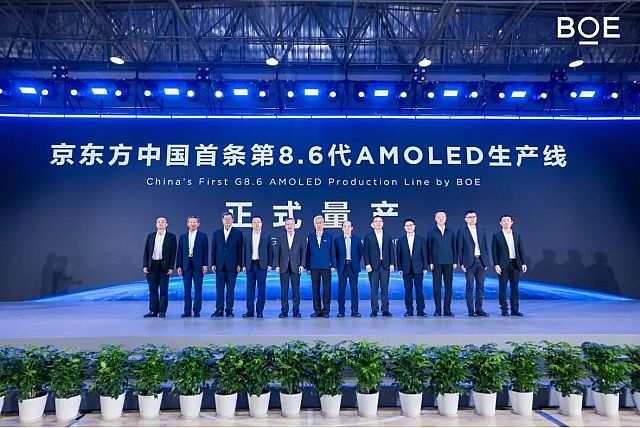
京东方成都 B16:已经“入住营业”,正奔向满产。6月17日量产,总投资630亿元,设计月产能3.2万片,是国内首条、全球首批8.6代OLED线。9月,二期建设启动,3.2万片“满血状态”进入倒计时;首轮供货名单实锤——联想、华硕、小米、荣耀、OPPO、中兴、传音、Nothing等十余家已经拿货。市场还传得有鼻子有眼:苹果iPad的OLED验证,可能已在B16试产(未经官方确认)。一旦坐实,被撬动的就不只是笔记本,还有平板。
TCL华星广州 t8:正在“装修冲刺”,先在武汉练过手。全球首条8.6代印刷OLED产线,总投资295亿元,像打印一样把发光材料“印”到基板上。2025年11月开工、151天封顶,9月刚启动洁净室,计划2027年四季度量产。它不是从零开始:同门武汉t12小线已把印刷OLED良率练到70%,还和微星量产了全球首款消费级印刷OLED显示器。先练手,再上大线——不是赌,是稳扎稳打。
维信诺合肥 V5:还没投产,客户先来“验货”。全球首条无掩膜(无FMM)8.6代线,总投资550亿元,设计月产能3.2万片。4月核心设备已进场,按规划2027年投产。产线还在调试,中尺寸产品已提前进入客户端验证;小尺寸ViP面板出货先破了100万片,荣耀穿戴产品量产出货。
三条线,三种节奏:一条量产冲刺,一条装修收尾,一条客户先行。
韩国呢?目前只有三星牙山A6一条8.6代线,1月启动、7月全面量产。
更要命的是,三种工艺——蒸镀、印刷、无掩膜——同时押注:高世代OLED“中韩双强”格局正式成形:分进合击对单点突破,中国第一次在代际切换中跑在了前面。
韩国为什么急:两组数字
回到会场,先看韩国自己整理的数据。
中国 OLED 市场份额冲到31%,用了约10年;当年 LCD 做到30%,用了15年。同一个对手,同一套打法,这次快了5年。
再看当下格局。2026年一季度全球显示市场按金额计算:中国 55.9%,韩国 28.9%。
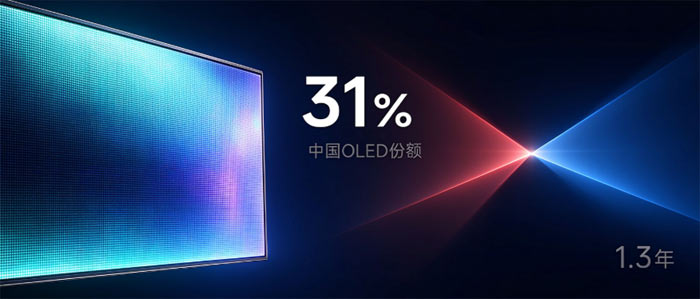
韩国进出口银行的数据也对得上:2020到2025年,韩国 OLED 全球份额从87.3%掉到68.7%,中国从12.1%涨到31.2%。据韩媒报道,中韩在 IT 类大尺寸 OLED 上的技术差距,也从3—4年缩到1—2年。
论坛自己的判断很坦白:显示市场实质上是韩中两国的对决,没有第三个玩家,也没有缓冲带——一方掉下去,另一方立刻接盘。
翻译成大白话:这不是下棋,是抢凳子。
韩国为什么把“安全”搬上台面
企业打得赢的时候,是不去国会谈“安全”的。它们谈份额、谈代差、谈利润率。
只有当价格战打不动、成本优势守不住、份额曲线掉头向下时,“国家安全”才会被搬出来——因为它是唯一能绕开市场逻辑、直接拿到资源的理由。
这个剧本,韩国已经演过一遍。
LCD 的完整复盘,一句话就能说清:2004年登顶全球第一,稳坐16年;2020年被中国反超;2022年三星显示全面退出;2024年 LG Display 把广州厂卖给了 TCL 华星。从被反超到彻底离场,两年。
更扎心的对照是:2023年韩国发布“显示产业创新战略”,目标2027年全球份额回到50%、民间配套投资65万亿韩元。而2026年一季度的现实,是28.9%。目标喊得很响,现实还差得远。
三星要“长期”,LG 要“现金”:两家病得不一样
三星显示:要“确定性”。税收抵免结转期从10年延到20年、取消日落条款、R&D全部纳入抵扣——投一条线是十年起步的事,政策却一年一确认。三星要的,是“政策别过期”。它还在真金白银下注:牙山A6已投超4万亿韩元,宣布2040年前累计投67万亿韩元,并计划扩建A4线。
LG Display:要“现金”。它主张投资当年就把税收抵免以现金退回来。理由极其具体:设备投资当年巨亏,没有企业所得税可抵,抵免要等盈利才兑现——最缺钱的年份,恰恰是拿不到钱的年份。它急,是有账本的:2026上半年营收约11.15万亿韩元,同比还在降;7月刚靠国家增长基金拿到1.5万亿韩元低息贷款,凑齐坡州3万亿韩元的技术升级投资,而且明说聚焦技术、不扩产能。不是不想扩,是扩不动了。
还有一个细节特别真实:它请求政府设计“地区偏好指数”时,考虑坡州作为朝韩边境地区的特殊性——离首尔不远,但招工和居住配套完全是另一回事。一个全球顶级面板厂,连招工都要写进国会提案。
首尔半导体要国产microLED公共采购优先权,防卫产业振兴会要军用显示与关键材料零部件的国内供应链——一个要订单,一个要军供。这已经不太像产业政策,更像举国动员。这些诉求最终都要落到财政上:政府已宣布设立“未来应对基金”,规模最高约100万亿韩元,拿半导体景气带来的超额税收养显示。但半导体周期一旦下行,弹药可能缩水——而产业投资的窗口期,不会等人把钱攒够。
韩国还剩什么牌:Tandem 和苹果订单
除了要钱,韩国手上还剩什么牌?
LG 的答案是“压倒性的差异化技术”,代表是 Tandem OLED——简单说,把发光层叠两层以上,亮度、寿命、功耗一起优化;三星的思路类似:8.6代线用氧化物 TFT 加叠层,专攻高端。
但技术代差,正在被产能规模抵消——这是本轮竞争最容易被忽略的变量:中国三条线一旦全面放量,三星的技术优势,就要面对数倍产能的冲击。
说句公道话,韩国暂时还没输。最高端的赛道上,它依然握着门票:iPhone 18 Pro 的 OLED 由三星显示和 LG Display 包揽(苹果 OLED 供应中三星59%、LG 27%、京东方约14%);MacBook Pro 的 OLED 被三星8.6代线独家拿下;A6 良率超90%,部分关键制程超95%——90%正是高世代线“稳定量产”的公认门槛,三星已经迈过去,京东方还在爬坡。
所以这场仗的真实形态是:韩国守高端,中国抢规模。问题是——当年 LCD,也是这么开始的。
结语:一个行业开始讲“安全”,往往是因为它讲不动“增长”
这场论坛最有价值的,不是那几条税收诉求,而是把一件事摆上了台面:
当一个行业开始用“国家安全”而不是“市场竞争力”来争取资源,说明它已经默认——纯靠市场,打不赢了。
韩国赌的是:用政策把 OLED 的窗口期撑长几年,靠 Tandem、8.6代、AI 制程拉开新代差。
中国赌的是:三条 8.6 代线同时提速,把高端价格打下来,重演 LCD 剧本。
而接下来每一步——直接退税能不能落地、三条线爬坡快不快、iPad 验证能否坐实——都在改写这条曲线的斜率。
当年 LCD,韩国从被反超到退出用了两年。
OLED 这条曲线,快了5年。
 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime