

三星显示器在中国大陆市场已进入最后的渠道清算阶段。据ChannelGate 视博合聚 9 月 24 日爆料,各行业 SI 客户及全国总代理翰林汇等拥有进货权的渠道已陆续停货,三星显示器内部正对全渠道库存做最终统计,并将据此向相关客户给予库存补偿,整个清算流程预计 2026 年 11 月底结束。(需要说明的是,上述渠道清算细节目前仍属渠道传闻,尚未获三星官方确认)
从官宣停售到渠道停货,中间隔了一个"过渡期"
本次渠道清算,是三星今年 5 月官宣的在华家电业务停售计划的落地环节。2026 年 5 月 6 日,三星(中国)投资有限公司发布正式公告:为应对急剧变化的市场环境,三星电子决定在中国大陆市场停止销售含电视、显示器在内的所有家电产品,手机业务保持正常运营;所有已购买三星相关产品的消费者,后续将继续按照《消费者权益保护法》及国家三包规定获得完整售后服务。
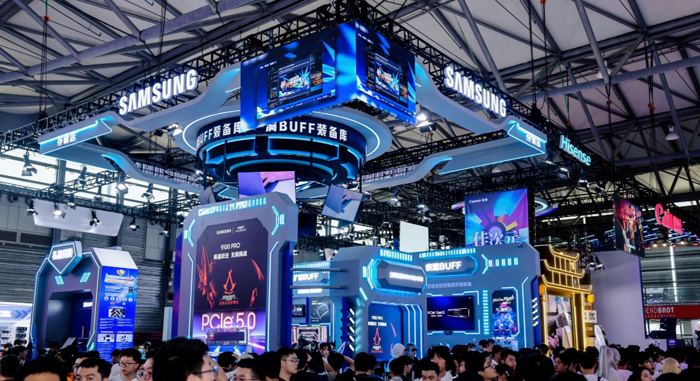
值得说明的是,官宣停售并不等于立即断货。由于国代合作协议尚未到期,翰林汇仍是三星显示器在中国大陆唯一拥有进货权的渠道,5 月其出货价格表还新增了 15 款 27 寸、32 寸商用 SD800、SD700 系列机型,并对部分玄龙骑士 OLED 机型及 32 寸、49 寸、57 寸等大尺寸型号上调价格。5 至 8 月属于按合同履约的过渡出货期,直到 9 月渠道才正式进入停货清算。
显示器市场格局,本土品牌已占主导
据知情人士透露,白色家电此前已淡出中国市场,彩电随后退出,而在中国市场卖得还不错的显示器业务,因与黑电同属一个部门而受到牵连。为何说“受牵连”呢?其高端电竞等细分市场的品牌号召力与盈利能力,三星显示器连续多年位居全球电竞显示器出货份额第一,而据IDC 数据显示,2026 上半年国内显示器出货量前五名中并无三星。
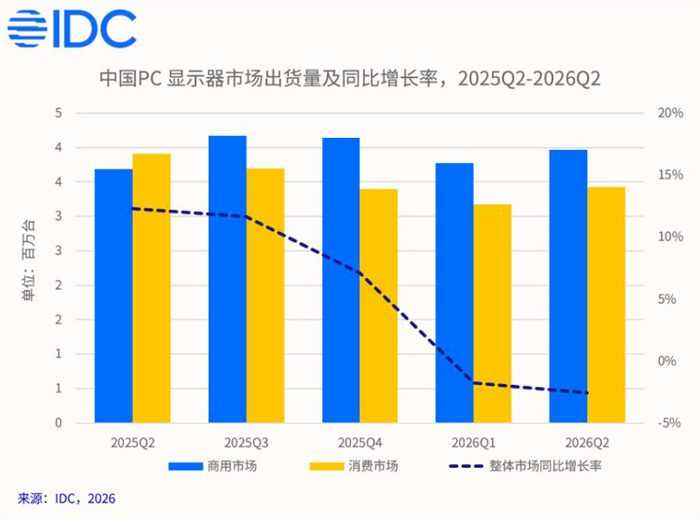
IDC 数据显示,2026 年上半年,中国 PC 显示器市场整体出货量 1430 万台、同比下降 2.2%;其中商用市场出货 770 万台、同比增长 5.7%,消费市场出货 660 万台、同比下降 10.1%,呈现明显的"商升消降"结构性分化。
品牌份额方面,AOC 以 19.3% 稳居第一,联想以 17.3% 位列第二,惠科(HKC)以 11.1% 排第三,华为份额同比提升 3.2 个百分点至 7.5% 排第四,飞利浦以 6.6% 位列第五。整体看本土品牌已占据绝对主导位置。
11 月底之后,变数仍在
作为 1992 年就进入中国市场的外资品牌,三星彩电业务曾在 2005 年拿下近 20% 的中国市场份额、位居行业第一。而如今,市场座次已改写。
伴随业务收缩,配套传播端口同步调整。2026 年 6 月 23 日,长期发布三星家电产品宣传内容的三星电子官方公众号已自主注销、停止使用。
清算结束后,三星显示器在中国大陆市场如何调整,目前仍无定论。此前曾有传闻称三星拟与京东接洽业务接盘、或效仿 LG 交由第三方公司运营,均未获证实。业内普遍认为,三星大概率将资源进一步向手机、半导体存储两大核心业务单元倾斜;此外,医疗设备与 B2B 业务亦在保留之列。
替三星说明白,退的是整机渠道,不是面板产能
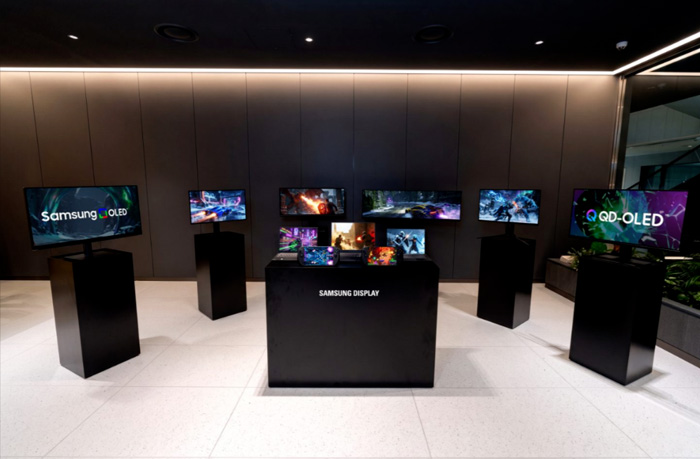
目前有关三星的各种消息很多,在这里需要需要替三星厘清一个概念,此次清算的是三星品牌显示器整机在中国的销售渠道,归属三星电子的消费电子业务;而三星显示作为上游面板厂并未退出,仍是全球 OLED 面板的主要供应商,其 QD-OLED 显示器面板出货持续增长。
但在整机与终端市场层面,国产替代的进程确实已经走完。过去十余年,中国大陆面板厂商在全球大尺寸 LCD 面板市场占有率已突破七成,在柔性 OLED、Mini LED 等新型显示领域持续缩小与国际头部厂商的差距,完成了从"缺芯少屏"被动追赶,到全球产能主导、技术多元并进的产业跃迁。
从供给端看,国内显示产业已构建起从上游核心材料、中游面板制造到下游终端应用的完整产业体系,主流量产线工艺稳定性持续提升,上下游协同研发效率大幅优化,新品从实验室验证到大规模量产的周期明显缩短,行业抗风险能力显著增强,可快速响应不同场景的定制化显示需求。
以面板为例,2026 上半年,京东方五大主流应用 LCD 面板出货量继续保持全球第一,AMOLED 保持国内第一、全球第二;惠科电视面板出货面积位列全球第三,显示器面板出货面积上升至全球第三。
未来显示行业趋势,高端赛道进入加速期
在中小尺寸模组、普通背光模组等领域站稳脚跟后,国内显示企业在 Mini LED 背光模组、高精度绑定、车载宽温域模组等高端细分赛道已实现实质性突破,部分指标达到国际领先水平。在电竞显示器、商用大屏、MicroLED显示等高端场景,国产厂商凭借差异化的产品定义和快速响应能力,正持续填补外资品牌退出留下的市场空白。
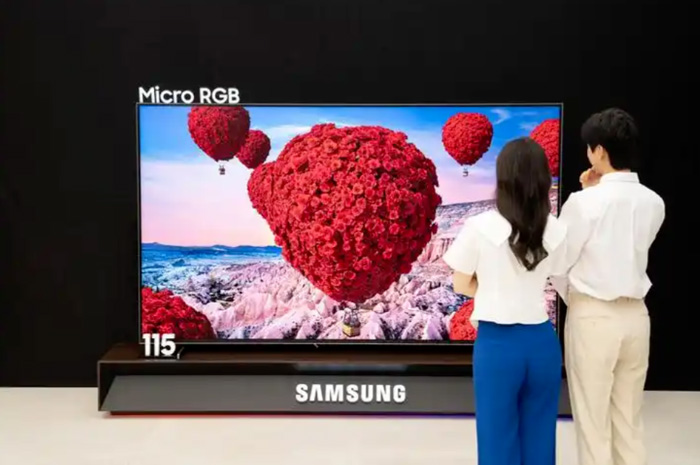
长期来看,AI 终端(AI PC、AI 手机)的换机潮间接带动显示模组升级需求,新能源汽车智能化浪潮推动车载多屏化、大尺寸化,单台车显示模组价值量大幅提升,叠加工业物联网、智慧城市对工业控制面板的需求增长,整个显示行业的增量空间正在被持续打开。未来五年,行业核心竞争逻辑将从此前的规模扩张转向"技术引领+场景深耕+产业链自主可控",具备技术壁垒与规模优势的平台型企业,将成为承接外资品牌退出市场的核心力量。
后记:对三星而言,这是一次战略聚焦,对国内显示器市场而言,存量竞争将进一步向高端化、场景化方向演进,行业也将告别外资品牌主导市场的旧格局,进入由本土企业主导技术迭代与场景创新的全新发展阶段。
 Vtron威创拼接墙
 台达拼接墙
 飞利浦液晶拼接墙
 aoc
 cisone启沃
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime