

近日,OLED产业链连续传出多起项目节点:宏禧科技12英寸硅基OLED核心设备进场,熙泰科技眉山一期启动招标;三星拟建12英寸RGB OLEDoS量产线;广州TCL华星295亿元8.6代印刷OLED进入冲刺,武汉T12引入G6喷印装备;成都维拓立OLED发光材料项目通过环保验收。从微显、中尺寸到材料设备,一轮“应用牵引、路线分化、供应链补位”的OLED新投入周期正在展开。
总投资 20 亿元 宏禧科技 12 英寸硅基 OLED 项目核心设备进场
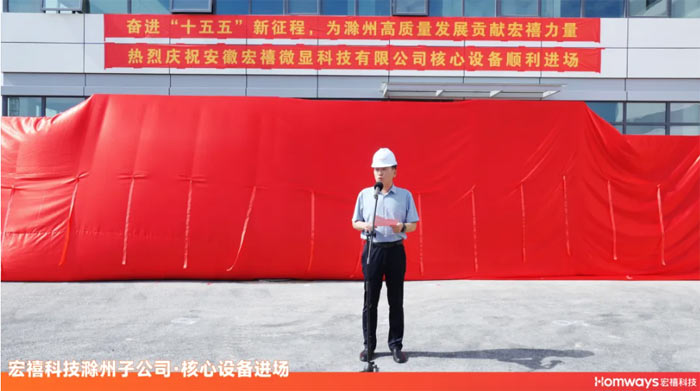
9 月 15 日,宏禧科技位于安徽滁州的 12 英寸硅基 OLED 微型显示模组项目核心设备顺利进场,项目全面进入设备安装调试阶段。
该项目总投资 20 亿元,聚焦 12 英寸硅基 OLED模组的研发与制造。项目于 2025 年 4 月开工建设,同年 12 月实现主体结构封顶。达产后预计年产 12 英寸晶圆 7.2 万片,年产值约 30 亿元。
该项目产品将重点面向 XR 拓展显示、电子取景器(EVF)等前沿赛道,为新一代智能终端提供核心显示器件支撑,进一步壮大国内硅基微显产业链制造环节。
据悉,滁州项目是宏禧科技布局的第二条 12 英寸硅基 OLED 产线,首条 12 英寸硅基 Micro OLED 产线已建成并稳定量产,跻身全球少数掌握该尺寸量产能力的企业行列。
投资7.96 亿元,熙泰科技Micro-OLED眉山项目一期EPC招标
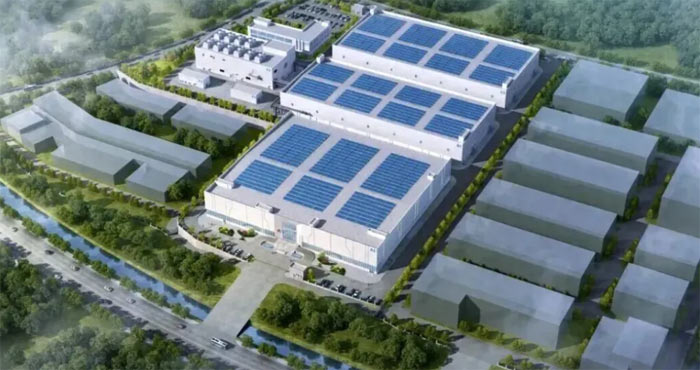
熙泰科技Micro-OLED 微显示模组及 OEM 整机项目(一期)EPC 总承包开启招标。项目整体备案总投资 16.13 亿元,一期投资 7.96 亿元,规划5 条模组、5 条整机线,一期先行建设 2 条模组产线,达产后可实现年产 1000 万块微显示模组、300 万台 OEM 整机。一期厂房预计 2027 年 6 月投用,二期计划 2027 年底启动建设。
值得一提的是,熙泰科技硅基Micro-OLED布局持续提速。湖北安陆8英寸线于6月4日点亮,总投资27亿元,一期建设8英寸线、二期规划12英寸线;安徽芜湖8英寸线稳定量产,12英寸线2024年贯通后持续爬坡,一期月产能约6000片晶圆;四川南充12英寸硅基OLED产业园主体封顶,计划2026年底点亮、2027年二季度量产,设计月产6000片,达产后年产值约14.5亿元。熙泰由此形成“8英寸+双12英寸”晶圆制造矩阵。
三星拟建12英寸RGB OLEDoS产线:高亮度路线3000亿韩元豪赌,良率才是真正门槛
与中国的规模扩张不同,三星显示这次选择的是显示效果最极致、也最难的一条路。
三星显示12 英寸 RGB OLEDoS 量产方案,总投资约 3000 亿韩元(约 14.7 亿元人民币),规划月产能 3000 片晶圆,预计四季度下达设备订单,2027 年完成设备进场、2028 年启动量产。
最引人注目的是设备选型。三星在对比 Sunic Systems 与佳能 tokki 两大厂商后,选定 前者蒸镀设备,设备投资约 1500 亿韩元(约 7.35 亿元)——而常规 OLEDoS 沉积设备市场价约 400 亿至 500 亿韩元,这笔采购约为市场价的三倍。
技术账上,RGB 路线确实占优:WOLEDoS(白光 + 彩色滤光片)虽已成熟应用于 Apple Vision Pro 等主流 XR 设备,但白光穿透滤光片会产生光损,靠提亮弥补又会推高功耗、引发发热与续航问题;而 RGB OLEDoS 直接在子像素上沉积三色发光层,在峰值亮度、发光效率、色彩还原上具备显著优势。
现实账却很难算。eMagin 原有 8 英寸 RGB OLEDoS 工艺良率仅维持在 20% 的较低水平,而三星此次把晶圆升级到 12 英寸,蒸镀均匀性、对位误差管控难度进一步放大,掩模下垂、热变形、全域位置偏差、沉积厚度均匀性都是量产落地的核心技术难点。
正如韩国业内人士所言:RGB OLEDoS 在亮度、光效上的优势毋庸置疑,但 12 英寸规模化量产尚未经市场验证,良率的爬坡速度与稳定效率将决定商业化节奏。换言之,三星押注的是 "显示效果终局",代价是把商业化节点押到 2028 年之后。
295 亿元 TCL 华星印刷 OLED 项目产线建设加速,2027Q4量产
TCL华星第8.6代印刷OLED生产线一期项目t8项目建设工地热火朝天,主体厂房已提前封顶,计划于2027年第四季度实现量产。
近日,从陕西建工安装集团第四公司获悉,位于广州黄埔区永和街道的 TCL 华星t8项目建设迎来新进展,一期变电所 3 包项目建设正稳步推进。
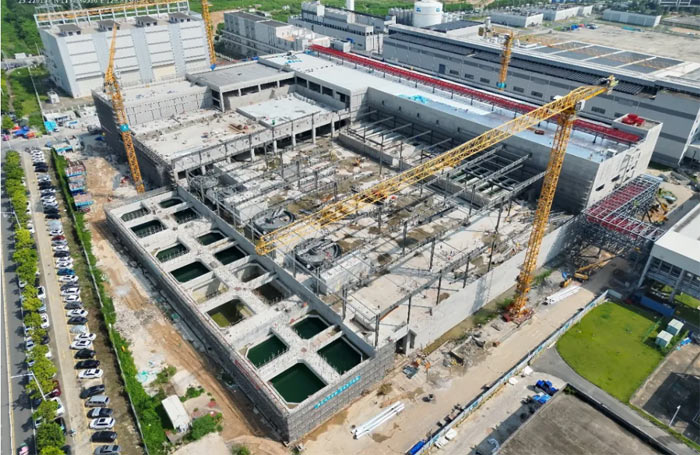
该项目总用地约 55.1 万平方米,总建筑面积约 99.1 万平方米,由华星与广州市、广州经开区管委会联合打造,总投资达 295 亿元。建成后设计月加工 2290mm×2620mm 玻璃基板 2.25 万片,主攻显示器、笔记本、平板电脑等中尺寸市场。
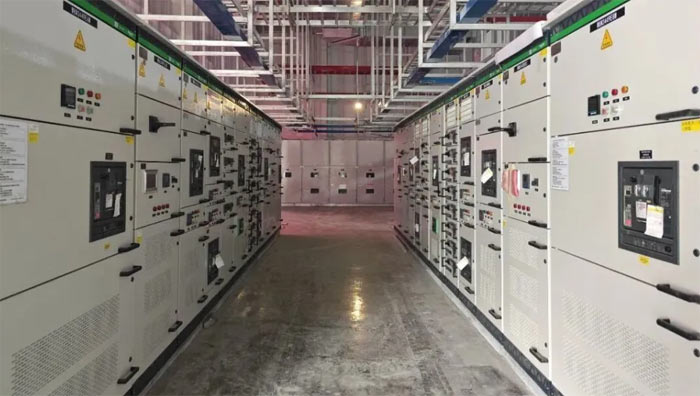
本次承建范围包括废水站、模组厂房多座配变电所与室外箱变,涵盖高低压配电设备、桥架电缆、接地系统等电力配套工程,是整条产线顺利通电投产的关键保障。自今年 5 月底进场施工以来,工程按节点高效推进,9 至 10 月将启动电缆敷设、设备调试及送电工作,变电所配套工程进入建设冲刺阶段。变电所顺利投运后,产线设备安装将全面加快,推动项目加速建成投产。
15 亿元扩产,武汉华星T12印刷OLED产线导入国科创印刷G6 OLED设备
t12 是 TCL 华星印刷 OLED 技术的 "量产孵化器",它验证了技术路线与良率,为 295 亿元的 8.6 代 t8 产线铺路;2026 年正从医疗专显向消费级桌面显示器放量,并同步推动国产喷印设备与材料替代。
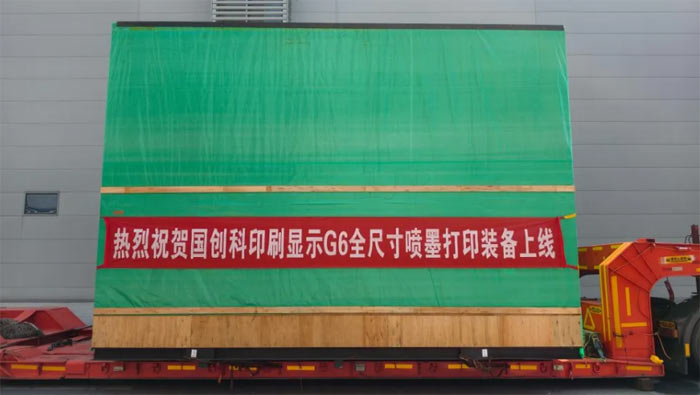
9月14日,国创科对外官宣,自研G6全尺寸喷墨打印装备正式搬入头部面板厂量产产线,标志国产大尺寸印刷OLED装备,正式从实验室验证迈入量产产线实战阶段。业内人士推测,这台设备落地的应是武汉华星T12印刷OLED产线。
TCL华星T12产线2023 年收购日本 JOLED 印刷设备搭建,2024年完成首片点亮,2025年投入15亿扩产,目标2028年把月产能由3K/M提升至9K/M。2026年Q3,与微星推出全球首款消费级印刷OLED显示器并量产。
投资 1000 万元 成都维拓立 OLED 发光材料研制项目通过环保验收
面板大线密集上马,上游补位同步加快。近日,成都维拓立柔性电子技术有限公司 OLED 发光材料研制项目环保验收报告对外公示,项目正式通过环保验收。该项目总投资 1000 万元,租赁成都高新西区无线创智产业园 3 号楼建设,标志着这家本土材料企业 OLED 关键材料研制能力进入新阶段。
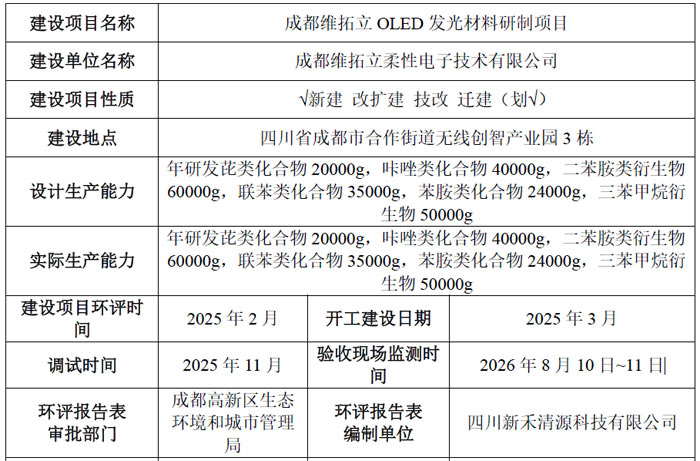
项目于 2023 年 11 月立项,2025 年 3 月开工建设,同年 11 月初建设完成,并于 2026 年 8 月 10 日至 11 日完成验收检测。
从产业视角看,该项目卡位 OLED 产业链价值关键环节。发光材料长期由 UDC、默克、出光兴产等海外厂商主导,被视为显示产业链 "卡脖子" 环节之一,本土材料企业布局具有国产化替代的长期战略意义。与此同时,项目所在的成都高新西区正加速集聚显示产业要素:京东方第 8.6 代 AMOLED 生产线已于今年 6 月正式量产,成都 "世界柔谷" 产业集群持续扩容,为上游材料就近配套提供了广阔市场空间。
值得一提的是,国内更大力度的材料补位在长春海谱润斯10亿元、年产20吨OLED有机电致发光材料,以及甘肃维世诺中间体、奥来德蒸发源、鼎材/莱特/海谱润斯等终端材料替代。
观察:从产能竞赛到“路线+良率”双筛选
把近期六大项目放在一起,OLED投资已不是单一“谁更敢扩产”的故事,而是三条主线并行:
近眼微显:国内宏禧、熙泰、昀光等押12英寸硅基OLED,服务AR/XR/EVF;三星押12英寸RGB OLEDoS,换亮度与效率。前者比产能释放和模组整机协同,后者比良率突破。
中尺寸IT:TCL印刷OLED以T12验证、T8放大,用喷印绕开蒸镀FMM高成本;传统高世代蒸镀仍由头部面板推进,但资本开支更看重IT终端替代。
上游配套:发光材料、中间体、蒸发源、喷印装备、检测设备同步国产化,项目大小不一,但共同决定大线投产后的供应链安全与迭代速度。
短期最确定性的是厂房和设备进场:宏禧滁州、TCL黄埔、熙泰眉山都进入可观测建设节点。中期最大变量是良率——12英寸硅基微显、三星RGB OLEDoS、印刷OLEDG8.6,谁先稳定良率,谁掌握定价权。长期看,OLED竞争会从“面板产能份额”转向“路线组合能力”:微显看近眼生态,IT看印刷成本,材料设备看国产替代深度。
 Vtron威创拼接墙
 台达拼接墙
 飞利浦液晶拼接墙
 aoc
 cisone启沃
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime