
过去几年,AR眼镜一直面临一个尴尬:概念很热,产品很多,但真正愿意天天戴在脸上的用户不多。 原因之一,是显示方案始终没有找到平衡点——要么太暗,要么太贵,要么太重。微显示屏幕,正是决定AR眼镜能否从小众走向大众的核心关卡。
在CIOE 2026上,这个问题被摆在了最显眼的位置。现场,Micro-LED、硅基OLED、LCOS三条技术路线的核心厂商悉数到场,各自带着最新产品,正面展示自己对这个问题的回答。它们路径不同、进度不同、目标场景也有所差异,但都指向同一个方向:让AR眼镜离“好用”更近一步。而在AR爆发前夜,这场微显示赛道的竞速已经拉开,关键是谁能率先跨过“可用”与“可量产”之间的门槛,卡住先机。
一、Micro-LED:全彩方向明确,量产卡位尚早
Micro-LED被许多人视为微显示的终极方案。理论上,它亮度高、功耗低、寿命长,几乎完美匹配AR眼镜户外使用、全天候佩戴的需求。但它的难点也众所周知:把数百万颗微米级的红绿蓝LED芯片精准转移到驱动电路上,同时保证良率和成本,工程难度极大。
本届展会上,数十家Micro-LED参展商集中亮相,覆盖外延、芯片、驱动、光机模组等全链条。最集中的看点,是全彩化方案的突破进度。
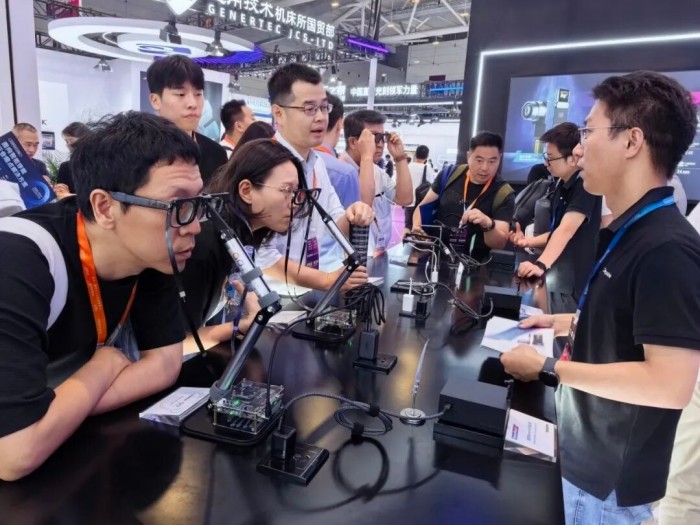
镭昱光电展示了0.12英寸的单片全彩Micro-LED,像素间距已经进入微米级范围。思坦科技带来了思璟®系列最新的约0.12英寸绿光模组,像素密度达到11400PPI,亮度达到800万尼特。这个数字意味着即使在正午阳光下,画面依然清晰可见。
在实现全彩的技术路线上,厂商各有侧重。秋水半导体从最难的红光入手,发布量产型8英寸AlInGaP红光芯片与0.15cc红光光机,以“无损Micro-LED”(电性绝缘替代物理刻蚀)+ 8英寸混合键合打通红光量产链路,短期走RGB三色合光、中长期推进三层堆栈单片全彩,计划年内启动红光单色出货。西湖烟山则沿单色“凌霄”、红绿“双曜”到“天枢”全彩梯次推进,主打硅基GaN三色垂直堆叠与混合键合,配套“微芒”光机与波导。赛富乐斯侧重量子点色转换(如NPQD),展出T1单色与T3全彩微显示屏。星钥半导体展示大尺寸硅基GaN外延、高精度混合键合及R/G/B+CMOS垂直堆叠单片全彩;微玖光电聚焦InGaN基RGB隧道结垂直堆叠全彩外延,并补齐红光外延与键合环节。诺视科技以像素堆叠方案落地单绿/双色AR光引擎(如芯眸M06、雷鸟iO),全彩仍在工艺扩展中;芯屏半导体侧重大尺寸硅晶圆重构与光电化合物混合键合、异质集成。至于君万微电子、立琻半导体,则分别补齐外延、硅基GaN芯片、晶圆键合与光互连等环节。
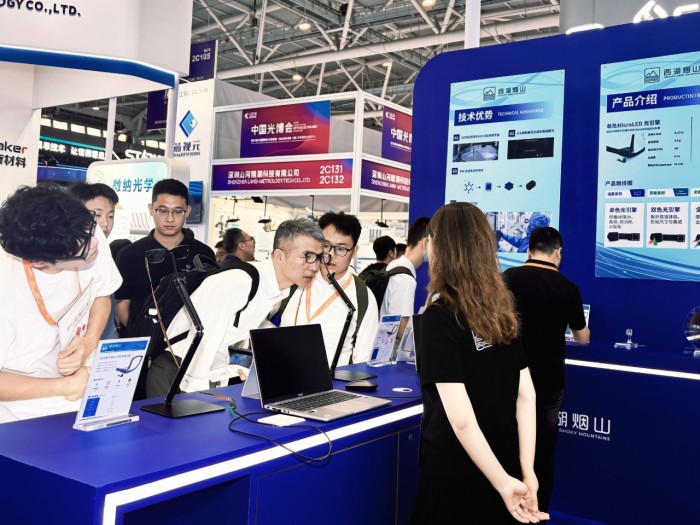
从展品来看,Micro-LED已经过了“只能展示单色”的阶段,全彩样品开始集中出现。但也要客观看到,多数展品仍以工程样品为主,距离大规模量产还有一段路要走。 换句话说,这个赛道的竞争,已经从“能不能做出来”进入“能不能低成本做出来”的新阶段。 在这场竞速中,Micro-LED的位置是“技术领跑、量产待考”,真正卡位的时间点,取决于良率与成本这道关卡何时被攻破。
二、硅基OLED:量产在先,卡位AR第一波红利
与Micro-LED展区偏重“展示潜力”不同,硅基OLED展区的气氛明显更务实。参展企业大多带着成熟的量产产品,参数清晰、交付明确,更像是在谈生意。
硅基OLED的技术本质,是在硅基板上制作OLED发光层,具备高分辨率、高对比度、色彩表现好等优点。它的成熟度在近眼显示领域已经得到验证,目前已经是很多AR眼镜、头戴显示设备的主流选择。
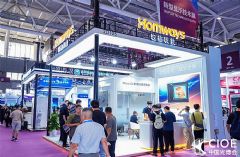
本届展会上,视涯科技展出了光机模组和整机参考设计,说明其不只想做屏幕供应商,还想帮客户降低整机开发门槛。熙泰科技带来了从0.23英寸到1.35英寸的全系列产品,并重点宣传其12英寸产线的量产能力。宏禧科技则聚焦高亮度和HDR场景,主要瞄准FPV飞行眼镜和电子取景器市场。
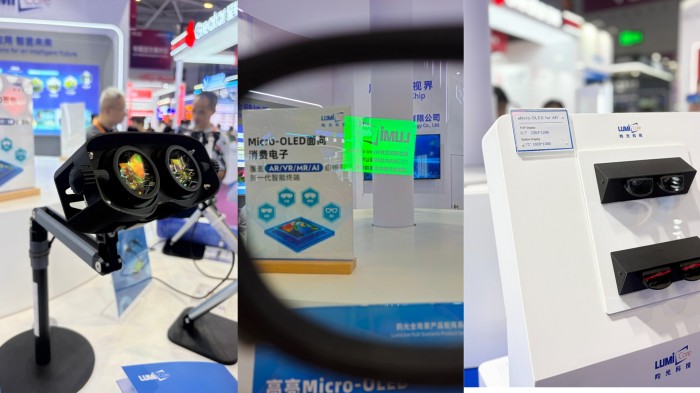
在更大尺寸与专业显示方向,昀光科技展出1.32英寸VR/MR硅基OLED,并提供0.39、0.49、0.6、0.71等中尺寸产品,覆盖AR眼镜、专业近眼、工业检测、医疗及夜视/瞄具等场景;芯视佳重点展出0.49英寸(1920×1080)硅基OLED,面向AR与工业近眼设备。睿显科技产品覆盖0.2–1.5英寸硅基OLED,应用于AR/VR、医疗内窥、工业视觉等;国兆光电展0.2–1.2英寸、分辨率640×480至1920×1080。几家按不同尺寸、分辨率与场景组合,可覆盖当前近眼显示的大部分主流需求。
整体来看,硅基OLED的最大特点是“稳”——尺寸选择多、良率相对可控、供应链成熟。它不像Micro-LED那样被视为终极方案,却在这场竞速中最有可能率先卡住AR眼镜第一波大规模出货的位置,成为最现实的显示选择。
三、LCOS:先在垂直领域建墙,再借 AI 眼镜切入消费 AR
LCOS是一种出现很早的显示技术,过去大量应用于投影机。在AR眼镜兴起后,它一度被认为体积太大、亮度不足,并不被看好。但本届CIOE上,LCOS阵营用一组产品回应了这种质疑。
LCOS的优势在于分辨率高、成本相对低,而且可以利用成熟半导体工艺制造。关键在于,如何把体积做小、把光机做薄,以及如何找到真正适合它的应用场景。
在芯片层,奇景光电展出了LCOS微显示方案,采用双边Front-lit架构,面板模组体积不到一立方厘米(非整机光机体积)。芯鼎微则展示了面向车载场景的0.37英寸和0.55英寸LCOS芯片,分辨率分别达到1080p和4K级别,并且已经通过AEC-Q100车规认证。车规认证周期长、门槛高,这不仅是技术优势,更是一道时间壁垒。
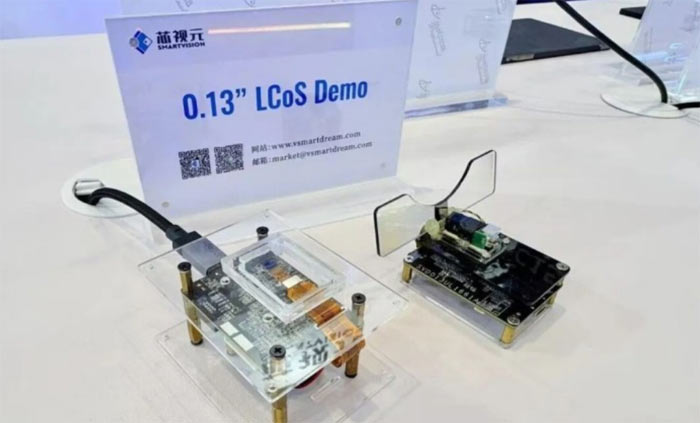
芯视元集中展示覆盖0.13—0.69英寸的全规格LCoS产品矩阵,包括0.13英寸LCoS(640×480,小体积、高画质、低功耗特性)、一“芯”多能的0.26 英寸LCoS(1280×720)、面向高阶智能座舱的0.69 英寸 LCoS(1920×1080)
在光机层,歌尔光学展出了自研的0.75cc全彩LCOS光机,搭配自家F50Se碳化硅波导,可以实现50度视场角、入眼亮度超过1500尼特。这个组合意味着LCOS在AR整机上已经具备了可用的体积和亮度。立讯精密也展出约0.33cc的Front-lit LCOS全彩光机,进一步压缩了体积。
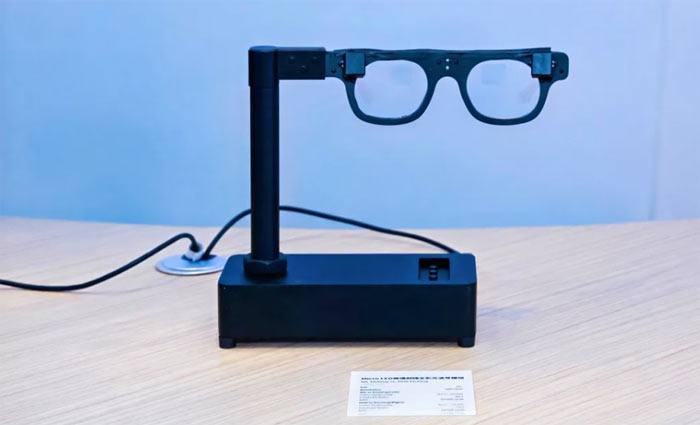
更值得关注的是整机层面的动作。展会上的“云雀Air”AR眼镜,并非由单一家企业完成,而是立讯精密、光峰科技、慕德微纳三方联合研发:立讯负责整机与系统集成,光峰提供核心显示引擎,慕德微纳承担微纳光学。其中光峰科技提供的全彩光引擎体积只有0.25cc左右,把LCOS方案的整机体积压缩到了接近日常佩戴的水平。
LCOS 给行业传递的信息很清楚:它先在车载 AR-HUD、投影交互、特定行业应用中建立起实打实的优势,如今又借 AI 眼镜浪潮切入消费 AR 主战场 ——Meta Ray-Ban Display 即采用 LCoS 路线,本届展会上立讯云雀 Air、歌尔 0.75cc 全彩光机等展品同样瞄准消费级 AI/AR 眼镜。对后来者来说,想进入这个领域,面对的不仅是技术竞争,还有车规级认证和高端光机整合能力的双重门槛。这种 "建墙式" 的卡位方式,一旦占住,后来者很难短期追平。
四、横向对比:各自卡位,跑的不是同一条赛道
看完三条路线各自的展品,现在把它们放在一起比较。一个直观感受是:Micro-LED、硅基OLED、LCOS确实存在竞争关系,但它们各自的优势场景并不完全重叠。 与其说是争夺同一个终点,不如说是在三条相邻的跑道上各自加速。
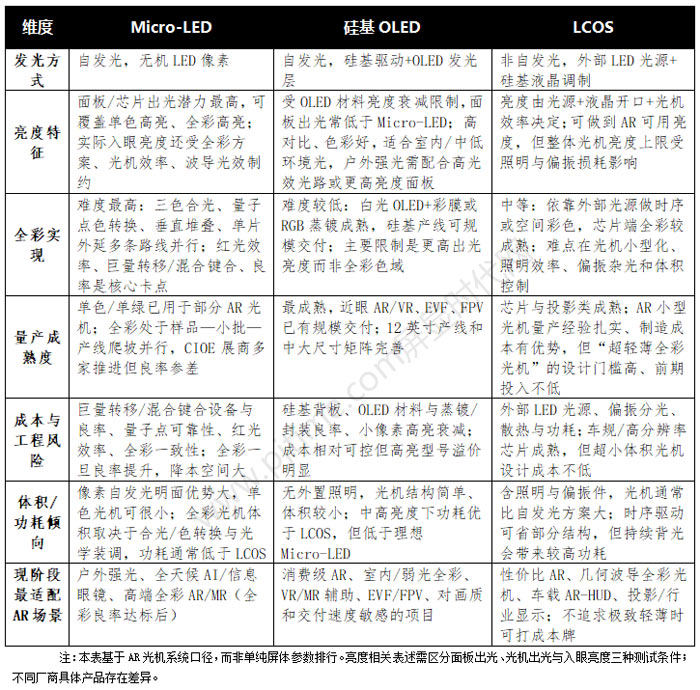
这张表并不支持“某条路线会完全胜出”的结论。更准确的理解是:AR眼镜市场还在早期,不同产品定位会选择不同显示方案。 轻量级、价格敏感的消费级AR产品,硅基OLED目前更有优势;强调户外亮度和极低功耗的旗舰产品,Micro-LED值得等待;而车载、工业、商用等场景,LCOS可能继续扮演重要角色。也就是说,这场竞速的结果不是唯一赢家,而是看谁先在自己对应的场景中站稳脚跟。
五、回到标题:谁先卡位?三个判断
从本次CIOE的展品来看,我们可以直接回答标题中的问题。以下三个判断不是对远期格局的预测,而是基于已展出的产品和厂商布局,从量产成熟度、技术路线阶段与垂直场景壁垒做出的逻辑推断。
第一,最可能率先卡位的是硅基OLED。 依据是,本届展会上硅基OLED厂商普遍展示了可量产交付的产品,而非实验室样品。特别是12英寸产线的成熟,意味着成本有持续下降空间。当然,这个窗口期能否持续,还取决于全彩光波导的配合速度和更高亮度方案的迭代进度。
第二,Micro-LED的卡位还需等待良率突破。 展会上的全彩样品确实令人印象深刻,但只有将混合键合工艺的良率和成本控制在商业可行范围内,它才能从“展品”变成“商品”。这个时间点可能比很多人预期的更晚。
第三,LCOS正在通过场景迁移完成垂直卡位。 车规认证+光机自研+整机集成,已经形成一个组合拳。这个组合拳未必能赢下消费AR的主战场,但在AR-HUD、车载投影、工业显示等垂直领域,却可能让后来者很难追赶。
以上三个判断,都可以通过一个简单的框架来持续跟踪和验证,用来检验谁真正卡住了位置。这个方法不限于展会,也适用于日常的产业研究和合作评估:一看器件,是否有具体型号和清晰参数;二看光机,是否有自研模组并公布体积、亮度、功耗等关键指标;三看整机,是否有能实际体验的终端设备。 元器件、光机、整机三层都能打通的厂商,无疑更值得关注。
CIOE 2026让我们看到,微显示三线竞速已经进入白热化阶段,没有哪一家企业愿意在AR爆发前夜掉队。从展品事实出发,硅基OLED最接近第一波量产红利,LCOS在垂直领域率先形成壁垒,Micro-LED则在为下一代旗舰积蓄力量。 谁最终卡住AR爆发的最大窗口,取决于良率、成本与终端体验的持续验证。这个答案,也许下一届展会就会更清晰。
 明基投影机
 坚果投影机
 科视投影机
 极米投影机
 SONNOC投影机
 宝视来投影机
 视美乐投影机
 当贝投影机
 哈趣投影机
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime