
2026年下半年以来,显示产业链多家核心企业密集完成注册资本上调,从LG Display在华主体、京东方旗下材料平台半年内两度扩资,到歌尔光学、TCL王牌、峰米科技等不同环节的头部厂商,横跨面板制造、上游材料、终端光学的增资潮正在展开,这一轮资本动作更多指向技术链条、底层工艺和下一代场景的纵深布局,折射出全球显示产业竞争逻辑的深层转变。
LG Display注册资本增至166亿元
从公开的工商变更信息来看,产业链核心主体的增资节奏在近半年明显加快。10月22日,乐金显示光电科技(中国)有限公司完成注册资本调整,总额从156亿元升至166亿元,新增10亿元资金在原有股权结构下完成注入,LG Display持股70%、广州高新区科技控股集团持股30%的比例保持不变。
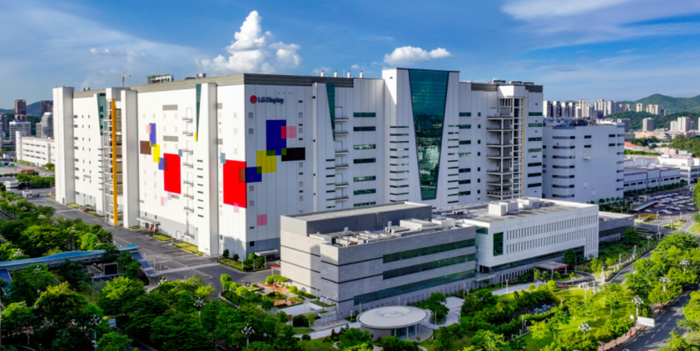
乐金显示光电科技(中国)有限公司成立于2018年的在华制造平台,是LG Display在华布局的核心生产与运营主体,业务覆盖显示器件制造、销售及电子产品配套环节,大额增资落地后,其在华项目的资金储备与运营韧性进一步增强,主要服务国内高端消费电子、车载显示、商用屏幕等市场。
国内高端显示、车载屏、柔性显示需求持续扩容,行业整体向高分辨率、低功耗、智能化方向升级。LG Display通过增资扩股,有望进一步巩固其在高端显示领域的市场地位,持续深耕粤港澳大湾区显示产业集群。
京东方旗下材料平台半年内两度扩资
京东方的资本动作则集中在上游材料赛道,形成了连续递进的增资路径。今年3月,北京京东方材料科技有限公司注册资本从5亿元增至5.2亿元,仅两个多月后,这一数字就从5.2亿元快速跃升至9.2亿元,累计增幅接近77%。
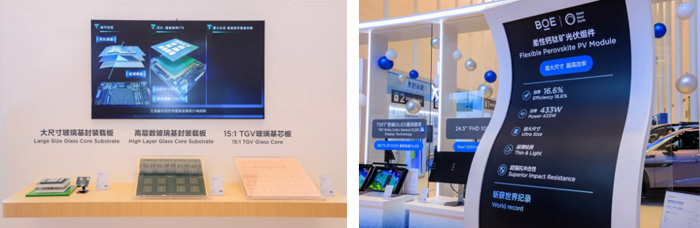
作为京东方全资控股的核心新材料平台,这家2024年8月成立的年轻公司,通过两次增资快速扩大资产底座,旗下烟台京东方材料科技推进占地3.3万平方米的京东方材料研究院建设,拟搭建AI+自动化合成、全自动分析检测、知识产权管理与材料验证四大技术平台,打通从实验室研发到量产线验证的全链条闭环。
同时,京东方在显示微器件、产业投资等细分领域的子公司也同步完成增资,形成了覆盖核心材料、关键器件、生态投资的立体化资本布局。
歌尔光学增幅约13%至约19.3亿元
产业链中游与下游的配套环节,同样出现明确的增资信号。歌尔光学科技有限公司注册资本从约17.1亿元上调至约19.3亿元,增幅约13%,作为AR/VR光学、显示模组的核心供应商,增资将直接支撑其在光学透镜、Pancake模组等高端产品上的产能与研发落地。
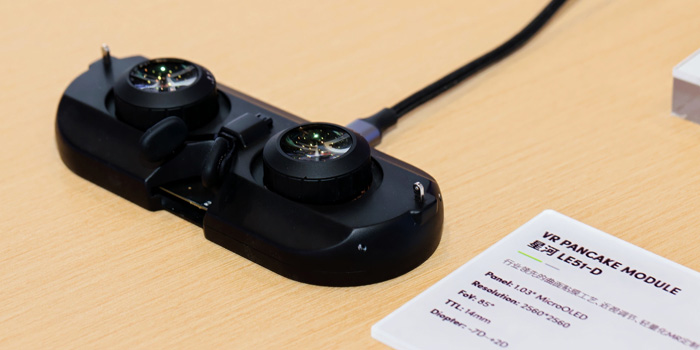
歌尔光学成立于2012年3月,法定代表人为饶轶,经营范围包括光学仪器制造、光学仪器销售、虚拟现实设备制造等,由歌尔股份有限公司、宁波舜宇奥来技术有限公司、卓光同和科技(天津)合伙企业(有限合伙)等共同持股。
借助消费电子、光学行业多年沉淀下来的产业经验,歌尔光学将推进产线升级、工艺优化,攻克光波导产品大规模量产阶段遇到的各类难题,稳定对下游客户的零部件供应水平。
TCL增至约36.5亿港元
TCL王牌电器(惠州)有限公司注册资本从约31亿港元增至约36.5亿港元,距其上一轮增资仅过去4个月,终端制造龙头持续补充资本实力,为其全球显示终端出货与供应链协同提供支撑。
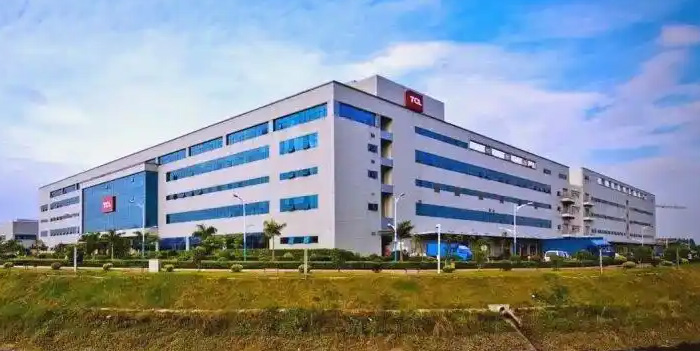
TCL在惠州的增资扩产,走的是“终端反哺上游”的闭环升级路线。本次新增1000万台智能电视产能,把Mini LED高端灯板、新型显示模组等核心工艺导入本地工厂,搭配AI智能质检和全流程智能物流体系,让终端制造环节的技术密度大幅提升。
峰米增资至2.81亿元
光峰科技旗下重庆峰米也完成债转股增资,注册资本从7017.54万元提升至2.81亿元,光峰科技持股比例升至66.05%,进一步夯实其在激光显示终端市场的布局基础。
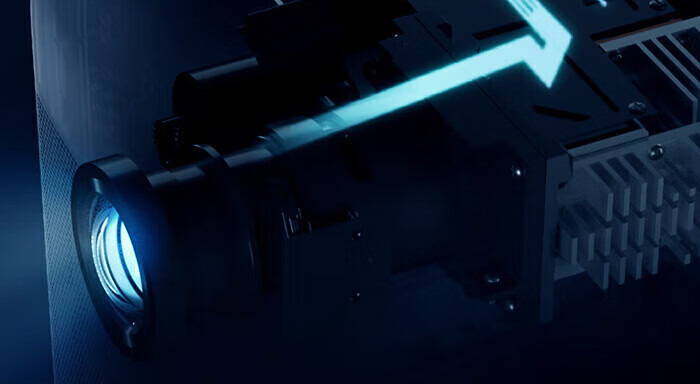
光峰科技方面认为,本次以债转股方式增资有助于优化重庆峰米的资产负债结构、降低偿债压力、保障重庆峰米业务稳定运营,符合光峰科技的长远发展目标和股东利益,不会对公司的正常经营产生不利影响。本次增资实施后,重庆峰米仍为公司的控股子公司,公司合并报表范围未发生变化,不构成重大资产重组,不会对公司财务状况和经营成果产生重大影响,不存在损害公司及其他股东合法权益的情形。
虹阳显示增至约47.8亿元
除此之外,显示材料与配套赛道的多家企业也同步跟进增资:彩虹股份旗下虹阳显示(咸阳)科技注册资本从约38.2亿元增至约47.8亿元,成都沃格显示技术也启动总额不超过3亿元的增资扩股,定向用于AMOLED玻璃基精加工项目建设,恒美光电注册资本从约32.5亿元提升至约46.6亿元等等。从面板龙头到材料厂商,从光学部件到终端品牌,整个产业链的资本动作形成了清晰的协同脉络。
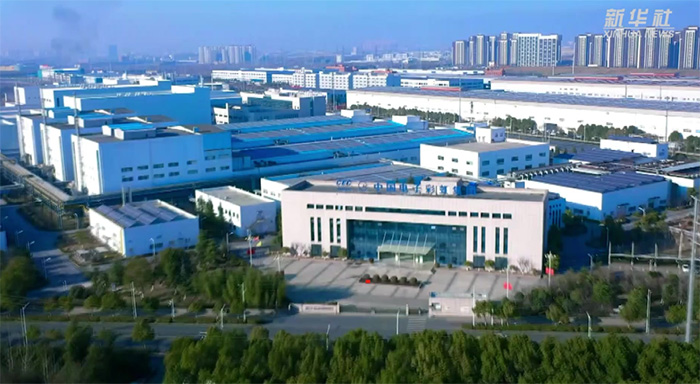
2021年9月,彩虹股份在陕西咸阳高新技术产业开发区投资建设G8.5+基板玻璃生产线项目,投资总额为91.01亿元。作为该项目的投资建设主体,虹阳显示应运而生。彼时彩虹股份在合肥产业基地已建成两条溢流法G8.5+液晶基板玻璃生产线,并已成功实现量产和批量供货。该技术填补了国内空白,达到国际先进水平,从而进一步推动产业规模化。
彩虹股份表示,增资扩股并引入投资者是为了满足项目建设及经营发展资金的需求,有利于加快推进公司咸阳基地G8.5+基板玻璃生产线项目建设。
虹阳显示(咸阳)科技有限公司由彩虹股份、建信金融资产投资有限公司、咸阳金财股权投资合伙企业(有限合伙)、中银金融资产投资有限公司共同持股。
成都沃格显示不超过3亿元增资
公告显示,成都沃格显示技术也启动总额不超过3亿元的增资扩股,定向用于AMOLED玻璃基精加工项目建设。国资背景投资方加持,第8.6代AMOLED玻璃精加工产线已试生产。项目采用国内首创一体化技术,量产后将直接提升中大尺寸AMOLED配套能力,为公司打开全新增长空间。
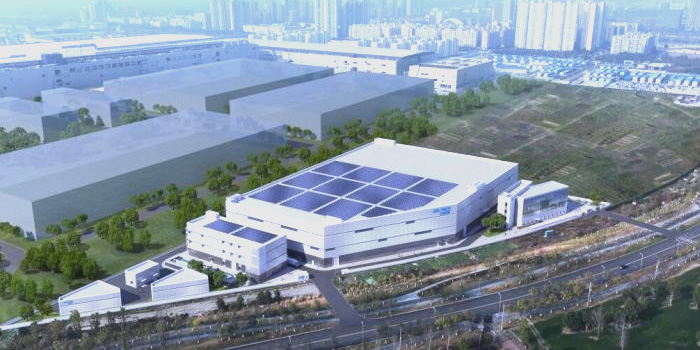
沃格光电2026年半年度报告显示,成都沃格建设的第8.6代AMOLED玻璃精加工生产线已进入试生产阶段,正有序推进量产导入。该项目采用公司自主开发的ECI玻璃薄化、切割、丝印一体化技术,为国内首条8.6代AMOLED生产线提供玻璃精加工配套服务。
全链条增资潮的背后
这一轮全链条增资潮的背后,是全球显示产业竞争逻辑的根本性切换。过去行业的增长主线是产能规模扩张,企业通过新建高世代线拉动出货量增长,依靠规模效应摊薄成本;而当下,显示技术的竞争瓶颈已经从面板制造环节,上移至核心材料、工艺配方与底层技术体系。无论是OLED、Mini LED的大规模渗透,还是Micro LED、车载显示、硅基显示等新赛道的爆发,发光材料、光刻胶、高纯度电子化学品、高端光学膜等上游环节,已经成为决定产品竞争力和利润分配的核心变量。
此前,国内显示产业长期面临上游材料供应链的垄断溢价问题,面板厂商每产出一块高端屏幕,相当一部分毛利都需要向海外材料巨头支付。在当前全球贸易环境下,这种供应链依赖不仅推高了制造成本,更形成了潜在的供应安全隐患。头部面板企业通过增资自建材料平台,本质上是把过去分散在外部供应链的研发主导权收回体系内部,利用自身产线场景的天然优势,实现材料配方的高频次测试与快速迭代,构建“产线-研发-量产”的闭环协同。
值得注意的是,这一轮增资潮给行业指向明确的产业升级方向。京东方材料研究院搭建的AI+自动化研发体系,目标是把过去新材料从实验室验证到量产落地的长周期大幅压缩,通过自动化合成、全流程数据追踪,形成材料创新的效率代差;LGD乐金显示在华主体的大额增资,也与其在华高端OLED产线的持续运营、原材料储备和技术升级直接相关;歌尔光学、峰米等企业的增资,则瞄准AR/VR、激光显示等下一代显示场景的市场窗口期,提前锁定产能与技术优势。
后记:这一轮密集增资,不是行业短期热度催生的跟风动作,而是国内显示产业走到发展拐点后的一个选择。过去十几年,中国显示产业依靠产线规模优势打破了全球市场的原有格局,完成了显示产品的国产化普及;而今天,产业链的竞争重心已经从面板制造环节上移,核心材料、高端器件和底层工艺,正在成为决定行业利润分配与全球话语权的核心变量。
当头部企业把新增资本不再投向产能扩张,而是投向过去长期被外部垄断的技术深水区,整个产业的供应链韧性、技术壁垒和长期竞争力,都将在未来两三年内迎来不可逆的提升。这一轮增资潮落下帷幕后,国内显示产业也将告别“大而不强”的旧标签,在全球高端显示市场建立起真正属于自己的技术护城河。

 Vtron威创拼接墙
 台达拼接墙
 飞利浦液晶拼接墙
 aoc
 cisone启沃
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime