
近期,国内显示产业链迎来一轮高密度资本动作,从面板龙头的控制权落地、上市公司定增闯关,到上游材料与Micro LED新锐企业的密集融资,贯穿OLED、Micro LED、智能交互显示全链条的资本布局同步提速,产业端正从过去单一的产能扩张,转向“控制权理顺—资本补流—技术落地—海外布局”的系统性升级。
面板龙头:定增与产业协同同步落地
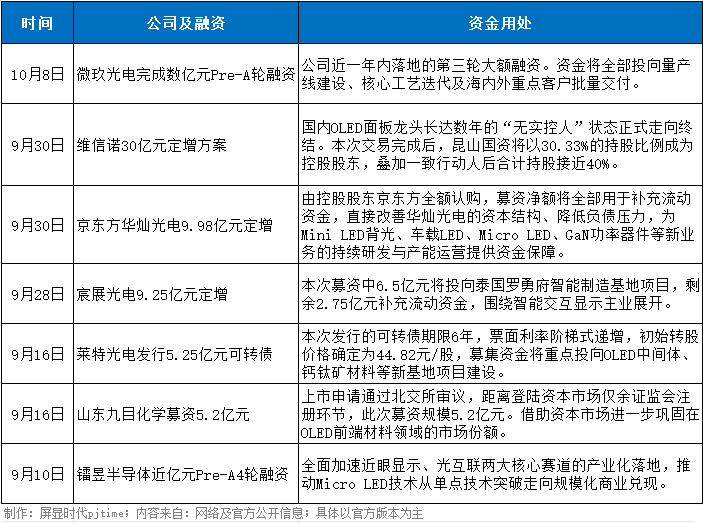
10月8日,维信诺突然官宣30亿元定增方案,标志着这家国内OLED面板龙头长达数年的“无实控人”状态正式走向终结。从去年合肥国资主导的29.37亿元入主方案,到如今昆山国资全额认购的新方案,国内OLED面板行业持续多年的控制权博弈,最终在地方国资阵营内部完成关键交割。本次交易完成后,昆山国资将以30.33%的持股比例成为控股股东,叠加一致行动人后合计持股接近40%。
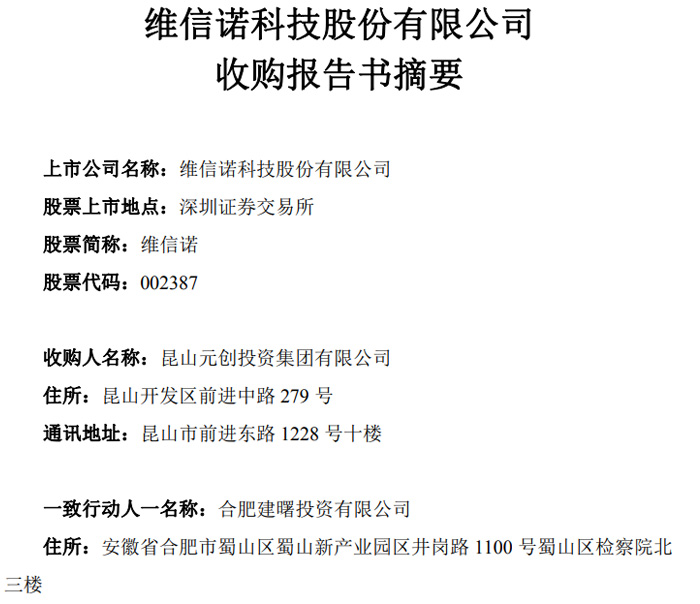
这不是一次普通的财务投资,是国内显示产业阵营之间的一次关键资产交割。过去几年,国内OLED产能扩张的核心推动力一直是地方国资,不同区域的产业集群围绕面板项目展开激烈的资源整合;而现在,当行业从“拼产能落地”转向“拼下游订单、拼良率爬坡、拼供应链协同”,产业资源开始向产业配套更密集、下游应用场景更近的区域集中。昆山国资接盘维信诺,是长三角显示产业集群完成对核心OLED面板资产的最终锁定,过去分散的产能布局,正在被更具协同效率的产业集群重新整合。
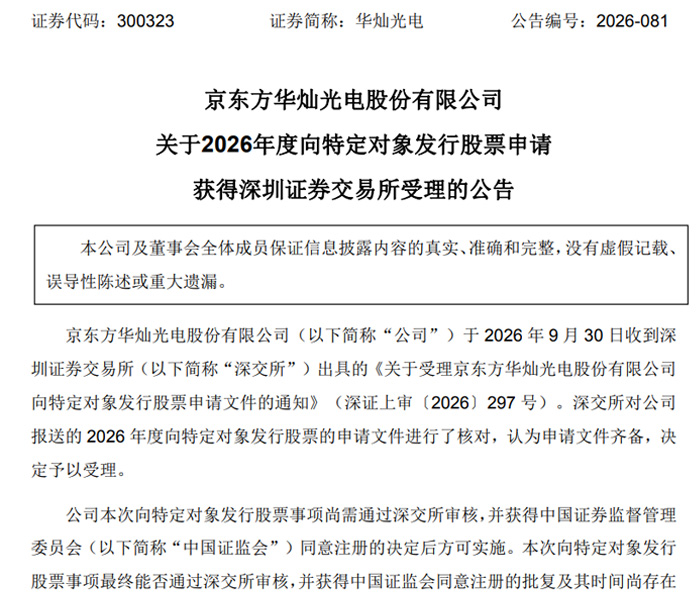
另一则核心定增进展来自京东方华灿光电。9月30日,公司正式收到深交所出具的受理通知,总额9.98亿元的向特定对象发行股票申请获正式受理。该方案于今年4月首次披露,由控股股东京东方全额认购,募资净额将全部用于补充流动资金,直接改善华灿光电的资本结构、降低负债压力,为Mini LED背光、车载LED、Micro LED、GaN功率器件等新业务的持续研发与产能运营提供资金保障。这也是京东方体系内打通LED芯片环节、完善国产显示全链条布局的关键资本动作。
在当前Micro LED芯片、车载LED芯片的竞争进入新节点,大股东真金白银全额背书,说白了京东方是要把LED芯片环节的产能、技术和订单稳定性牢牢攥在自己手里,打通从面板到芯片的产业链关卡。
密集闯关:材料、交互与产能扩张并行
另外,多家显示产业链上市公司的融资计划接连取得实质性进展,覆盖上游核心材料与下游终端产能两大环节。
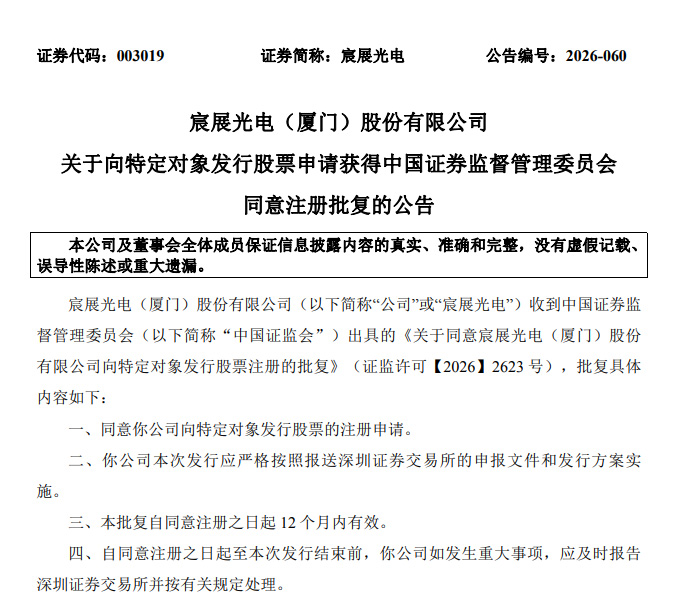
9月28日晚间,宸展光电9.25亿元定增正式获得中国证监会同意注册的批复,历时近半年的募资计划进入发行落地阶段。本次募资中6.5亿元将投向泰国罗勇府智能制造基地项目,剩余2.75亿元补充流动资金,全部围绕智能交互显示主业展开,建成后将新增智能交互显示器、智能交互一体机、智能车载显示器三大核心品类的海外属地化产能,成为公司推进全球化布局的核心支点。
同一天,陕西莱特光电正式披露“莱特转债”全部发行细节,总额5.25亿元的可转债将于9月29日在上交所开启申购。本次发行的可转债期限6年,票面利率阶梯式递增,初始转股价格确定为44.82元/股,募集资金将重点投向OLED中间体、钙钛矿材料等新基地项目建设,支撑公司新材料业务的产能扩张与技术边界延伸。
上游OLED材料赛道另一笔关键进展来自山东九目化学。9月16日,公司首发上市申请通过北交所审议,距离登陆资本市场仅余证监会注册环节,此次募资规模5.2亿元。这家深耕OLED前端材料领域近20年的山东专精特新“小巨人”企业,也将借助资本市场进一步巩固在OLED前端材料领域的市场份额。
Micro LED赛道:数亿元级融资密集落地
进入9月以来,Micro LED赛道的资本加注持续升温,多家新锐企业先后官宣新一轮融资,产业落地节奏从技术验证全面转向批量交付。
10月8日,微玖光电正式宣布完成数亿元Pre-A轮融资,这也是公司近一年内落地的第三轮大额融资。本轮融资由北京市新材料产业投资基金、长江证券创新投联合领投,光洋股份、佛山南芯基金、武汉光谷科创投、源创多盈等机构跟投,资金将全部投向量产线建设、核心工艺迭代及海内外重点客户批量交付。
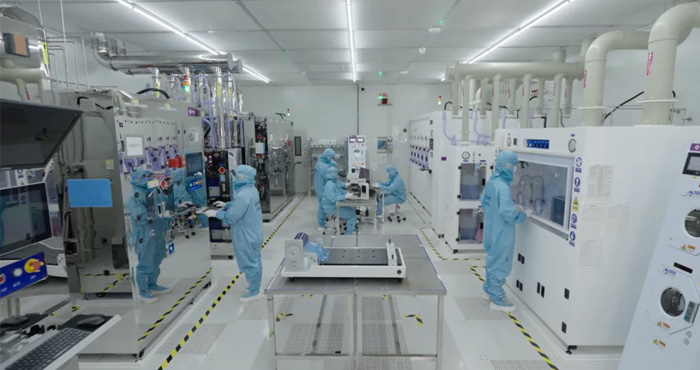
目前微玖光电的0.13英寸单绿Micro LED微显示屏已实现量产出货,最高亮度可达600万至700万尼特,规划中的北京外延新产线预计2027年1月投产,投产后将大幅提升红光外延自主能力。
9月初,镭昱半导体官宣完成近亿元Pre-A4轮融资,由招银国际资本领投,沣途资本及知名产业方跟投。本轮募集资金将重点投入技术产品迭代、场景应用验证及产业链深度合作,全面加速近眼显示、光互联两大核心赛道的产业化落地,推动Micro LED技术从单点技术突破走向规模化商业兑现。
后记:国内新型显示产业已完成全球规模占比54%的基本盘,下一阶段需要解决材料端“卡脖子”问题、深度布局下一代显示技术等等,可以看到整个产业的资本都精准投向最核心的价值节点,中国显示产业正迎来从“规模引领”转向“质量领跑”的拐点。
这一轮贯穿三季度的融资潮,不再是分散的单点资本事件,而是国内显示产业在技术迭代关键期的一次全链条补位,面板端理顺长期悬而未决的控制权问题,上游材料企业借助资本扩产巩固国产替代能力,Micro LED新锐企业同步获得产业资本加持加速量产,整个行业正为全球市场竞争筑牢资本与产能双重底座。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime