
9 月 30 日的台湾股市,最靓的仔不是芯片股,是面板股。
友达盘中涨停 38.55 元 —— 上一次站上这个价位,还得追溯到 2010 年 4 月,那年 iPhone 4 还没发布;群创锁死涨停 54.7 元,成交突破 45 万张;彩晶收在涨停 16.35 元。外资单日扫货群创近 10 万张、友达约 6.7 万张,连做触摸屏的 TPK-KY 也冲上了涨停。
但请注意:面板报价并没有涨。这波涨停买的不是 "屏幕涨价",而是一个更野的故事 ——卖面板的公司,可能正在变成 AI 芯片 "底板" 的供应商。DIGITIMES 10 月 2 日的判断也印证了这点:先进封装竞赛已超出芯片厂与面板厂的边界,设备、材料、光电供应商都在抢位。 但股价反应最疯的,不是设备商、不是材料商,而是手里握着 "玻璃手艺" 的面板厂 —— 为什么?答案要从两家芯片巨头 "抢" 面板厂说起。
芯片巨头,怎么盯上了 "苦生意"?
过去十年,面板厂被问得最多的问题是 "什么时候扭亏";最近一个月,问题变成了 "什么时候给台积电供货"。
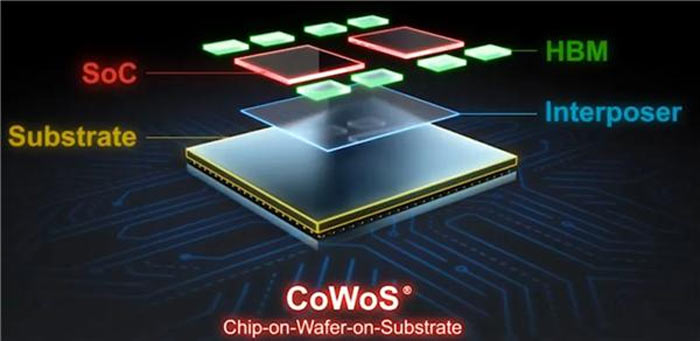
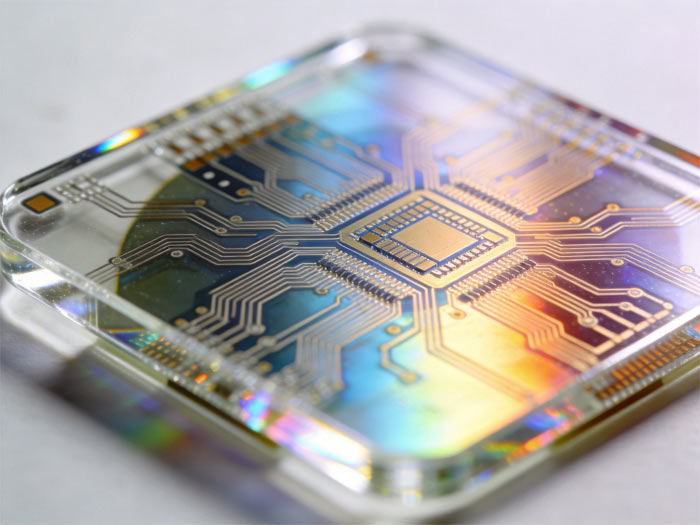
最先被 "看上" 的是友达。业界盛传,台积电相中了友达在中科的两座老厂房 ——7.5 代线的 L7 和 5 代线的 L5C,打算改造成先进封装基地,正好对上台积电押注的 CoPoS(Chip-on-Panel-on-Substrate,把整块玻璃面板当成封装底盘)技术路线。 英特尔也不甘落后,传出评估与友达合作,方向更激进:把 Micro LED"种" 进玻璃基板做封装,手里还攥着一份 2022 年提交、近期公开的美国专利 "IC Package with Micro LEDs"—— 芯片嵌进玻璃,用 TGV(玻璃通孔,相当于在玻璃上打 "过墙洞")供电供信号。
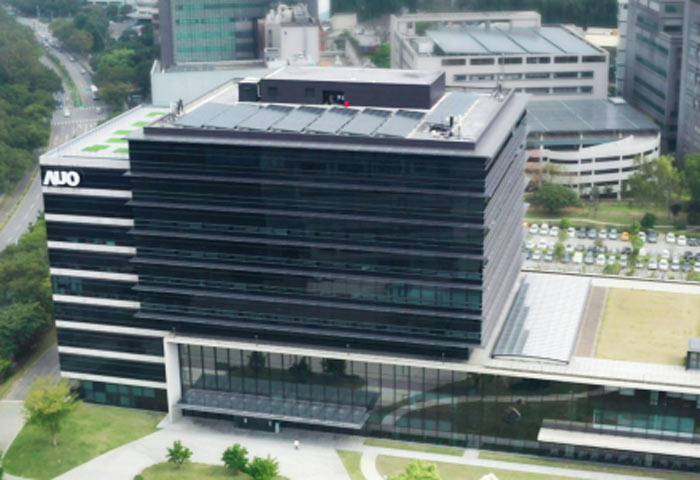
一家面板厂,凭什么被两家芯片巨头同时看上?就四个字:玻璃手艺。GPU 和 HBM(高带宽内存)越堆越大,有机载板开始 "扛不住"—— 翘曲、发热、信号损耗全来了,玻璃基板成了下一代封装的 "底牌"。而面板厂干了几十年的事,恰恰是在大块玻璃上精雕细琢。芯片厂缺的不是芯片,是一块扛得住 AI 的 "底板";全球最会做 "大玻璃" 的工厂,恰好都在面板厂手里。
这场 "抢" 当然不是台厂独角戏:韩国 Absolics 已在美国佐治亚建起全球首座量产级玻璃基板工厂,样品正送台湾认证;大陆京东方闷头全流程追赶;日本的 Rapidus 则偏要搬一张 600×600mm 的 "巨桌"—— 连 "桌子" 的尺寸都还没谈拢,康宁、AGC、日本电气硝子、肖特统一押 510×515mm,台积电的 CoPoS 先上 310×310mm,规格大战先于量产开打。巨头越多,面板厂手里的玻璃手艺越金贵。
还有个细节:英特尔这次是 "轻装下场"—— 不闷头建厂,而是从自主生产转向技术授权与生态合作,找友达、找大陆蓝思科技、投资 3D Glass Solutions,把盟友拉了个满。
面板业谈不上 "夕阳"—— 大陆京东方、华星、惠科的 LCD 至今仍是现金牛;被逼到墙角的,只是台厂旧产线的盈利能力。 三十年河东,三十年河西:曾经被嫌弃的 "苦生意",一夜之间成了芯片巨头的 "香饽饽"。
英伟达更狠:不给订单,给期限
如果说台积电、英特尔是 "抢",英伟达的动作叫 "催"。
据《首尔经济日报》报道,英伟达正评估玻璃基板方案,拉着德国设备商 SCHMID 一起干,还给韩、日、中国台湾的基板厂商下了 "军令状":两年内完成开发,最快 2028 年落地。黄仁勋甚至专门见了 SK 集团会长崔泰源,聊的就是包括玻璃基板在内的下一代半导体合作。
英伟达的算盘很实在:下一代 Rubin Ultra GPU 的封装面积预计达约 7470 平方毫米,几乎是九块光罩拼起来的 "庞然大物",传统有机基板已到物理极限。 据外媒测算,玻璃基板能让芯片提速约 40%、功耗降近一半;Counterpoint 更测算,相关市场到 2030 年将比 2024 年增逾十倍。
更值得玩味的是,苹果也在悄悄摸底 —— 据集微网等行业报道,苹果已开始测试玻璃基板,计划用于自研 AI 服务器芯片 "Baltra";三星电机据报也已向苹果、博通送过样品。 换句话说,AI 芯片 "下半场" 的玩家,几乎全部下场了。
注意这个细节:技术还没跑通,认证还没完成,期限已经贴出来了。英伟达给产业链开出的不是订单,是倒计时—— 这才是玻璃基板行情能同时点燃台股和 A 股的导火索。
面板厂的新剧本:有人转型,有人卖厂,有人拉外援
巨头在外面抢,接招的却是面板厂 —— 五家厂商,五条路:
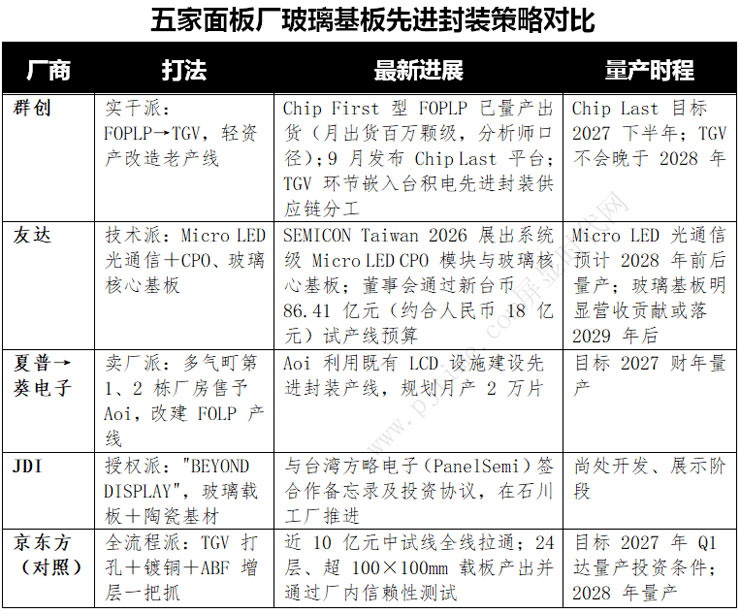
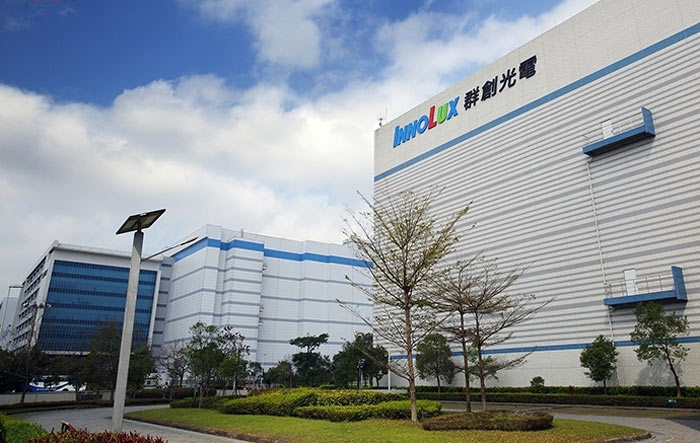
一句话看懂:群创是 "实干派"—— 靠 FOPLP(在玻璃面板上给芯片做封装)已经出货赚钱,据外媒转引《台北时报》报道,其产品还进了美国低轨卫星地面站客户,属于 "先赚辛苦钱,再赚技术钱";友达是 "技术派",赌光电异构集成,董事长彭双浪在法说会上称 "已与伙伴联合开发",但未披露对象;夏普是 "卖厂派",干脆把厂房卖给日本厂商葵电子;JDI 是 "授权派",拉着台湾方略电子(PanelSemi)做陶瓷封装。
顺带一提,台系吃这波饭的不止面板厂 —— 封测的力成 2024 年就已量产全自动 FOPLP 产线,日月光 2026 年跟进并把玻璃提到 310×310mm 配合台积电,先进封装正把整个台系供应链重新抬进 "AI 叙事"。
市场:一块玻璃,两岸齐涨
剧本归剧本,市场先投票 —— 最戏剧化的一幕发生在 9 月 30 日:同一个消息,点燃了两岸。
台湾这边,面板三虎齐涨停;大陆这边,A 股玻璃基板概念同步异动:五方光电直线涨停 16.17 元,水晶光电涨停,雷曼光电、彩虹股份、帝尔激光、戈碧迦跟涨。 消息源是同一个:英伟达评估玻璃基板、与 SCHMID 合作。一块玻璃,两岸齐涨,这在过去几乎不可想象。
但 10 月 1 日,资金已经先冷静了一半:友达涨约 2.6%、成交破 7.8 万张,群创在平盘附近震荡,TPK-KY、GIS-KY 一度跌约 4%—— 全面追价变成了个股分化。
结语:所以,友达群创为何涨停?
因为市场在提前为 "身份重估" 买单 —— 把显示产业几十年攒下的玻璃手艺,重新定价成 AI 时代的硬资产。面板厂赌的是身份升级,芯片厂赌的是供应链卡位,材料与设备商赌的是新利润池的分成。
机构们给这个故事画的天花板很高:Prismark 预计玻璃基板在 IC 封装中的渗透率三年内达 30%、五年超 50%;SEMI 与 TechSearch 预计 2028 年前后进入初步量产、2028—2040 年复合增速 67.2%。
但故事要变成业绩,得过三道关:量产时程(全球时间表密集挤在 2026—2029,谁先兑现谁占先)、良率爬坡(玻璃又平又稳,但也脆 —— 行业良率约 70%,比传统有机载板低二三十个百分点,缺陷检测是行业级难题)、客户验证(至今全球还没有一个官方确认的玻璃基板量产订单,即 Design Win,所有客户信息都来自供应链和媒体报道)。接下来值得盯紧四个信号:今年底 Absolics 的封装级可靠性(PLR)认证结果、三星 GLASEM 的 2027、台积电 CoPoS 的 2027 试产,以及群创 TGV"不晚于 2028 年" 的时间线。
先进封装的战争,已经从 "光刻机" 打到了 "底板"。谁先量产,谁才拿到下一个十年的船票;在那之前,涨停是故事,业绩才是答案。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime