
10 月 15 日晚,PCB 专用设备龙头大族数控(301200)披露 2026 年前三季度业绩快报:预计前三季度实现营业收入 78.41 亿元,同比增长 100.90%;归母净利润 15.44 亿元,同比增长 214.03%。在 AI 算力驱动的 PCB 扩产与设备升级浪潮中,这家全球市场份额第一的设备商正把行业 beta 充分转化为业绩 alpha。
一、业绩:营收净利双双翻倍,三季度单季净利同比或增逾 1.5 倍
业绩快报显示,公司前三季度营业收入 784,094.79 万元,较上年同期 39.03 亿元增长 100.90%;营业利润 18.06 亿元、同比增长 223.54%;归母净利润 154,412.46 万元,较上年同期 4.92 亿元增长 214.03%;扣非净利润 15.35 亿元、同比增长 222.52%;基本每股收益 3.27 元,加权平均净资产收益率 15.43%、同比提升 6.29 个百分点。
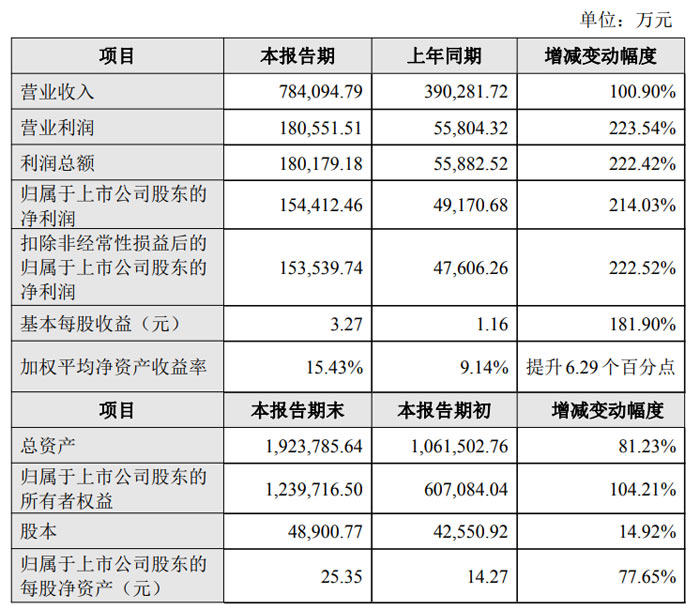
对照公司半年报(上半年营收 49.85 亿元、归母净利润 9.57 亿元,同比分别 + 109.29%、+263.45%)测算,三季度单季营收约 28.56 亿元、归母净利润约 5.87 亿元,同比增速分别约 88% 和 156%—— 利润高增虽较上半年的 263% 有所收敛,仍处于高位区间,且收入端三季度同比增速(约 88%)环比上半年(109%)仅小幅回落,订单景气度依然坚挺。
二、增长引擎:高端 AI PCB 设备全线放量
公司把业绩高增归因于需求与技术提升的双重驱动:新一代机架服务器算力及交换单元高多层 HDI 板、N+N 结构高多层板,800G 及 1.6T 高速光模块 mSAP 类载板等高端 AI PCB 需求增长显著;在需求与技术升级的双重因素推动下,下游 PCB 企业投资持续高涨,公司抓住客户扩产升级的市场机遇,全线产品订单大幅成长。
从产品结构看,钻孔类设备是公司的核心收入来源 ——2025 年钻孔类设备实现营收 41.67 亿元、同比增长 98.38%,占总营收 72.2%;超高厚径比通孔钻孔机全球市占率约 50%,是 AI 服务器及光模块 PCB 加工的关键设备。曝光、检测等全制程设备的份额亦在持续提升。
三、龙头地位:全球份额第一,AI 时代 "卖铲人" 逻辑强化
据港股招股书及灼识咨询资料,按收入计,大族数控 2024 年在中国 PCB 专用生产设备市场的市占率约 10.1%、位居全国第一,钻孔设备在中国市场市占率超 30%;在全球 PCB 设备市场,公司份额约 6.5%、位列全球第一,而全球前五名 PCB 厂商份额合计仅 20.9%,行业集中度提升空间显著。
在 AI 算力 PCB 技术升级(高多层、HDI、mSAP 类载板)的背景下,设备环节的 "卖铲人" 属性被放大:下游越扩产、工艺越升级,设备订单弹性越大。公司也由此成为 PCB 产业链资本开支上行的最直接受益者之一。
四、资本运作:H 股上市募资 48.33 亿港元,A+H 双平台落地
业绩快报还披露了资产负债表的重要变化:报告期末总资产 192.38 亿元,较期初增长 81.23%;归母净资产 123.97 亿元,较期初增长 104.21%—— 主要系本报告期完成 H 股首次公开发行并收到募集资金,叠加产销规模大幅扩张带动营运资产增加所致。
今年 2 月 6 日,公司完成 50,451,800 股 H 股发行并在香港联交所主板挂牌,发行价 95.80 港元 / 股,募资总额 48.33 亿港元、净额约 46.31 亿港元,成为 A+H 两地上市企业;3 月 5 日悉数行使超额配售权。H 股募集资金将用于提升研发及营运能力等,为后续高端设备研发与产能扩张备足弹药。
五、行业视角:AI 算力链景气自上而下,设备端迎来共振验证
大族数控的翻倍业绩,与产业链上下游的同步高增形成共振:同日晚间,深南电路预告前三季度归母净利同比增长 74% 至 78%、扣非增速 84% 至 89%(AI 服务器、高速交换机、光模块及封装基板需求驱动);生益科技预告前三季度净利同比预增 164% 至 181%。从覆铜板、PCB 到专用设备,AI 算力基建带来的 "扩产 - 采购 - 升级" 链条正在同步兑现,大族数控作为最上游的设备环节,订单能见度与业绩弹性均处于高位。
六、小结
营收 + 100.90%、净利 + 214.03%、扣非 + 222.52%—— 大族数控用一份 "三倍速" 业绩快报,确认了 AI PCB 扩产潮对设备端的强劲拉动。后续观察点:800G/1.6T 光模块设备需求向 2027 年的延续性、H 股募投项目的落地节奏,以及下游 PCB 厂商扩产资本开支的持续性。本次业绩快报为初步核算数据、未经审计,最终数据以三季报为准。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime