
维信诺终于等到了那个“拍板的人”。
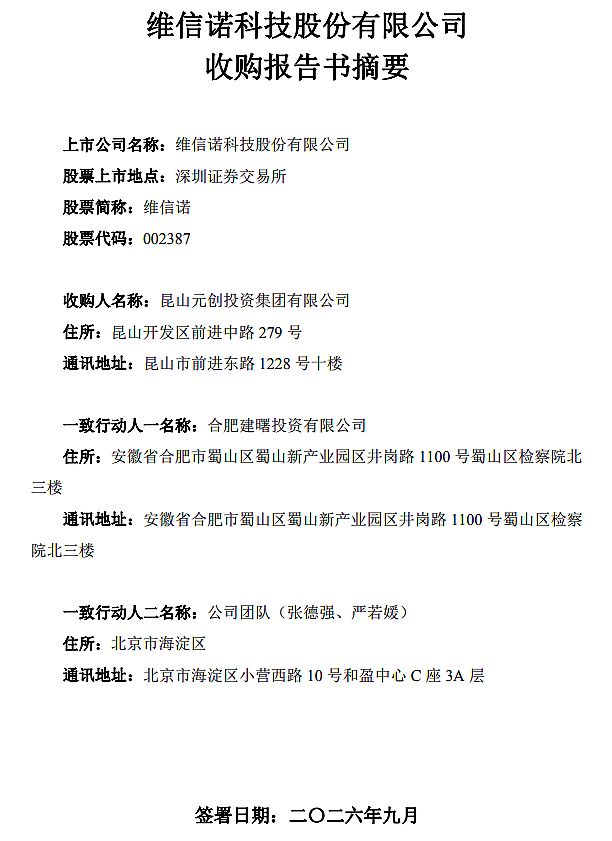
10月8日晚,这家一直挂着“无控股股东、无实控人”标签的OLED面板厂商甩出一份收购报告书:昆山元创投资集团要以现金全额认购定增,一把把自己送上大股东位置。交易上限30亿元,对应最多4.19亿股。
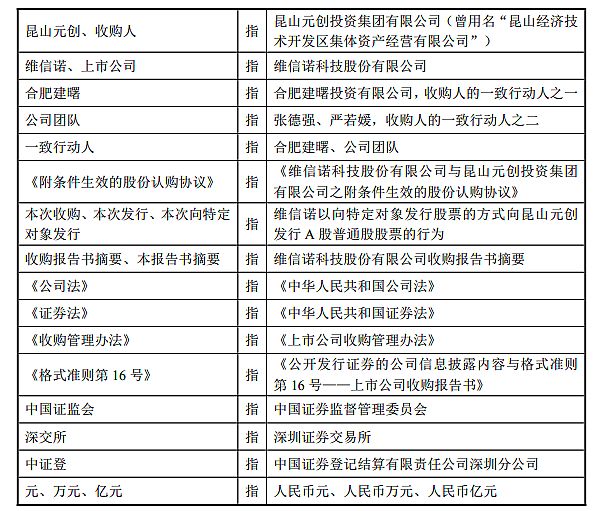
算一笔账:发行完成后,昆山元创及其一致行动人——合肥建曙加上董事长张德强、董事严若媛——合计表决权比例将从现在的20.99%抬到30.33%。昆山经开区管委会顺理成章成为实控人。
这笔交易其实经历过一次变盘。去年11月,维信诺原本敲定的方案是合肥建曙以29.37亿元认购,发行后合肥蜀山区政府将成为实控人。不料今年9月方案生变,认购方换成了早已是公司股东的昆山元创,合肥建曙选择留下,转而与昆山元创结成一致行动人。从“合肥国资接盘"到"昆山国资入主”,背后的谈判筹码和地方博弈,外人很难看清。
资本市场对此并不意外。过去十几年,维信诺像个没人牵头的大队——技术方向要吵、扩产节奏要谈、融资谁来背书都成问题。在OLED这种吞金兽赛道,没有一个稳定的长期股东兜底,战略很容易走样。
30亿买的不是股份,是“定心丸”
先看钱从哪来。
报告书里写得清楚:自有资金或合规自筹,自有部分不低于50%,没有代持,没有结构化杠杆,也没有从上市公司拿钱。这句话是说给监管听的,也是说给二级市场听的——这次入主不是财兴风作浪,是真金白银的产业布局。
但翻到昆山元创的财报页,有个数字扎眼:2025年末单体资产负债率97.35%。另一位一致行动人合肥建曙更干脆,连续三年净利润为负、净资产已经转成负数,基本就是个持股壳。
这意味着什么?认购款的"自有"成色,恐怕要打个问号。剩下的缺口怎么补、利息成本谁担,后续披露值得盯着看。
再看审批链路。董事会过了只是第一步,国资监管批复、股东大会要不要豁免要约、深交所审核、证监会注册——四道关,每一道都可能让方案生变。30亿入主,现在还不能说落袋为安。
为什么是昆山?
维信诺需要一个国资靠山,昆山同样需要一张OLED的牌。
这不是地方国资第一次在显示赛道落子。合肥先后引入京东方多条高世代线和维信诺合肥G6线,靠政府基金撬动了千亿级面板产能;广州给TCL华星的T6、T7线托底;武汉接住了天马以及华星的多条产线。国内新型显示这条产业链,从一开始就刻着"地方政府招商引资"的基因。
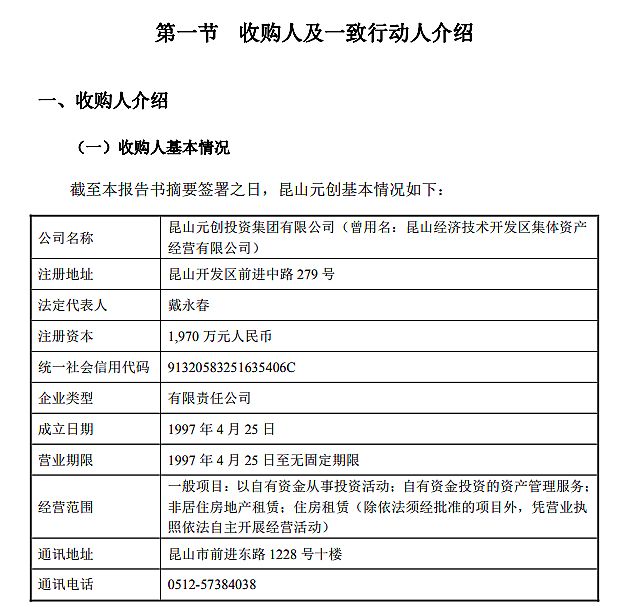
昆山的位置有点特殊。它不是临时起意——昆山元创的前身是昆山经开区集体资产经营公司,早就持有维信诺9.43%的股份,2026年7月才更名扩组为投资集团。换句话说,昆山等这一天等了很久。作为全国电子信息产业最强的县级市之一,昆山手握大量终端制造和模组配套企业,缺的恰恰是上游面板这一环。维信诺2005年就落户昆山,这里是它的发源地。
从这个角度看,这不是一次简单的财务投资,而是一次地方产业政策的延伸。国资平台出的钱,本质上是在为本地配套企业的未来订单下注。
无实控人这些年,维信诺走过哪些弯路?
没有实控人的日子,对一家硬科技公司来说,听起来自由,干起来内耗。
OLED是典型的长周期、高资本密度行业。一条6代柔性线动辄几百亿投资,研发投入每年几十亿往上堆。这种行业要跑出来,需要决策者敢在低谷期继续投、敢在技术路线上赌方向。
股权分散带来的直接后果,就是战略上的“不敢重押”。
折叠屏刚起量那几年,业内都在赌UTG和折叠结构。维信诺技术储备不弱,但在头部品牌的折叠屏订单争夺中,声量始终压不过京东方和TCL华星;车载OLED这块,它虽然拿出了全球首款滑移卷曲中控方案并量产上车红旗国雅,但客户名单还集中在少数高端车型,远没到走量的程度。不是技术不行,是没有一个能拍板、能扛长期亏损的大股东。
对比一下同行就明白差距在哪。京东方的最终实控人是北京电控,背后是北京国资体系的持续输血;TCL华星有TCL集团和深圳、广州两地国资托底;天马常年在武汉国资的体系内滚动。而维信诺,前几年靠定增和发债续命,现金流一直绷得很紧。
资本来了,弹药够不够打?
30亿听着不少,扔到OLED行业里其实也就够听个响。
一条柔性OLED产线的折旧和材料投入,每年都是几十亿级别的开销。维信诺目前在产的G6线,后续还要往更高分辨率、更低功耗、更柔性的方向迭代,这些都是要烧钱的。
国资入主最大的价值,不是这30亿本身,而是它打开了后续融资的通道。有了地方国资背书,银行授信、产业基金、地方专项债都更容易对接,公司在资本层面才算真正站稳了脚跟。
但钱只是入场券。真正决定胜负的,还是产品能不能打出去。
国内OLED赛道现在挤得很。京东方在折叠屏和手机高端市场持续施压,TCL华星的印刷OLED和车载线也在抢份额。维信诺手里的牌其实不差——它是国内最早量产出柔性OLED的厂商之一,在屏下摄像头、低功耗驱动这些细分技术上有自己的积累。问题是怎么把技术优势转成客户订单。
车载是个值得盯的方向。智能座舱对柔性显示、曲面屏的需求正在起量,这个市场对新进入者相对开放,维信诺如果能借昆山国资的产业链资源,切入长三角的车企供应链,有可能闯出一条差异化路线。
一个值得玩味的行业信号
把视野拉高一点看,维信诺这笔交易,其实是国产面板行业“国资化”趋势的又一个注脚。
过去十年,全球面板行业经历了从韩国向中国大陆转移的完整周期。在这个过程中,市场化资本其实没那么敢陪跑——OLED烧钱太慢、折旧太重、周期波动太凶。真正扛住产业爬坡期的,是一批地方国资平台。
这种模式有它的合理性。显示产业是国家战略性产业,涉及信息安全、供应链自主可控,靠纯市场化博弈,很可能在最烧钱的那几年就被外资拖死。地方国资的介入,相当于给产业买了一份长期保险。
但硬币的另一面也要看见。国资主导下,企业的决策效率、市场化激励机制、应对市场波动的灵活性,都会受到一定影响。国内面板行业从"追赶"走到"并跑"甚至局部"领跑"之后,怎么平衡国资的稳定性和企业的创新效率,是整个行业都要回答的问题。
综合点评:
30亿定增落地、昆山国资入主,对维信诺来说,是一次迟到的“成人礼”。它结束了这家公司长达多年的股权漂泊状态,补上了现金流最缺的那块短板,也给未来的产线扩张和技术研发上了一道保险。但这只是开始。后面的关卡还有很多:审批能不能顺利走完、认购方的资金来源能不能经得起推敲、资金到位之后能不能迅速变成产品和订单、在折叠屏和车载这条新赛道上能不能抢下该有的位置——这些才是决定维信诺下一个十年走向的真正变量。
资本市场给了它一次重新起跑的机会,能不能跑出来,还得看产品、看客户、看执行。毕竟,面板行业从来不缺钱,缺的是把钱花成技术领先的本事。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime