
10 月 12 日晚间,聚灿光电发布 2026 年第三季度报告,珠海全志科技股份有限公司、吉林奥来德光电材料股份有限公司、广东汕头超声电子股份有限公司披露2026年前三季度业绩预告。
聚灿光电三季报:Q3 净利同比增 26.10%、环比增 48.96%,主营收入创历史新高
报告期内,聚灿光电正式启动从“LED 芯片公司”到“化合物半导体平台”的战略转型。公司凭借外延生长、芯片制造的底层能力,同时驱动照明、背光、直显、车载、AR、Micro LED CPO、空间光伏等多个市场。
营收端,前三季度主营业务收入 12.21 亿元,同比增长 20.58%,创历史新高;其中 Q3 单季主营业务收入 4.37 亿元,再创单季新高。前三季度营业收入 13.76 亿元(同比 - 44.96%),系黄金废料改委外加工复利用、收入成本不再确认所致(其他业务收入 1.54 亿元,同比 - 89.61%),并非经营恶化。分产品看,氮化镓蓝绿光业务收入同比 + 8.20%,砷化镓红黄光业务同比+ 770.42%。
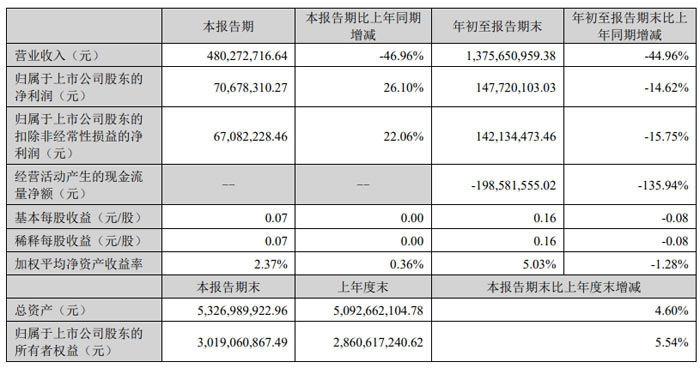
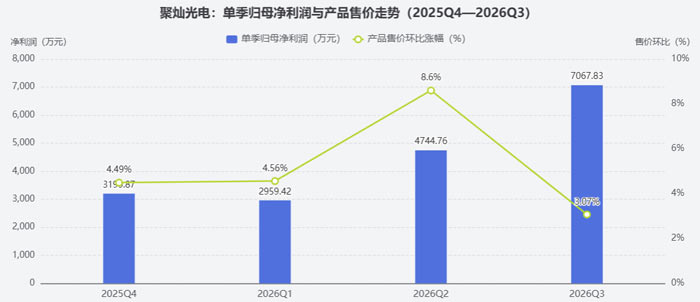
利润端,前三季度归母净利润约 1.48 亿元,同比 - 14.62%;Q3 单季归母净利润 7,067.83 万元,同比 + 26.10%、环比 + 48.96%,单季净利由 2025Q4 的 3,199.87 万元逐季回升。
在产品端,Mini LED、车载、植物照明、直显等高端产品带动下,售价连续四个季度环比攀升(2025Q4 至 2026Q3 分别为 + 4.49%、+4.56%、+8.60%、+3.07%),"提价增利" 与 "结构性增利" 共振。Q3 经营活动现金流扩增至 0.40 亿元,连续三季度改善。
业务拓展方面:公司以氮化镓蓝绿光为现金牛,银镜倒装、Mini/Micro LED、砷化镓红黄光为增长引擎,Micro LED CPO、空间光伏为前瞻卡位。报告期内,Micro LED CPO 光芯片样品正式送样,智能像素车灯进入客户深度联合开发;砷化镓红光车灯芯片通过 AEC-Q102 车规认证并获国际批量订单;玻璃基 COG 直显芯片成为业内首家实现超小 multi-cell Mini LED 大规模量产、按月稳定交付的企业;MIP 显示量产超一年。
生态合作上,与中科院苏州纳米所共建 "光互联 Micro LED 与空间光伏创新联合实验室",光通信 Micro LED 外延结构专利进入审查公布阶段;Mini LED 直显已成为 TCL 华星、惠科股份核心供应商,并与洲明科技签署战略合作。
项目建设方面,"年产 240 万片红黄光外延片、芯片项目" 完成建设并全面量产;"Mini/Micro LED 扩建项目" 完成募集资金投入;"年产 600 万片银镜倒装技改项目" 落地,产能大幅扩增。
公司表示,随着第四季度主营业务增长提速、其他业务口径趋同,全年营业收入降幅预期大幅收窄;伴随 Mini LED、车载应用、植物照明、直显等高端 LED 芯片销售规模不断扩增、客户结构不断优化,产品整体价格有望进一步提升,主营业务收入增量将更为明显。
全志科技:前三季归母净利预计 6.40 亿-6.70 亿元,同比增长129.85%—140.62%
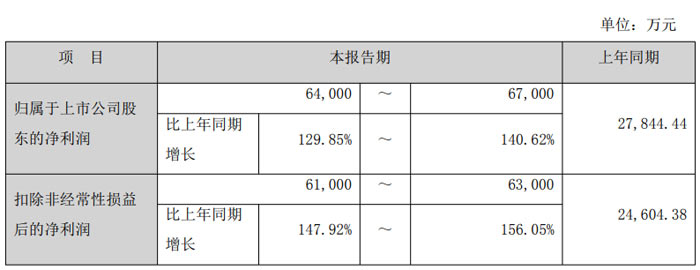
全志科技预计前三季度实现归母净利润6.40 亿元至 6.70 亿元,比上年同期增长 129.85% 至 140.62%;预计扣非净利润 6.10 亿元至 6.30 亿元,比上年同期增长 147.92% 至 156.05%。
公告显示,业绩增长主要来自三方面:一是报告期内,为应对存储等上游原材料及封装成本上涨,公司对产品销售价格进行了上调,同时积极拓展各产品线业务并推动新产品方案的量产,公司营业收入实现同比增长约 30%,营业收入的增长带动了净利润的增长;二是报告期内,公司持续加大研发投入,积极推动包括 12nm、6nm 在内的先进工艺平台及在研产品的开发,项目增加及投入节奏加快,带动研发费用同比增长超过 30%;三是报告期内,预计公司非经常性损益对净利润的影响金额为 3,500 万元至 4,300 万元。
产品与技术层面,公司新一代 AI 边缘计算芯片 A735 已顺利流片回样验证,性能指标符合设计预期,采用双核 A76 与六核 A55 异构处理架构,集成 4TOPS NPU 与高速 LPDDR5,兼顾高性能计算与端侧 AI 推理需求;终端落地方面,搭载公司 A537、A133 芯片的荣耀亲选 DigaCite AI 相册管家、AI 桌面机器人分别于 8 月上市;车载布局方面,T735V 芯片的研发及车规认证正按计划推进,当前处于方案研发阶段。战略层面,公司参与体全息光波导厂商尼卡光学近亿元 A 轮融资,后续将与其深度协同,打通芯片、光学、整机产业链资源,助力 AR 硬件规模化落地。
奥来德:前三季度归母净利润预计1.7亿元至2亿元,同增442.16%至537.83%
预计 2026 年前三季度实现归母净利润 1.7亿元至2亿元,与上年同期相比,将增加 13,864.39 万元至 16,864.39 万元,同比增加 442.16%至537.83%。预计 2026 年前三季度实现归扣非净利润 1.1亿元至 1.3亿元,与上年同期相比,将增加11,611.89 万元至 13,611.89 万元,同比扭亏为盈。
公告表示,公司归母净利润较上年同期大幅增加、扣非净利润实现扭亏为盈,主要系设备业务核心壁垒持续强化,技术及市场卡位优势转化为经营成果,相关业务收入大幅增长,带动公司盈利规模与盈利水平提升。
超声电子:前三季度归母净利润预计 3.40 亿-3.60 亿元,同增90.78%-102.00%
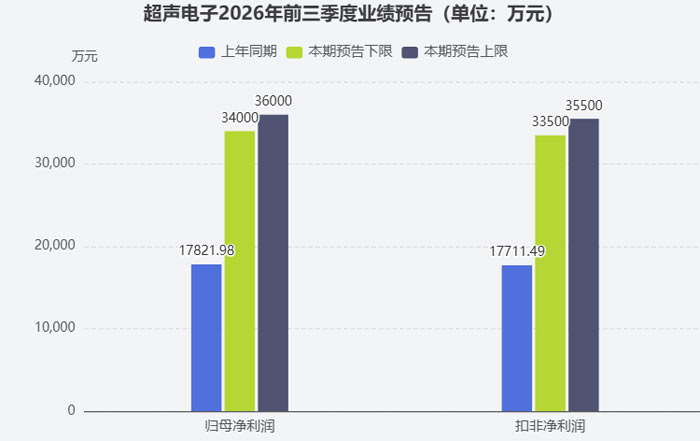
超声电子预计 2026 年 1 月 1 日至 9 月 30 日实现归属于上市公司股东的净利润3.40 亿元至 3.60 亿元,上年同期为 17,821.98 万元,同比增长 90.78% 至 102.00%;预计扣非净利润 33,500 万元至 35,500 万元,上年同期为 17,711.49 万元,同比增长 89.14% 至 100.43%。
关于业绩变动原因,公告显示,报告期内覆铜板行业维持高景气,行业呈现量价齐升态势,公司覆铜板产品订单充足,产品售价上行,盈利能力提升;印制板业务持续优化产品结构,产能利用率提高。同时,公司持续推进精益生产及降本增效工作,有效对冲原材料价格、汇率波动带来的压力,综合带动本期营业收入稳步增长、净利润同比大幅增长。
后记:整体来看,四家公司业绩均实现高增或显著边际改善,增长动力高度一致地指向涨价传导、产品结构升级与高端产能放量,LED、SoC、面板设备与覆铜板等细分赛道呈现景气共振。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime