
当国内面板产业在液晶、OLED赛道完成从追赶到并跑的全过程,激光显示正在成为从技术标准到产业链主导权都掌握在国内企业手中的全新赛道。如果说过去十年液晶面板的崛起,让中国完成了全球显示产能的承接与升级,那么接下来的五年,激光显示将真正推动中国显示产业从“规模优势”转向“技术定义优势”。
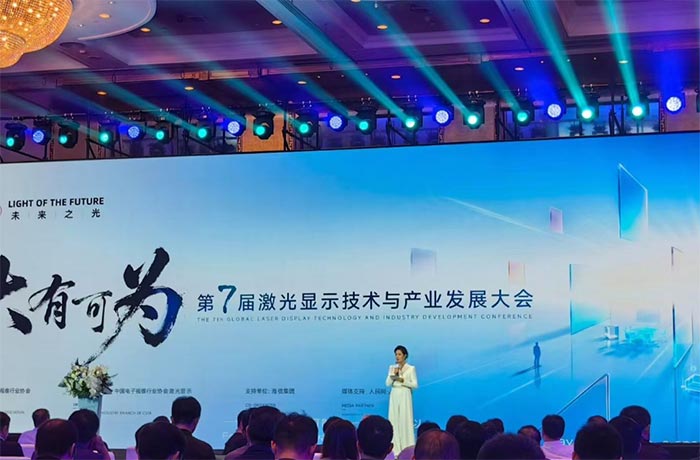
在刚刚落幕的第七届激光显示技术与产业发展大会上,从主管部门、欧阳钟灿院士专家到海信、坚果、视美乐等产业链头部企业,已经形成一个高度统一的产业判断:激光显示的爆发窗口已经正式打开,它不再是显示行业里的小众分支,而是支撑中国显示产业换道领跑的战略性赛道。
从“尺寸天花板”破局:大尺寸显示的成本曲线已经彻底改写
过去十年,家用电视的尺寸升级始终遵循一条清晰的产业规律:电视从55英寸迭代到65英寸用了7年,从65英寸迭代到75英寸仅用了1年。而过去四年,国内85英寸大屏电视销量增长441%,百英寸以上大屏销量涨幅更是达到892%,大尺寸化已经成为不可逆的消费升级趋势。
这条升级路径走到百英寸以上,传统显示技术有着难以跨越的硬壁垒:
液晶面板的尺寸每往上走一档,玻璃基板、曝光工艺、良率控制的难度都会指数级上升,100英寸以上的液晶电视BOM成本居高不下,终端售价长期停留在数万元区间,很难走进普通大众家庭;
OLED受蒸镀工艺、面板母板尺寸限制,百英寸以上产品至今无法实现稳定量产,只能长期停留在概念展示阶段。
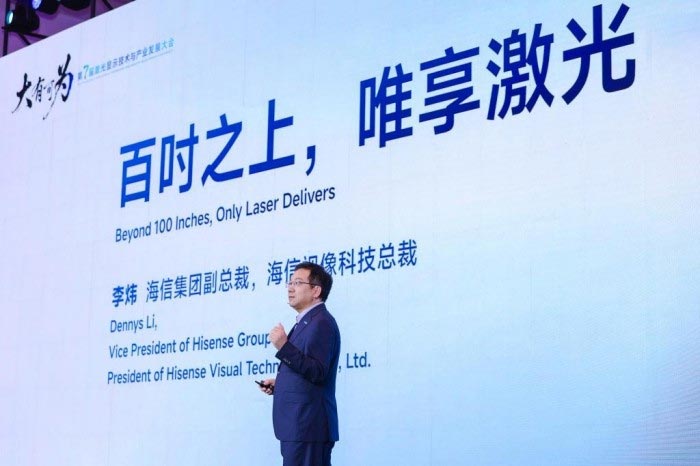
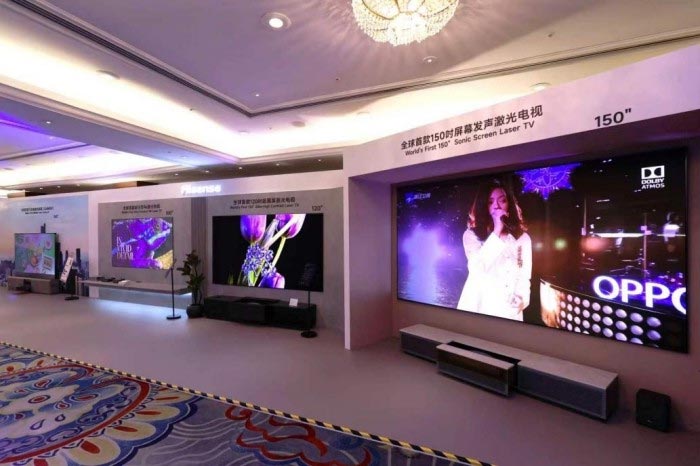
这恰恰是激光显示最核心的产业机会,激光显示的成像逻辑完全跳开了物理面板的尺寸限制,显示尺寸不再由玻璃基板的大小决定,而是由投射光路与幕布配合实现。这直接改写了大尺寸显示的成本曲线——尺寸越大,激光显示相对传统液晶的成本优势就越明显。 结合当前国内大户型住宅的消费趋势来看,大客厅搭配超大屏幕已经不再是高端家庭的尝鲜选择,而是主流家装的刚性需求。海信集团副总裁、海信视像科技总裁李炜预判,未来5年,120英寸激光电视将成为市场主流产品,完成从“小众高端”到“大众消费级”的落地。
三大技术路线判断,锚定未来五年激光产业的增长主线
海信视像科技总裁李炜在大会上提出的三个核心产业判断,激光显示接下来五年的清晰增长路径,每一条都对应着产业链上下游的增量机会:
第一,三色原生光源成为全行业共同选择
过去很长一段时间,激光显示市场存在混合光源、单色激光+荧光粉等多条技术路线并存的局面。但随着用户对画质要求的持续提升,三色激光凭借98%以上的Rec.2020色域覆盖、更纯粹的色彩还原能力,已经成为百吋以上家用大屏的最优解。 接下来三年,三色激光的光效提升、散斑消除技术将持续突破,核心光学引擎的BOM成本有望进一步下探,直接推动产品从高端市场向中端市场渗透,打开数倍于当前的用户空间。
第二,形态创新彻底打破“电视”的产品边界
传统电视的形态永远是一块固定的面板,只能摆放在电视柜上或者挂在墙上。而激光显示的形态想象力几乎没有边界:可卷曲收纳的幕布可以在不用时完全隐藏,和家居墙面融为一体;地升式幕布可以灵活布置在客厅、书房甚至卧室;超短焦投射方案可以完全摆脱空间限制,把任意一面白墙变成巨幕。 这意味着激光显示不再是一个单一的家电产品,而是可以深度嵌入家装全流程的空间显示方案,直接打开家装前置采购的全新市场。
第三,从客厅大屏走向“无处不在的空间显示”
激光成像不需要依赖固定的物理面板,这让它的应用场景可以彻底跳出家庭客厅:商用沉浸式CAVE空间、室内体育模拟训练、智慧教育大屏、车载激光HUD、户外工程显示……过去这些场景大多被传统投影、小尺寸商显占据,而三色激光的高亮度、高画质特性,将把这些场景的显示体验直接拉升一个层级。 未来随着空间计算、大模型AI技术的成熟,激光显示还会进一步进化为全屋智能的交互枢纽,成为物理世界和数字空间之间的可视化载体,彻底跳出“看电视”的传统产品定义。
激光显示的短板,恰恰是AI时代的破局坐标
在激光显示产业从“技术普及”走向“体验渗透”的关键节点,行业对优势的共识早已清晰,对短板的坦诚却更加珍贵。视美乐陈龙表示,既明确点出激光显示天然具备的四大核心优势——场景适应性极强、全链路健康环保、可实现超大画面、原生支持超高清晰度,也直接把当前行业绕不开的三大现实短板摆到了台面上。
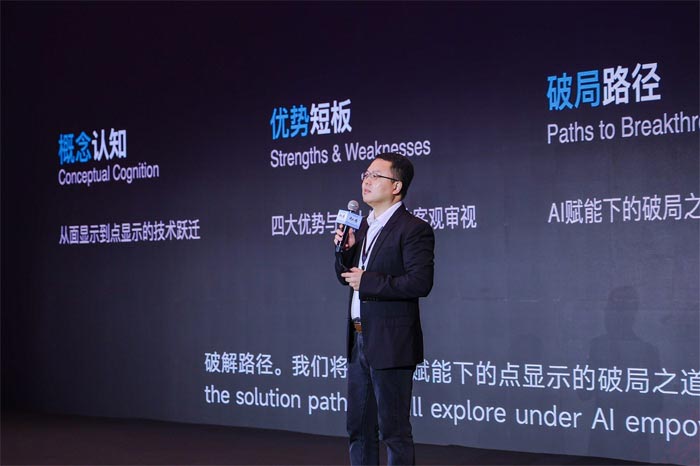
第一个短板是环境光适应性弱:白天或者环境光较强的场景下,画面的对比度和色彩饱和度会出现明显衰减,很难达到夜晚关灯后的理想观看效果;第二个短板是安装部署门槛高:传统激光显示产品需要固定的投射距离和预留空间,城市主流的紧凑户型很难灵活适配,进一步限制了产品的普及边界;第三个短板是智能化程度不足:尤其是在商用场景下,设备操作流程繁琐,始终没有打通和手机、智能家居生态的无缝连接,用户体验长期停留在“用遥控器调参数”的传统阶段。
“短板本身,就是破局方向的坐标。”陈龙的这句判断,恰好点出了当前激光显示产业最核心的增长逻辑:过去十年行业一直在补硬件能力,而现在所有短板的破局钥匙,都指向了AI。
用大模型把传统的触控、按键交互彻底升级为自然对话交互,用户不用再翻多层菜单找功能,开口就能完成所有操作;用AI算法实现自动场景识别、自动对焦和实时画面校准,设备开机就能自动适配当前的墙面大小、空间光线,不用再人工反复调试;用AI画质增强算法实时动态优化画面,直接对抗白天的环境光干扰,用算法能力突破传统硬件的物理极限;再用AIGC把定制化内容的生成成本降到近乎为零,彻底解决激光大屏长期存在的内容供给痛点。
当AI把环境光、安装门槛、智能交互这三块短板逐一补齐,激光显示才能真正跳出“客厅大屏”的单一标签,实现“一切皆可显”的终极图景:墙面、桌面、玻璃、任意平整表面都能成为显示载体,不用受物理面板的位置和尺寸限制,真正做到显示无处不在。
十年磨一剑,中国激光产业链已经拿到全球定义权
很多人没有意识到,激光显示今天的爆发,不是某一款单品突然走红,而是整个中国产业用十年时间,一步步搭建起了一条自主、完整、成熟的全球产业链。
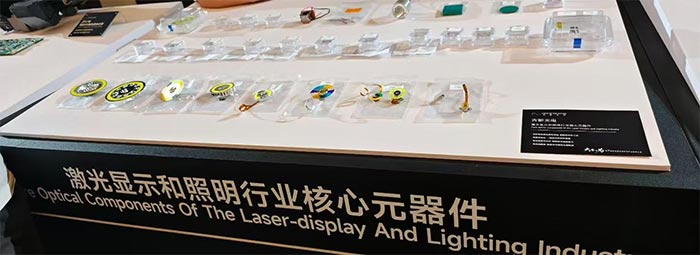
从上游的半导体激光器、光学元件、显示芯片,到中游的光机制造、菲涅尔抗光屏、UTG盖板、镜头等等,再到下游的整机品牌与场景解决方案,全链条的核心技术虽然还有一部分需要对外依赖,也没有被海外企业完全“卡住”。未来随着国产片不断的突破,相信完全自主不久时日,这也是中国激光显示产业的迎来重大发展的机会。
后记:中国激光显示不是承接海外的成熟产能转移,而是从技术路线定义之初,就走在了全球产业的最前沿。 接下来的五年,全球显示产业的竞争逻辑将会改写:谁掌握了大尺寸自主可控的激光显示技术,谁就掌握了下一代家用大屏、空间显示、智能交互的话语权。而中国激光产业,已经站在了这场产业变革的最前排。

 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime