
近日,利亚德、雷曼光电、诺瓦星云、卡莱特、淳中科技、芯瑞达、四川长虹、彩虹股份、瑞芯微、晶合集成、智微智能、国科微、富瀚微、德赛西威14家上市公司相继发布2026年三季报。
利亚德前三季营收42.16亿,盈利1.25亿元,多标杆案例落地
利亚德前三季公司实现营业收入42.16亿元,归母净利润1.25亿元,扣非净利润6330.82万元。第三季度单季,营业收入13.50亿元,归母净利润5568.27万元,扣非净利润4711.05万元,单季盈利规模占前三季归母净利润的超四成。
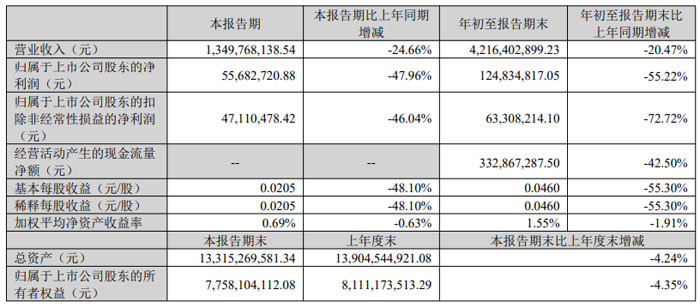
公司报告期内处置厂区部分技术落后机器设备,处置固定资产、无形资产和其他长期资产收回的现金净额达2705.90万元、同增1252.00%,存量资产盘活成效显著;经营活动产生的现金流量净额3.33亿元。
第三季度,利亚德落地一系列标杆案例。具身智能方向上,利亚德·OptiTrack成为2026世界人形机器人运动会官方唯一光学空间定位技术伙伴,并为卡内基梅隆大学机器人创新中心的室内动捕工作室与室外无人机笼部署92台高性能摄像机。数字文旅与影院新业态上,公司携手三星堆打造全国首创的交互式全景声LED穹顶"天地回响",建成亚洲最大的天宫·Nova球幕剧场,并以全国首块焕影岛4K LED透声巨幕落地首都电影院中华店、西南首家焕影岛LED巨幕空间登陆重庆,推动影院由单一放映转向"观影+演艺+文化活动"复合空间。高端专业与大型演艺场景同步突破:为北京火箭大街商业航天智能测运控中心交付覆盖指挥大屏、分布式坐席、音视频调度等七大子系统的可视化中枢,支撑"千箭、万星、百站"星箭场用管一体化;赋能沙特利雅得机场运营指挥控制中心;以超3100平方米LED视效矩阵点亮上海Hero Dome英雄·外滩国际演艺中心,并连续13年护航中国网球公开赛。
雷曼光电:前三季营收7.73亿元
雷曼光电前三季营业收入7.73亿元,归母净利润-5105.39万元,扣非净利润-5685.41万元。Q3单季营业收入2.64亿元,归母净利润-2392.65万元,扣非净利润-2505.97万元。
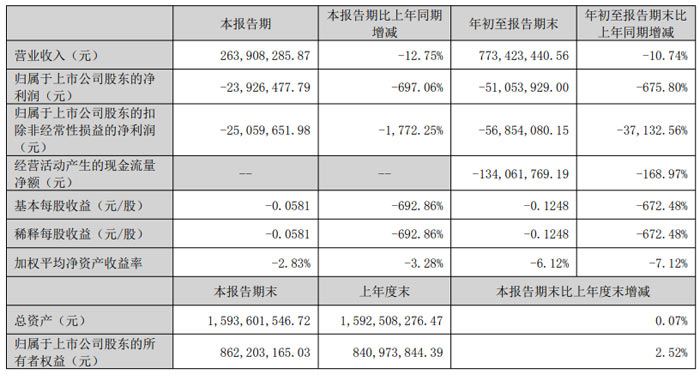
利润端的主要拖累来自财务费用与所得税。前三季财务费用1993.75万元、上年同期为-106.44万元、同比变动1973.05%,公司说明主要为汇兑损失增加所致;所得税费用745.81万元、上年同期为-360.48万元、同增306.89%,主要为递延所得税费用变动影响。
雷曼近期发布的216吋、243吋新品家庭巨幕墙,将公司自研的低温、低功耗、高画质Micro LED屏融入家装墙面,并同步启动全国渠道招商,自发布以来,已在别墅、大平层等高端家装项目实现家庭端实景交付。
技术布局上,PM驱动玻璃基Micro LED面板已实现小批量试产,目前正在进一步升级玻璃基面板工艺技术,有序推进全新升级后的第四代Micro LED玻璃基超高清面板中试线建设。
诺瓦星云前三季营收27.22亿元同增12.72%:Q3扣非净利润同增36.48%,备货与对外投资同步加码
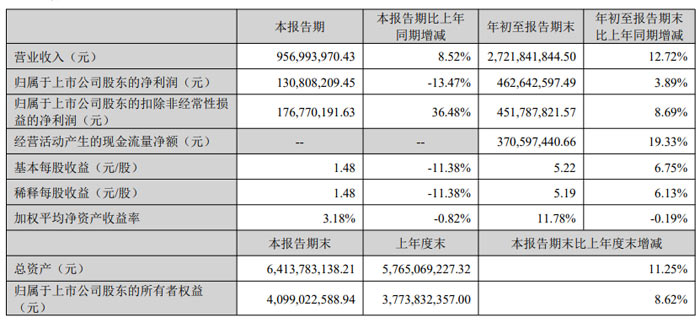
诺瓦星云前三季公司营业收入27.22亿元、同增12.72%,归母净利润4.63亿元、同增3.89%,扣非净利润4.52亿元、同增8.69%,经营活动产生的现金流量净额3.71亿元、同增19.33%。营收、利润与经营现金流三项同步增长,是这份财报的基本盘。
Q3单季营业收入9.57亿元、同增8.52%,归母净利润1.31亿元、同降13.47%,而扣非净利润1.77亿元、同增36.48%——扣非增速高出归母增速近50个百分点,且扣非规模反超归母。
备货强度显著提升。期末存货20.09亿元、较期初增45.61%,公司说明主要系本期原材料增加所致;预付款项7196.51万元、增45.28%,系本期生产经营预付款增加。采购端同步放量:应付票据3.06亿元、增47.73%,应付账款6.29亿元、增34.57%,两者原因一致,均为本期应付供应商货款增加。订单端亦有支撑,合同负债8405.16万元、增39.74%,系本期销售商品预收款增加。
投资方面最值得关注的是,公司10月份以6,473万元拿下深圳龙岗坂田新型产业用地,用于“未来显示湾区科技园项目”,推进 "在研显示芯片及显示生产设备" 迭代,项目拟投资不超过 6.5 亿元
卡莱特:前三季营收同增5.23%、经营现金流入1.88亿元增37.72%:Q3单季转亏
卡莱特前三季公司营业收入4.31亿元、同增5.23%,归母净利润123.11万元、同降90.80%,扣非净利润-856.24万元、同增34.18%(亏损收窄)。第三季度单季营业收入1.14亿元、同降16.54%,归母净利润-1130.68万元,扣非净利润-1404.63万元。
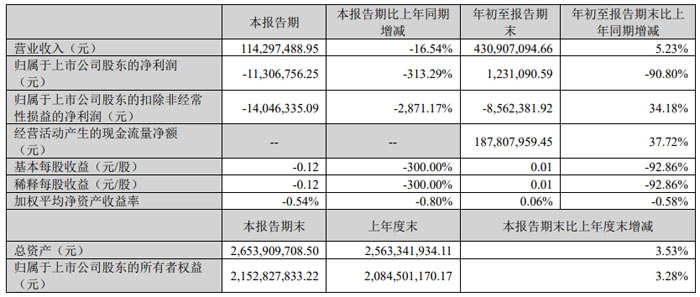
现金流是这份财报的亮点。前三季经营活动产生的现金流量净额1.88亿元、同增37.72%,公司归因于本期收到销售商品、提供劳务的现金增加。备货与资金配置同样值得关注。期末存货4.30亿元、较期初增38.29%,公司明确系"本期原材料价格上涨及战略性备货增加";投入方向上,无形资产454.44万元、增191.90%,系本期外购软件、技术许可等增加;长期待摊费用371.46万元、增50.23%,系本期新设AI国先联合实验室。
淳中科技:前三季归母净利润同降189.62%
淳中科技前三季公司营业收入1.87亿元、同降3.62%,利润总额-8602.73万元、同降251.33%,归母净利润-8468.03万元、同降189.62%,扣非净利润-5793.55万元、同降67.27%。第三季度单季营业收入6912.60万元、同增6.64%,但利润总额-2.53亿元、同降1703.86%,归母净利润-2.16亿元、同降2105.88%,扣非净利润-1580.92万元、同降281.07%。
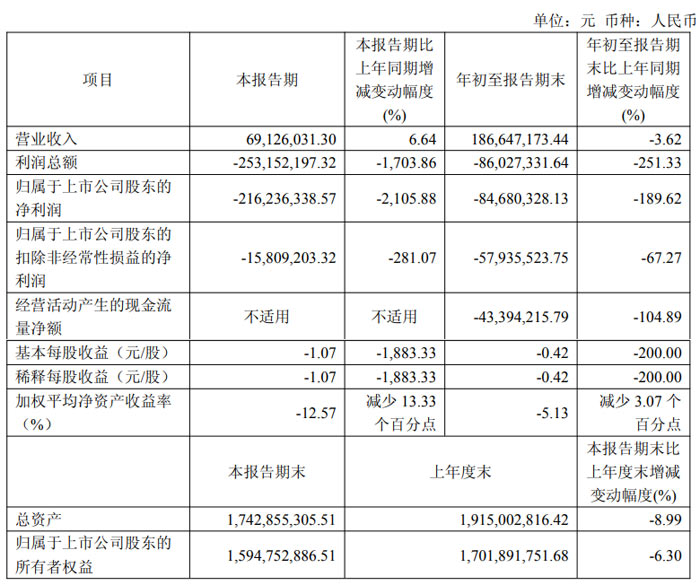
淳中科技在公告中给出营收变动的原因:前三季公司传统专业视听业务新签合同同比下滑,专业芯片和人工智能等新业务尚未放量所致。利润端下降原因:一是营业收入同比下降,存储芯片等电子元器件价格上涨导致营业成本同比增加,产品收入结构有所变化、成本率较高的专业芯片产品占比提高,导致公司综合毛利率下降;二是本期公司持有的沐曦股份股价下跌导致公允价值变动收益减少。
芯瑞达:前三季营收7.97亿元同增8.80%:MiniLED模组占比提升
芯瑞达前三季公司全部营业收入7.97亿元、同增8.80%,归母净利润8576.24万元、同比-9.03%,扣非净利润7028.47万元、同比-24.18%。
Q3单季营业收入2.87亿元、同增18.88%,归母净利润3494.38万元、同增25.93%,但扣非净利润2318.46万元、同比-12.99%。
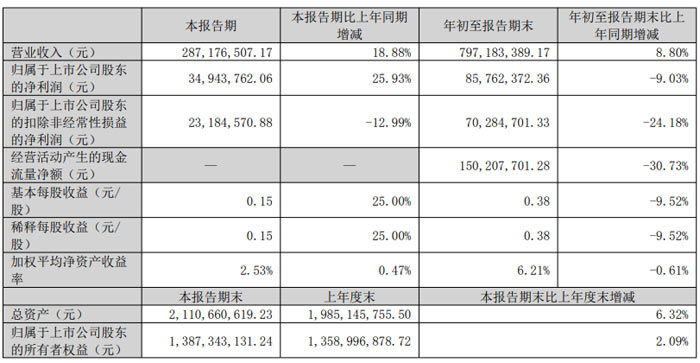
营收增长主要来自核心业务显示模组的贡献,受益于MiniLED显示技术渗透加速,报告期内MiniLED显示模组的收入占比进一步提高,折合终端出库量保持着与行业相同的增长方向与趋势;而归母净利润降低的主要原因,一是核心业务显示模组大宗原材料涨价迅猛,二是按会计政策计提存货跌价同比增加。
四川长虹:前三季营收854.43亿元、同增4.34%
四川长虹2026年三季报显示,前三季营业收入854.43亿元、同增4.34%,归母净利润5898.77万元、同降94.15%,扣非净利润-3.96亿元、同降302.06%。第三季度单季出现大幅亏损:营业收入271.68亿元、同增7.88%,归母净利润-15.87亿元、同降413.09%,扣非净利润-4.48亿元、同降1386.60%。
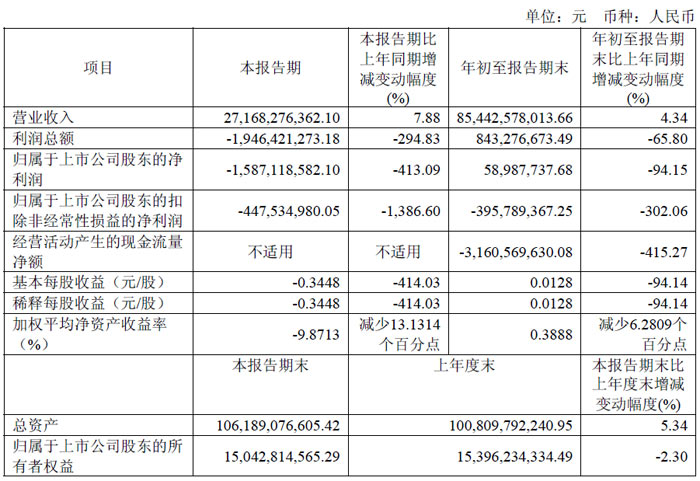
造成单季巨亏的核心是非经常性损益的逆转。第三季度非经常性损益合计-11.40亿元,其中"非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益"一项即达-16.79亿元;而年初至报告期末,非经常性损益合计仍为+4.55亿元,同一科目为+4.68亿元。公司在公告中明确,利润下滑"主要系被投资企业华丰科技的公允价值收益同比大幅减少"。
产品层面,长虹正式加入由 GIIC 发起、华为终端深度支持的 "鸿图计划",长虹将在家电产品中引入海思芯片与 SLE 星闪低功耗双模通信方案,借助星闪在低时延、高并发与抗干扰上的特性,改善设备联网并发能力与交互体验。
电视端,长虹最新推出治愈系 AI TV RGB MiniLED三款新品:旗舰追光 Q60S Pro、金标 T70S、D7S Ultra 自然光 RGB MiniLED 壁画电视。Q60S Pro首创自然柔光 RGB 全链路显示技术,通过 "聚光 — 反射 — 匀光" 三重光路让屏幕光线更接近自然光谱。
彩虹股份:前三季归母净利润1.24亿元:TV面板跌价吞噬毛利,Q3单季扭亏
彩虹股份前三季营业收入82.77亿元、同降4.20%,利润总额2.99亿元、同降34.53%,归母净利润1.24亿元、同降67.27%,扣非净利润5137.64万元、同降84.00%。公司明确,利润下滑的主因有两条:一是因TV液晶面板产品价格较上年同比下降导致毛利减少;二是转让控股子公司彩虹光电30%股权后持股比例下降,归属于上市公司股东的净利润相应减少。
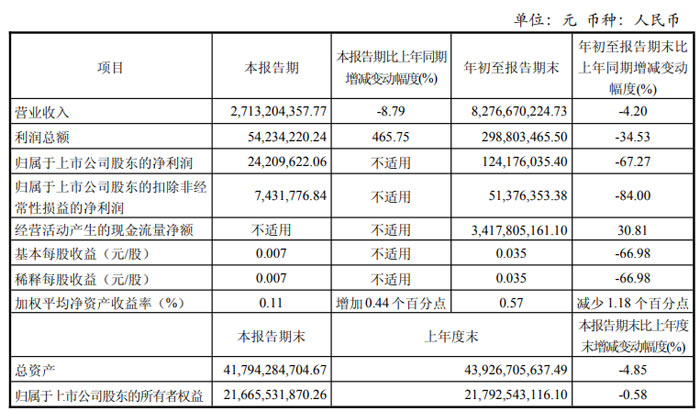
第三季度出现转折。单季营业收入27.13亿元、同降8.79%,但利润总额5423.42万元、同增465.75%,归母净利润2420.96万元、扣非净利润743.18万元均较上年同期扭亏。
现金流是本期最扎实的一项。前三季经营活动产生的现金流量净额34.18亿元、同增30.81%,公司归因于控股子公司收到增值税留抵退税同比增加。
资本层面,彩虹股份以19.16 亿完成收购虹阳显示股权,持股升至 95.82%,资源投向愈发集中于新型显示产业链最上游、也是长期被海外垄断的环节。
瑞芯微:端侧 AI 芯片业务高速增长,前三季度营收44.49亿+41.64%
报告显示,瑞芯微端侧 AI 芯片业务实现快速发展,报告期内营收、利润实现大幅增长,同时受 PCB 原材料供应短缺影响,三季度部分芯片订单出现顺延,公司预计相关情况将于四季度恢复。2026 年第三季度,瑞芯微实现营业收入 15.73 亿元,同增43.57%;归母净利润 4.73 亿元,同增90.49%;扣非净利润 4.61 亿元,同比增长 92.10%。
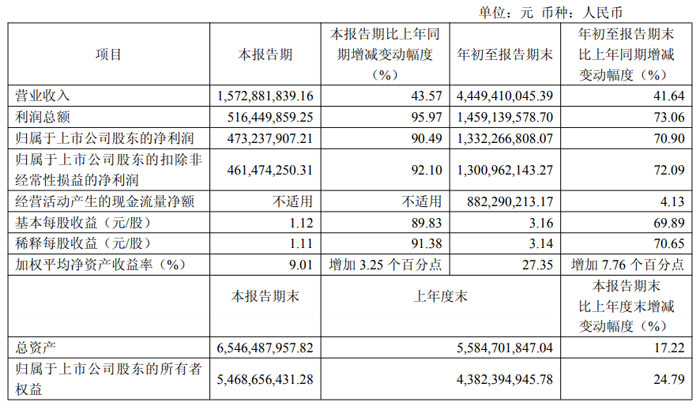
2026 年前三季度,瑞芯微实现营业收入 44.49 亿元,同比增长 41.64%;利润总额 14.59 亿元,同比增长 73.06%;归母净利润 13.32 亿元,同比增长 70.90%;扣非净利润 13.01 亿元,同比增长 72.09%。
对于业绩增长,瑞芯微表示主要源于市场需求增长,芯片销售收入增加。业务层面,报告期内公司 AIoT(端侧 AI)芯片平台实现深度与广度的飞跃发展,机器人、汽车电子、机器视觉、工业应用、新质生产力等 AIoT 产品线保持高速增长,类似 Microduck 的新质生产力产品持续涌现,协处理器 RK182X 多条产品线进入产品发布、项目量产阶段,RK3572 新产品于三季度实现量产,进一步巩固公司 AIoT 端侧 AI 龙头地位。
面向后续季度,瑞芯微规划 RK182X 将于四季度实现产品放量,RK3572 也将在四季度大规模出货,带来全新业绩增量;新一代协处理器计划年内发布,下一代重磅芯片 RK3668 即将投产,RK3688 后续推出,公司端侧 AI 主控 + 协处理器的双轨制芯片矩阵将成型,迎接端侧 AI 大模型产品放量,进一步提升公司端侧 AI 领域全球竞争力。
晶合集成:营收稳步增长,扣非净利润大幅改善,经营现金流同增76.53%
2026 年第三季度。晶合集成实现营业收入 33.54 亿元,同增 14.42%;利润总额 2.10 亿元,同增 28.33%;归母净利润 2.29 亿元,同增 5.23%;扣非净利润 1.91 亿元,同增 697.53%。前三季度,累计实现营业收入 93.10 亿元,同增 14.52%;利润总额 4.45 亿元,同增 12.61%;归母净利润 4.75 亿元,同降 13.70%;扣非净利润 3.22 亿元,同增 41.32%;经营活动产生的现金流量净额 47.21 亿元,同增 76.53%。
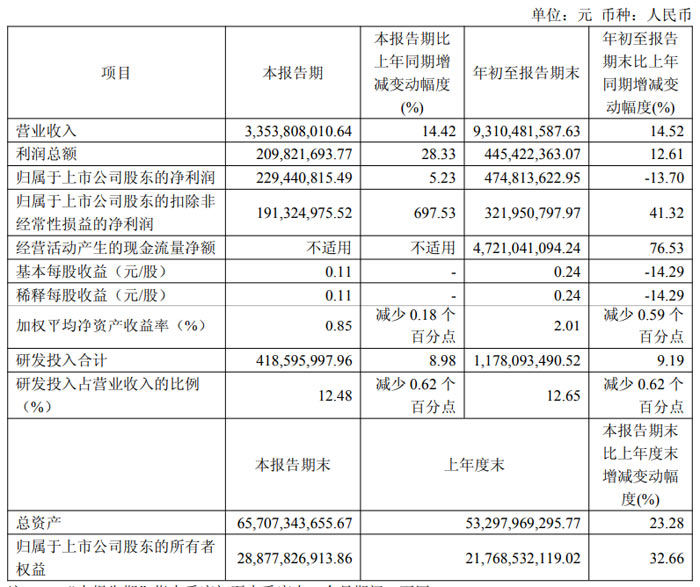
三季度利润总额同比上升,主要得益于产品销量增加、收入规模持续扩大,但当期业绩受到两项不利因素扰动,交易性金融资产因被投资企业股价短期波动带来公允价值变动损失 6427.24 万元,同时汇率市场波动形成汇兑损失 7878.31 万元,若剔除上述两项因素,本报告期利润总额同增可达 135.58%。
报告期内,晶合集成成功登录港股,募资净额约67.79 亿港元;2.4亿增资安徽瑞晶,携手安徽国资共建半导体新平台,增资后直接持有安徽瑞晶26.43%股权。
智微智能:智算业务订单拉动业绩大幅上扬
2026 年第三季度,智微智能实现营业收入 18.04 亿元,同增 75.80%;归母净利润 2.89 亿元,同增 888.05%;扣非净利润 2.67 亿元,同增 1206.18%。前三季度,累计实现营业收入 48.53 亿元,同增 63.25%;归母净利润 6.77 亿元,同增 417.25%;扣非净利润 6.39 亿元,同增 491.10%;经营活动产生的现金流量净额‑8.33 亿元。
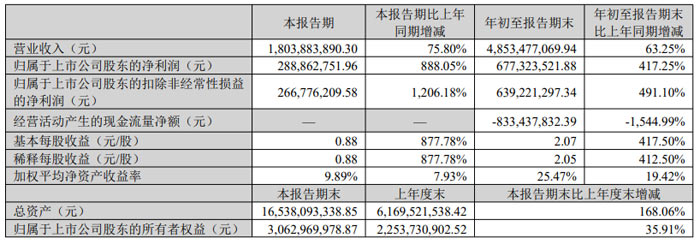
报告期营业收入、归母净利润、扣非净利润大幅提升,主要来自主营及智算业务订单增加;总资产大幅增长,主要是原材料备货带来预付款、存货增加以及服务器类固定资产增加;经营活动现金流净额转负且同比大幅下滑,则主要是原材料备货导致预付款增加。
国科微:智慧视觉产品线带动业绩大幅增长,经营现金流显著改善
2026 年第三季度,国科微实现营业收入 9.98 亿元,同增 131.81%;归母净利润 2.29 亿元,同增 1903.77%;扣非净利润 2.23 亿元,同增 810.09%。2026 年前三季度,实现营业收入 23.76 亿元,同增 102.71%;归母净利润 4.25 亿元,同增 5640.94%;扣非净利润 3.98 亿元,同增 1845.75%;经营活动产生的现金流量净额 7.64 亿元,同增 2252.19%。
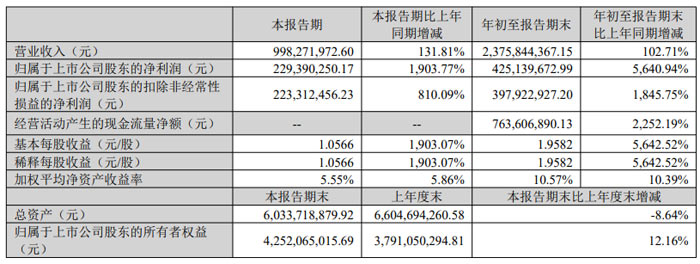
国科微营业收入增长主要来自智慧视觉等产品线营业收入同比增加,经营活动现金流净额大幅增长,源于销售商品收到的现金同比明显增加。资产端货币资金有所减少、交易性金融资产提升,主要是报告期内购买结构性存款及其他短期理财增加;开发支出同比上涨,体现研发投入增加。研发方面,前三季度研发费用 5.44 亿元,同比提升 40.10%。
在AI视觉领域,国科微普惠型黑光AOV视觉处理芯片GK7206V1系列,目前已大规模供货安防与消费电子头部企业。在车载电子领域,国科微车载AI芯片GK1221量产上车,提供3TOPS通用算力,应用ADAS、CMS、OMS、DMS、DVR、AEB场景。超高清显示芯片GK6780V100斩获商显领域首张鸿蒙认证;超高清解码芯片GK6323V100C拿下影音领域首张鸿蒙认证。
富瀚微:量价齐升驱动业绩大幅增长,备货增加致经营现金流转负
2026 年第三季度,富瀚微实现营业收入 10.91 亿元,同增 141.10%;归母净利润 4.25 亿元,同增 620.99%;扣非净利润 3.33 亿元,同增 575.56%。2026 年前三季度,公司实现营业收入 25.54 亿元,同增 123.94%;归母净利润 7.75 亿元,同增 845.02%;扣非净利润 6.69 亿元,同增 934.65%;经营活动产生的现金流量净额‑4.55 亿元,同降 209.84%。
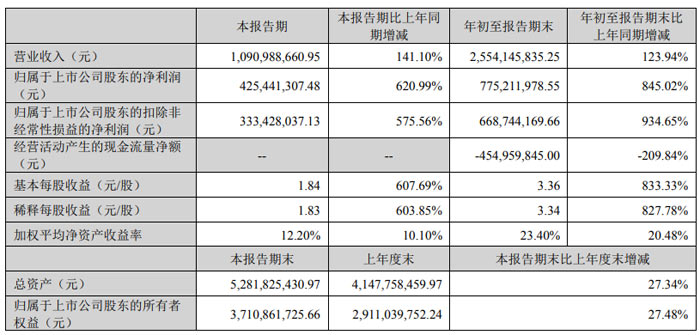
前三季度营业收入增长源于产品销售数量与销售价格均实现提升,营业成本上涨来自销量大幅增加以及上游存储等原材料涨价;经营活动现金流净额同比大幅下滑,主要是存货备货增加。资产端存货、应收账款、应收款项融资出现明显增长,分别对应采购备货增加、营收增长带来带账期货款增加、收到银行承兑汇票增加。
德赛西威:Q3营收95.19亿元,同增23.75%
德赛西威前三季营收244.20亿元、同增9.33%,归母净利润18.35亿元、同增2.67%,扣非净利润17.93亿元、同增4.04%。但第三季度曲线陡变:单季营收95.19亿元、同增23.75%,增速明显高于前三季累计的9.33%;单季归母净利润5.91亿元、同增4.54%,而单季扣非净利润5.68亿元、同降0.57%——营收提速的同时扣非转负。
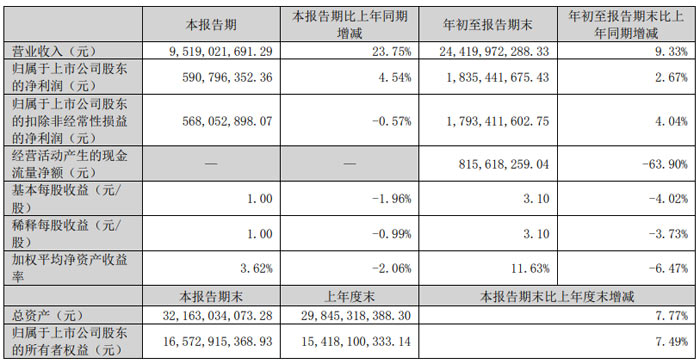
资产负债表的腾挪值得关注:期末存货98.47亿元、较上年末增105.61%,主要是本期末原材料备货增加;应付账款80.88亿元、增43.57%,主要是本期备料增加、应付货款增加。
业务上,德赛西威为风云T7提供舱驾一体解决方案,这也是该方案首次大规模量产上车;德赛西威与理想汽车、恩智浦联合共创的UWB近场感知融合方案,在理想新一代具身智能旗舰SUV L9 Livis车型上量产落地;为理想汽车i6提供座舱产品与服务,支持其在欧洲、中亚和中东等市场的开拓。近日,德赛西威与IAG先歌国际举行战略合作签约仪式。双方将依托各自产业链优势,共同推进智能座舱声学系统升级,携手面向全球主流汽车主机厂拓展高端座舱音响市场。
 Vtron威创拼接墙
 台达拼接墙
 飞利浦液晶拼接墙
 aoc
 cisone启沃
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime