

一年前,鸿合科技控制权变更之际,屏显时代网曾预言:这家做教育大屏的公司,可能要上车了(参见文:新鸿合打破天花板的畅想:车载或更多)。现在,预判果然成真了 ——
就在国庆假日前,鸿合科技接连做出了一系列大动作:先是完成董事会换届和新一任高管聘任;接着新一届董事会同步审议通过《三年(2027—2029 年)战略规划》,公司董秘随后在投资者关系活动上,逐条拆解这份代号 "1323" 的战略。再往前看,6 亿元自有现金已在芜湖落子一家半导体公司。
一家 25 岁的教育信息化老兵,把筹码押在了智能网联汽车赛道上 ——既要上车,又要造芯。
为什么押注:"1323" 战略里的“三碗饭”
先回答 "为什么非转不可"。鸿合自己的判断很冷静:智能交互显示行业从 "新增普及" 转向 "存量替换"—— 翻译过来,教室里的那块大屏,基本装完了。2025 年营收 32.38 亿元、同比降 8.13%,归母净利润 5,176.55 万元、同比降 76.67%。
但它有折腾的本钱:2026 年 6 月末资产负债率约 27.18%,有息负债仅约 1.06 亿元 —— 一张干净的、几乎无历史包袱的表。
于是战略出来了:
1个总目标:以 AI 技术和股东资源赋能智显主业基本盘,同时以外延发展方式前瞻布局智车、智芯,最终形成三位一体协同新格局;
3大板块:智显为基、智车为擎、智芯为核;
2种模式:内生提质+外延并购双轮驱动;
3个实施阶段:规划总周期为 2027—2029 年。
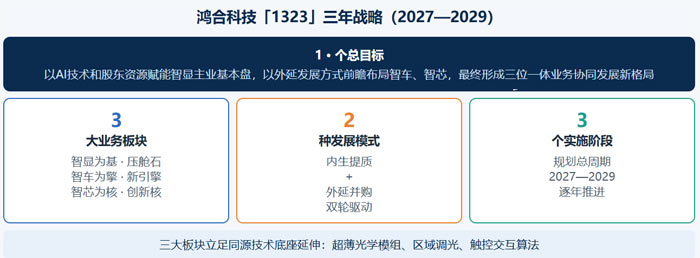
一句大白话:智显是碗里的饭,智车是锅里的肉,智芯是田里的苗。鸿合自己把这三块的关系说得更直白:智显是压舱石,守住基本盘、在存量市场里挖增量;智车是新引擎,赛道广、成长快,能力还与显示触控、AI 交互高度同源;智芯是创新核,赌的是半导体国产替代的长期机遇。三块拼在一起,既能平滑单一行业的周期波动,形成有梯度、可持续的增长结构,又在技术、资源、场景上天然协同。
关于 AI,鸿合的打法很清醒:不单设 AI 业务板块,而是把它当作横向贯穿的技术底座与共同能力 —— 既是升级产品与解决方案的路径,也是连接自身业务积累与股东产业资源、实现生态协同的纽带。说白了,AI 就是胶水,粘住智显、智车、智芯三条腿。
谁空降?前京东方高管:屏幕老司机开新车
筹码押上去了,方向盘得有人握。为此,鸿合科技聘任了新经营班子:姚瑞波任董事长,周耀东任总经理,王克俭、张元来任副总经理,张伟任董事会秘书。
重点看周耀东的简历:曾任青岛京东方光电科技有限公司董事长、总经理,京东方(河北)移动显示技术有限公司法定代表人、董事、总经理—— 妥妥的 "前京东方高管空降"。
为什么是他?京东方是全球面板巨头,周耀东从青岛到河北操盘过多个显示产线项目,懂 "屏" 的制造、供应链和品控。而鸿合要干的事 —— 从教育屏切入车载屏、再延伸车规芯片 —— 本质上还是 "屏的生意",只是从教室搬进了座舱。一个屏幕界的老师傅来开这辆 "新车",方向盘握得住。
再看班底其他人员,堪称为这场转型量身定制:
董事长姚瑞波:曾任瑞丞基金投资一部总经理、并购部总经理,资本运作老手;
副总经理王克俭:Newline CEO、曾任康宁公司业务开发经理,守着美国智能交互平板市占率第一(23.2%)的江山;
副总经理张元来:原苏州璨宇光学业务处长,专攻 "降本、保供";
董秘张伟:原东兴证券、浙商证券投行总部高管,懂资本运作。
一个懂制造,一个懂海外,一个懂供应链,两个懂资本运作。这桌人不是守业的,是干 "产业落地+外延并购" 的。空降兵到任,通常意味着原班人马干不了的新事,要开始了。
奇瑞递钥匙:先递资格,订单在路上
跨界转型九死一生,但手里握着钥匙就是另一回事。
这把钥匙,从一年前就开始打磨。2025 年 6 月,奇瑞系旗下并购基金瑞丞鸿图以约 15.75 亿元受让 25% 股份,年底过户完成,公司变更为无实际控制人。穿透到底,这只基金的管理人合肥瑞丞,80% 股权握在芜湖奇瑞资本手里;基金背后,还站着安徽省新能源汽车和智能网联汽车产业基金等国资 ——奇瑞的产业能力,加上安徽国资的钱袋子。这不是 "国资接盘",是奇瑞集团的产业资本亲自入主。
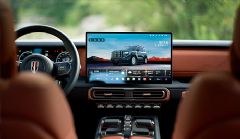
奇瑞递的钥匙是什么?眼下递来的不是订单,是上车资格:一个年销超 280 万辆(集团口径)的整车厂,就是现成的、可以反复验证的场景;每年数百万辆整车的采购清单,就是鸿合车载显示最现成的放量通道。2026 年 1 月,奇瑞控股集团董事长尹同跃明确要求:鸿合作为 "奇瑞集团业务板块之一" 推进发展。2026 年 6 月,鸿合已在奇瑞 "开阳创新先锋赛" 上首发 0 OD Mini LED 分区控光车载屏 ——OD 即光学距离,压到近乎为零,换来极致超薄、大幅减少光晕、更高对比度,把 "技术能迁移" 从 PPT 变成了实物。
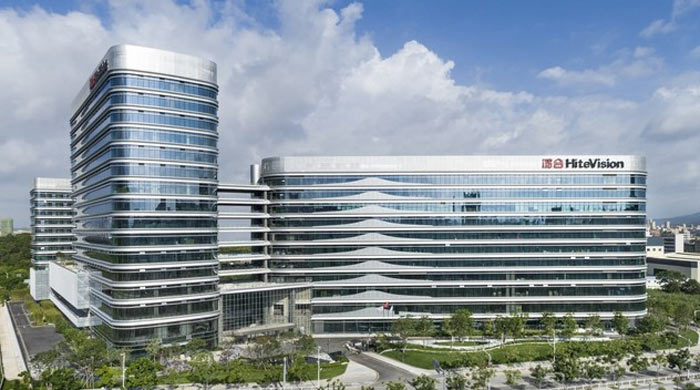
值得注意的细节:2026 年 3 月,董事会通过增加与关联方瑞鲸(安徽)供应链的日常关联交易不超 5,000 万元。5,000 万元在财报上微不足道,但它是钥匙第一次插进锁孔的声音—— 先跑通采购与供应的接口,才有资格谈后面的事。
递钥匙,不等于给订单。奇瑞要的是让鸿合先上车、先融入体系;至于订单,是水到渠成的下一站。
6 亿落子芜湖:补的是链上缺的那颗牙
"造芯" 的落子更早:8 月 6 日,鸿合半导体(安徽)有限责任公司注册成立,注册资金6亿元,经营范围明确写这集成电路、半导体分立器件、半导体器件专用设备、电子元器件等。
为什么造芯?显示驱动、背光驱动芯片长期外购,它们不显眼,却决定模组的厚度、功耗、调光精度与成本 —— 不是去做高阶智驾 SoC,是拿回模组里最卡脖子的那一小段,形成 "屏带芯、芯撑屏" 的自循环。
为什么是芜湖?把瑞丞已投的芯片资产摊开 —— 底盘域控、激光雷达接收、超声波雷达、分立器件制造……唯独缺 "显示驱动 / 背光驱动"。鸿合半导体填的正是这个空位。
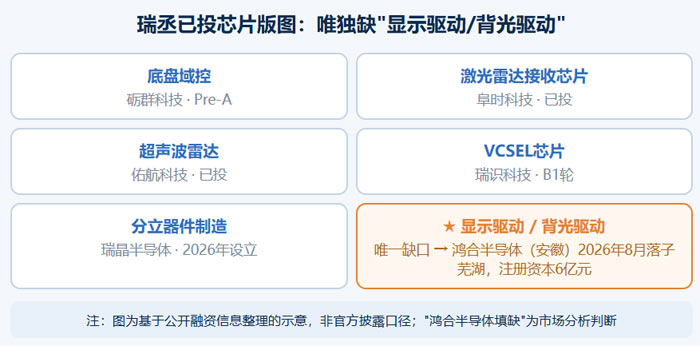
所以这不是冲动跨界,是瑞丞半导体拼图里预先留好的那一格。6 亿元买的是入场券—— 没有技术路线、没有时间表、没有盈利预期,真正的重头戏,大概率还在后面。
立讯精密同链协作:一条链上的分工与交集
先看立讯在奇瑞的位置:它是奇瑞股份的第二大股东(持股 16.83%),也是奇瑞控股的重要股东(持股 21.16%),早已深度嵌进奇瑞供应链。两家都站在奇瑞这条链上,"同链协作" 四个字,说的正是这份客观形成的分工关系。
分工在哪?立讯的重心在座舱域控与线束连接器:高性能座舱控制器与智驾算力平台两类合计,已导入 10 家车企、超 50 个车型;鸿合迁移到车上的是 "超薄光学模组、区域调光、触控交互算法"。域控负责输出信号,屏负责显示 —— 一个让屏亮起来,一个让人和屏对话,本就是上下游。
同链的证据很硬:奇瑞采购清单上,向立讯采购的品类中赫然列着 "显示屏缆线"——屏和线,早就在同一张采购清单上了,这种协作是产业链的天然属性,不需要签任何协议。
还有一点值得留意:立讯做显示模组同样要外购驱动芯片 —— 这是合理推断,行业里连京东方都是显示驱动芯片的大买家;若鸿合 "芯屏互哺" 跑通,它的芯片甚至可能进入立讯自己的采购清单。
立讯更大的意义,是镜子:它用三年走完了这条路 —— 奇瑞采购额从 0.32 亿涨到 21.34 亿、汽车电子做到 392 亿元(同比 + 185%)—— 证明了深度绑定奇瑞体系的供应商,能从代工方做到一级供应商(Tier 1)。
结语
从教室里的智慧大屏,到座舱里的 Mini LED 屏,中间隔着的不是技术鸿沟,是一次产业关系的重构。
奇瑞眼下递来的不是订单,是一把车门的钥匙;订单在路上,但能不能开进去,还得看鸿合自己。而鸿合押上的 6 亿元和三年,换的是从 "卖屏幕给教室" 到 "把屏幕装进车" 的身份跃迁。
这场押注的看点不在 2026 年的财报上,而在 2027 年的某个公告里—— 第一笔车规定点、第一笔产业并购,或者第一颗自研驱动芯片点亮的第一块车载屏。到那时,"1323" 就不再是一个数字游戏,而是一次真正的上车。
谁控制了场景,谁就终将控制场景里的半导体。
 Vtron威创拼接墙
 台达拼接墙
 飞利浦液晶拼接墙
 aoc
 cisone启沃
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime