
10 月 8 日,大立光法说会。被法人问到面板厂用 Micro LED 搭配多模光纤切入共封装光学(CPO)的可能性时,董事长林恩平回答得很干脆:"我个人是觉得 Micro LED 不太可能。"理由是发光组件数量太多,耗电高、体积大,"目前没看到真正的客户认为这是可行的方案"。
九天后,10 月 17 日,友达 30 周年运动会。董事长彭双浪没有开火,反而递出橄榄枝:外界"应该是误解",林恩平并未否定 Micro LED 的可能性;在机箱内 10 公分以内的短距传输中,Micro LED 耗能约为传统铜线的 5% 至 10%;两家公司在光通讯领域各有专长,"未来在这一块领域我们跟他们应该算合作,应该是 partner"。
这场隔空交锋被迅速放大成"Micro LED 能不能攻光通讯"的站队题。但真正的问题其实更朴素:AI 算力中心对机柜内、短距离光传输的需求正在快速形成,Micro LED 也确实被这股需求推进了机柜内部,而围绕它的标准还没有统一。需求是真的,路线是散的,判断是分歧的——这才是当下最真实的产业图景。
机柜里的"功耗墙":需求不是炒作
Micro LED 之所以会被推进光通讯,不是因为它想跨界,而是因为铜先撞墙了。
AI 训练网络的物理约束已经很清晰:224G PAM4 代际下,电信号在电路板上的物理传输长度被压缩到 2 米以内,无源 DAC 的有效距离同步收缩;而在带宽、距离、散热三重压力下,铜缆的性价比曲线正在被速率代际一寸寸填平。更关键的是规模——英伟达把 scale-up 域从单机柜推向多机柜,Vera Rubin NVL576 用光互连把 8 个机柜绑成一个 576 GPU 的计算域,Rubin-Ultra 的路线图更是在 2026 年 3 月从"单机柜全铜"改为"多机柜 CPO"。而 scale-up 的带宽需求据估算是 scale-out 的 9 倍,端口需求从百万级起跳。
Credo 总裁 Bill Brennan 在 OCP 峰会上给了一笔更狠的账:互连上多消耗 1W 电力,意味着 GPU 少分配 1W 算力,按当前合同测算,算力收入的机会成本可达 100 美元/瓦甚至更高。一条采购价 100 美元的 DAC,加上两端 SerDes 共耗电 16 瓦,对应约 1600 美元机会成本;若 VR200 背板改用微发光方案,节省 6kW 功耗,对应可挽回高达 60 万美元的算力收入机会。
当互连功耗被换算成"每瓦 token 产出",这场技术选型就从工程问题变成了财务问题。这正是 Micro LED 得以入场的前提。
技术逻辑:不是"更快",而是"更宽、更慢"
传统光互连的思路是"少量信道、单信道高速串行":8 路 100G 凑出 800G,代价是 DSP、ADC/DAC、CDR 一串高功耗器件。Micro LED 走的是完全相反的一条路——宽而慢(Wide and Slow)。
以微软 MOSAIC 架构为代表:用 20×20 阵列排布出 400 路 2Gbps 并行光通道,整体面积不到 1 平方毫米;单信道速率大幅降低后,信号均衡处理难度骤降,无须搭载 DSP、ADC/DAC、CDR,整机功耗控制在 3.1–5.3 瓦,相较主流光链路方案降低 56%–68%。微软联合联发科展示的 800G Micro LED CPO 原型实现 30 米稳定传输,整端功耗较传统激光方案下降六成以上;400 信道、单信道 4G 叠加即可实现 1.6T 带宽。
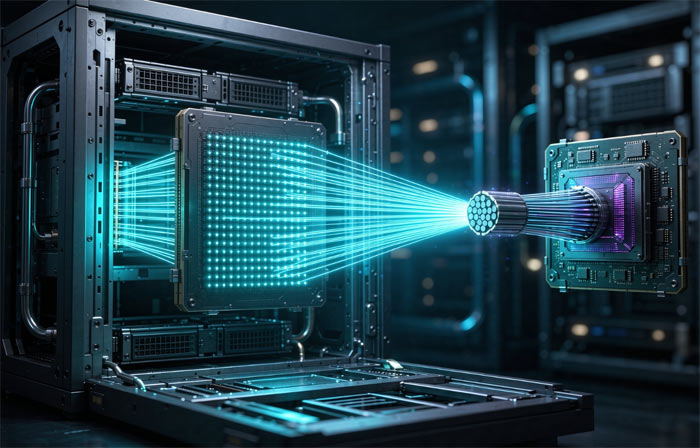
这套逻辑在能效上是颠覆性的:Micro LED 已做到 1–2 pJ/bit,仅为 VCSEL 方案的 5%–10%,且无须 TEC 温控;Avicena 在 SC25 上更进一步,把单通道 4Gbps 下的发射端能耗压到 80 fJ/bit,且无须前向纠错。其 1 Tbps eKit 以 335 通道 Micro LED 发射阵列为核心,每通道最高 3Gbps,通过多芯光纤束耦合到 335 组件的集成光电二极管阵列,已在 2026 年 8 月出货给客户。
代价同样赤裸:单信道速率。 南京芯视元总经理何军给出的对比是,Micro LED 商用水平普遍在 2–4 Gbps,实验室最高约 10Gbps,而 VCSEL 已成熟商用 50–100Gbps。这意味着实现 1.6T 总带宽需要数百个并行通道,对巨量光纤的封装精度、成本和良率构成巨大挑战。
所以,Micro LED CPO 从来就不是"取代长距光模块"的剧本。它的定位是铜缆、VCSEL NPO 之外的第三条备选路线,瞄准机柜内、板间数十米以内的超短距场景。TrendForce 的判断是,这更适合 Ultra-Short Reach 场景,其 1–2 pJ/bit 能效和高带宽密度,使其成为 scale-up 互连的潜在解法。
两套阵营、两种尺子:分歧到底在哪
把林恩平和彭双浪的话摆在一起看,会发现两人根本没在同一把尺子上量。
林恩平质疑的是特定方案的系统级总账:Micro LED 搭配多模光纤,线径粗、光纤阵列反而好组装,但发光组件数量太多抬高了耗电与体积;且他明确说的是"没看到客户计划采用"。他真正押注的是另一条线——大立光的单模光纤阵列(FA)已通过一家客户认证,预计 2027 年第二季底完成产能建置,光纤阵列单元(FAU)规划 2027 年下半年量产。他的技术价值观说得很直白:有价值的技术必须有一定门槛与制造难度,"如果随便都可以做起来,大立光大概也没什么竞争力"。
彭双浪量的是特定距离下的替代收益:10 公分以内、对比铜线,Micro LED 能耗只有 5%–10%。他没有断言 Micro LED 会胜出,反而强调发光组件端有 Micro LED、VCSEL 与 DFB Laser 不同方案,"没有任何一个人可以这么笃定的说,哪个技术在这里是最好或不好",未来甚至可能出现混合式架构。
这里必须厘清一个被普遍混淆的层级:CPO 不等于 Micro LED。CPO 是把光器件与运算/交换芯片紧密整合的封装架构,Micro LED 只是可能被拿来当光源的候选技术之一。林恩平质疑的是后者作为光源的竞争力,而非整个共封装光学路线——这两个判断在投资上的落点完全不同。
阵营地图也随之清晰。台湾侧,泛友达集团形成完整闭环:富采供发射光源、鼎元做 Micro PD 接收晶粒、友达负责光学耦合与模组系统整合,样品已送海外 AI 算力客户整机验证;富采今年还增持友达股份以"增进集团策略协同"。镎创则携手世芯旗下光循科技开发阵列式方案。大立光单走单模 FAU 一条路。海外侧,微软 + 联发科是标杆,Avicena 联合台积电推进先进封装、并与 ams OSRAM 签署联合开发协议,Credo 在 OCP 端出 1.6T ZeroFlap 主动光缆(200 根光纤、单端 12W、50 米、2027 量产)并发起 SRMO 标准工作组。大陆侧,三安、京东方华灿(与南大共建联合实验室,0.4 kA/cm² 下实现 3.0GHz 调制带宽、0.25 pJ/bit)、兆驰、沃格光电(TGV 玻璃载板 1.6T 小批量送样)、聚灿、芯视元等从芯片、载板到驱动多点突破。
而最值得记下的一笔商业化进展发生在 10 月 22 日:美国 AI 互连芯片公司 Palomino Laboratories 宣布获得一家战略级超大规模云服务商的首份商用采购订单,将交付面向 AI 光互连的高性能 GaN 基 Micro LED 芯片。同时有厂商明确指出,源于显示市场的 Micro LED 技术并未针对光互连场景优化,必须面向高速数据传输重新设计——这句话比任何技术参数都更值得行业警醒。
冷静的那一面:三道硬门槛
热闹之外,产业界的公开表态其实相当克制。
门槛一:光学耦合效率与良率。 Micro LED 发光角达 120–150 度,呈朗伯体发散,而光纤接收角极窄,耦合精度需控制在 ±1–2 微米内,否则效率损失可达 30% 以上。叠加巨量转移与异质集成,"三重精度与良率瓶颈"是当前最核心的卡点。
门槛二:成本与生态。 当前 Micro LED CPO 方案成本是铜缆的 5–10 倍;芯片、CMOS 驱动、封装、系统厂商需深度协同,但"各环节标准未定、磨合周期长",专用测试设备亦严重缺乏。三安氮化镓事业部副总经理黄少华坦言,CPO 难度相当大,"光模块是相对可能的落地应用",且有竞争优势"预计还需要 3~5 年"。
门槛三:可验证性。 Credo 的判断很实在:客户需要知道这项互连将如何被制造、组装和维护。Avicena 推出带 MPO 行业标准外形的可连接式光互连、Credo 与 SENKO 展示支持盲插的光背板,本质上都是在回答同一个问题——实验室指标不等于可部署。
时间表因此高度一致地落在 2027–2028:TrendForce 预期 Micro LED CPO 光收发模块最快 2028 年下半年开始放量,2030 年贡献约 8.48 亿美元产值;雷曼光电屠孟龙的预判是 2027 年规模化导入、2028 年全面接受,成本拐点在 2027 年;兆驰的节奏则是 2026 年流片、2027 年送样、2028 年试量产。
四点判断
第一,这不是"救命稻草",而是价值迁移。 就在同一时期,Garmin 在 2026 年 8 月发布的 Fenix 9 系列上放弃了 Micro LED,改用 AMOLED 与 MiP 太阳能显示,凸显该技术商业化落地的持续障碍。Micro LED 在穿戴、车载、AR 眼镜上屡屡展示、迟迟未等到杀手级应用,光互连的出现提供的是一个按算力付费、对价格相对不敏感、规模可预测的新市场。但正因为如此,把显示产线平移过来并不自动构成优势——光源要重做、可靠性标准要复位、协同对象从面板厂变成了云厂商。
第二,胜负手不在芯片速率,而在标准与可维护性。 SRMO 工作组已把 ams OSRAM、长飞光纤、SENKO、贸联、正崴等拉进同一张桌子,规范计划 2027 年提交 OCP 审批。谁定义接口,谁定义生态。对后来者而言,把一个 3.0GHz 的带宽纪录写进 PPT 容易,把模块的插拔、冗余、失效切换做到 hyperscaler 敢批量采购,才是真门槛。
第三,Micro LED 不取代铜,也不取代硅光,它抢的是"2 米到 50 米"这条缝隙。 黄仁勋在 GTC 2026 已明确"铜光并举",2 米内铜仍是能效王者;硅光 CPO 则覆盖更远距离。行业共识正收敛为"短距 Micro LED + 长距硅光"的协同格局。这条缝隙有多大,取决于 scale-up 域扩张的速度——而英伟达已经用多机柜路线图给了答案。
第四,2027 才是裁决年。 Credo 的 1.6T ALC 将在 2027 年规模化出货、大立光的 FAU 规划 2027 年下半年量产、ams OSRAM 目标 2027 年推出商用集成方案、OCP 的 SRMO 规范计划 2027 年提交审批。在那之前,所有的"可行"与"不太可能"都只是不同尺子上的读数。
林恩平与彭双浪的分歧,本质上是一场关于距离、带宽与系统总账的口径之争,而裁决它的只能是同距离、同总带宽下的实测数据——不是谁的路线图更完整。对产业链上所有玩家而言,眼下最务实的动作不是站队,而是尽快把手里的样品送进 hyperscaler 的真实机柜,让 2027 年的那份实测报告替自己说话。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime