

11 月 18 日,LG 显示交出的三季度报告里,多了一个去年还没有的科目:持有待售资产,1226.39 亿韩元,折合 6.14 亿元人民币。去年年底,这一项是零。
会计科目不会凭空长出来。它对应的是韩国龟尾园区里的两座工厂,P2 和 P3,已经停产好几年了。
一、卖掉的是厂房,不是产线
P2 和 P3 当年做的是小尺寸 LCD 面板。2017 到 2018 年,这两条线陆续关停,直接原因是中国厂商的低价竞争 —— 面板价格撑不住,越开越亏。
如今这两座厂找到了下家。LG 显示与 MiCo Ceramics 达成协议,土地和建筑物打包,作价 1500 亿韩元,约 7.5 亿元人民币。
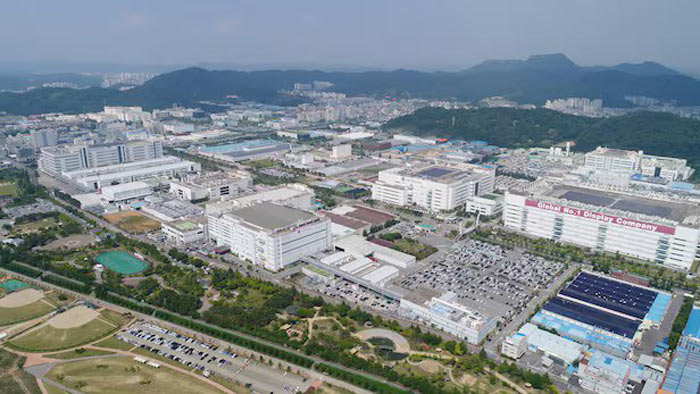
价格本身有个细节值得算一下。按公告口径,1226.39 亿韩元大致就是这批闲置设施的账面价值,成交价 1500 亿,比账面高出约 274 亿韩元,折合约 1.4 亿元人民币。也就是说,这些停工七八年的厂房,卖出去时还小赚了一笔。
这 274 亿的来源不难想。买家买的不是面板产能 —— 产能 2018 年就归零了,设备能拆的拆、能改的改。买的是空间:现成的洁净车间、公用工程、园区配套。
据公开资料,MiCo Ceramics 做的是电子陶瓷部件,不是面板。这类企业对厂房的要求和面板厂有相当一部分重合 —— 洁净度、水电气、环保资质都是现成的。接手一栋停产的 LCD 厂房做改造,比在空地上新建,省下的不只是钱,还有审批和建设的时间。
二、卖楼的价目表:广州那笔是龟尾的 15 倍
这不是 LG 显示第一次靠处置资产回笼现金,翻一遍近两年的动作,能看出一条清晰的轨迹。
2024 年 4 月,广州 LCD 工厂以约 2.2466 万亿韩元剥离,公司由此彻底退出用于电视的大尺寸 LCD 面板生产。这是最大的一笔,成交额是龟尾这栋楼的 15 倍。
同年,坡州园区的土地和建筑物以 1053 亿韩元卖给 LG Uplus;已经停运的坡州 P7 工厂,则租给了 LG Innotek。
同样是 “退出 LCD”,广州能卖出产线价,龟尾只卖出地皮价。差别在资产本身:大尺寸线有整套设备、有客户、有规模化产能,买家接过去还能继续生产;小尺寸线停得早,设备残值所剩无几,剩下的价值主要落在土地和厂房上。
还有一处细节容易被略过:坡州那两笔的对手方,LG Uplus 和 LG Innotek,都是 LG 集团内部的公司。真正由外部企业接手的,目前只有 MiCo Ceramics 这一单。闲置产线的买家池,比想象中窄得多 —— 这也解释了为什么这些资产要一栋一栋、花好几年才处置完。
三、1500 亿能干的事,和干不了的事
卖楼的 1500 亿,放进 LG 显示的负债表里是什么分量,算一下就清楚。
截至三季度末,公司总借款 12.0271 万亿韩元,负债权益比 253.9%。1500 亿只占总借款的 1.25%,占净借款的 1.43%。即便这笔钱一分不留全部拿去还债,总借款也只是从 12.0271 万亿降到 11.8771 万亿。
负债权益比的变化同样有限。按这两个数倒推,权益约 4.74 万亿韩元,还完这笔钱后负债率从 253.9% 降到 250% 上下,报表上几乎看不出动静。
换算成人民币更直观:卖楼回款约 7.5 亿元,公司借款总额约 602 亿元。
所以这笔交易的意义不在减债。它真正的作用是腾地方 —— 把停产园区占着的人、维修预算和管理注意力收回来,转到 OLED 上去。对一个正在换赛道的公司来说,这也是资源。
转型的进度其实不慢。OLED 产品在营收中的占比,2020 年是 32%,今年二季度 57%,三季度 67%,创下季度历史新高,一个季度就提了 10 个百分点。CEO 郑哲东上任以来把核心能力压在 OLED 上,从收入结构看,这个方向已经见效。
四、卖得掉的,和卖不掉的
今年还有一笔交易没能走完。
2 月,LG 显示曾达成协议,拟以约 1041 亿韩元出售车载 LCD 模组业务,该业务由南京子公司运营。到 9 月,双方未能就交易条款达成最终共识,计划终止。公司表示目前没有再出售的计划,正在评估这项业务的潜在用途。
和龟尾这单放在一起看,对比很清楚:停产的厂房半年内就找到了买家,还在出货的车载模组反而谈崩了。
原因不难推。闲置资产定价简单 —— 一块地、几栋楼,估值有参照,买家也清楚自己买去做什么;仍在运营的业务要连客户、订单、认证和供应链一起定价,买方接手还得考虑自己的战略,谈不拢的概率自然高。
结果是一个略有些反讽的局面:LG 显示最容易变现的,恰恰是它已经用不上的东西;而它还想留着、也还有生意的部分,市场未必接得住。
对 LG 显示来说,处置闲置资产是一条已经跑顺的路:退出 LCD,把腾出来的空间和资源投进 OLED,同时让报表上少一些拖累。
但 12 万亿韩元的借款提醒着另一件事 —— 转型改掉的是收入结构,还没改掉利润结构。资产卖得再干净,也只是把过去的包袱卸掉,不产生新的现金流。
接下来有三件事值得看。龟尾之后,还剩多少闲置产能等着处置;南京的车载模组业务最终是留是卖;以及 OLED 的营收占比从 67% 再往上走时,能不能把盈利一起带上去。
一位业内人士的判断说得很实在:出售闲置资产有助于减轻成本负担,但要从根本上改善财务结构,最终仍取决于 OLED 业务能否实现稳定盈利。
卖楼能让报表好看一点。让 OLED 真正赚钱,才能让报表好起来。


 康佳平板电视
 创维平板电视

 LG平板电视
 海信平板电视
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime