

利亚德:Micro LED 订单累计超 24 亿,玻璃基 POG 瞄准 2027 年量产
利亚德在 Micro LED 商业化上的进度最为直观:基于 COB 与 MiP 双技术路线,2025 年新签订单超 17 亿元、2026 年上半年超 7 亿元,累计突破 24 亿元。无衬底高阶 MiP(Hi-Micro)产品已实现量产,一期产能 1200kk / 月投入使用,巨量转移良率超过 99.99%,二期设备已入厂调试;产品采用全倒装无衬底芯片、单边短边尺寸小于 30μm,黑区占比超 99%,连续点亮 2 小时屏体表面温度不超过 38℃。
在备受关注的玻璃基方向上,公司的技术判断与布局路径清晰:当前 LED 显示主要以 PCB 作为模组基板,但玻璃基板天然具备纳米级平整度、与 LED 芯片高度匹配的低热膨胀系数(约 3.8-8.5 ppm/℃),且能利用面板产线实现米级大板封装 —— 将薄膜晶体管驱动电路直接制作在玻璃上,更可实现主动式矩阵(AM)驱动,因此以玻璃为载体的高阶直显正成为行业共识。其中 COG 路线可兼容 G5、G8.5、G10.5 等高世代 TFT-LCD 成熟产线,在大尺寸玻璃母板上一站式完成线路制备、巨量固晶、整体封装,理论上降本潜力可观,被视为 "理想的终极技术形态";但受现有工艺体系限制,无衬底 Micro LED 裸晶直固良率极低,短期内尚不具备商业化能力。为此公司重点布局POG 方案—— 先基于 TFT 玻璃基工艺将 Micro LED 芯片封装为微型 MiP 灯珠并完成 100% 光电测试与分选,再将合格器件通过成熟工艺贴装于玻璃基板,把良率管控前置至封装检测阶段,规避整块基板报废损失。该路线已取得阶段性成果,有望在 2027 年实现小批量量产;若实现规模化应用,其产品形态与制造方式有望对显示行业产生较大影响,应用范围也有望从传统箱体显示拓展至家用电视、车载显示等领域。
产业布局上,长沙智能产业园于 2026 年 1 月正式投产(设计年产值约 20 亿元),沙特中东生产基地预计四季度竣工投产;公司 9 月与成都辰显光电签署战略合作,加速 Micro LED 技术升级与商业化落地;参股 Saphlux 约 12%,推进半极性氮化镓、NPQD 量子点在商显大屏与 AR 微显示领域的应用。光通信方向,公司已与中科院开展研发合作并提供 Micro LED 光模块产品验证。公司同时提示,Micro LED 产品目前主要面向高端商用、影院、会议等专业显示。
洲明科技:MIP 全产品线放量,牵头行业标准
坚持芯片半导体级别封装技术自主研发的洲明科技,已打通从 Micro 灯珠、IC、封装到模组制造的全产业链,并在报告期内完成 P0.3 间距 MIP 显示产品的开发验证与点亮,成为全球少数实现 P0.3-P1.8 全系列 MIP 产品覆盖的企业之一。
放量信号在订单端尤为明确:2026 年上半年,公司 Mini/Micro LED 业务实现营收 5.86 亿元,占总营收 16.51%,其中 MIP 产品营收同比大幅增长 446.92%。分型号看 ——MIP0404 室内产品已实现稳定订单量产,公司通过封装体画质优化将大视角色温差异控制在 0.5% 以下、生产良率提升至 99.5% 以上;MIP1010 已形成成熟稳定的订单交付能力,通过优化芯片结构与发光方案实现芯片发光功耗降低 15%,户外节能版本预计 2026 年 9 月完成验证并正式接单;AM MIP1313 搭载 AM 主动驱动,应用于 Udesign SV Pro 3.9 产品,实现 90% 感官通透率、7000nits 亮度等领先指标,并已完成首笔订单交付。
产能与生态同步加码。南昌基地配置 SMD、MIP 两大核心产线,其中 MIP 产线 8 月中旬投产、总投资不超过 6 亿元,南昌产能约占公司整体制造产能三分之一,采用全新自动化设备后单点制造成本较大亚湾基地明显下降;同时大亚湾基地扩产,增加COB产能5.8 万平方米/ 年;公司 8 月与聚灿光电签署战略合作,2026 年保底采购额不低于 5000 万元;9 月与中国电子技术标准化研究院签署战略合作,牵头《室内 MIP LED 显示屏规范》等 3 项行业标准。此外,公司携手上海海思推出 GPMI 高集成显示方案,实现芯片、传输协议、LED 终端屏体端到端全国产化;玻璃基板技术尚处技术研究阶段,已与业内领先企业开展合作开发。
兆驰股份:Mini/Micro LED 显示模组单月出货面积达 3 万平方米
目前,兆驰股份正在持续推进产品结构向高端化升级,重点向银镜倒装芯片、Mini/Micro LED、车用 LED、红外 LED 等高附加值领域突破。在 LED 芯片端,公司始终保持满产满销的健康运营状态,在月产 117 万片(4 寸片)的产能基础上,持续挖掘现有产线效能,促进 LED 芯片产销量稳步增长。同时,高端细分产品正为公司带来更为丰富的产品价值增量。
在 Mini/Micro LED 显示领域,公司显示模组出货量稳步提升,市场渗透率持续扩大。目前,Mini/Micro LED 显示模组单月出货面积已达 3 万平方米,并在核心关键环节实现自主可控。应用于 Mini/MicroLED 显示的 PCB 印制电路板也将逐步放量,形成 "芯片 - PCB - 模组" 的产业链闭环。
在 LED 封装器件方面,公司聚焦产品结构优化,积极向植物照明等高毛利细分方向转型。Mini LED 背光方面,公司已推出 RGB、BGB、BG 等多种背光方案,可全面响应不同客户、不同应用场景的定制化需求,市场渗透与客户覆盖正持续扩大。
三安光电:Micro 直显持续供货头部客户,CPO 光源器件带宽预计超 7GHz
三安光电Micro 直显及 Micro-MiP 商用大屏芯片持续向国内外头部客户供货,商用大屏市占率 "稳中有升";同时推进2.5μm 间距 AR 显示等消费级产品研发,正在建设具备半导体级先进制造能力的产线。
光互联(CPO)方向联合清华大学、中国移动研制高速 Micro LED 光源器件,3dB 调制带宽预计超过 7GHz,基于 NRZ-OOK 调制数据传输速率有望突破10Gb/s,CPO 方案单位传输能耗仅为铜缆方案的约5%,产品已完成内部测试并向国际客户送样。
三安光电通过全资子公司泉州三安与 TCL 华星合资的芯颖显示布局玻璃基 Micro LED;车载 Micro ADB 前大灯研发进展顺利,已与国内外头部企业启动战略合作、将尽快送样验证。
湖北三安 Mini/Micro 显示产业化项目预定可使用状态日期延至 2028 年 6 月,截至半年报投入进度约 51%。
在 AR 眼镜应用上,三安光电已与多家国内外一线终端客户建立深度战略合作,共同定义并引领 AR 眼镜显示技术路线。
产业链共振:芯片、封装、LED大屏终端厂商同步披露进展
除了前面四家企业,产业链各环节厂商近期亦密集披露 Micro LED 最新进展,限于篇幅,各家企业不展开详细介绍,重点如下:
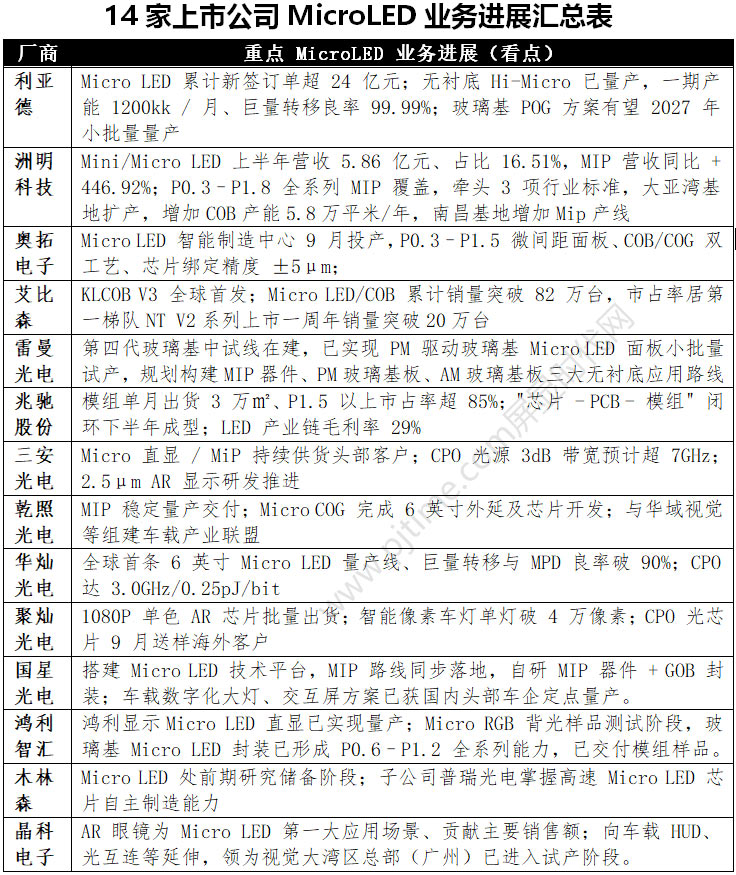
LED大屏终端环节:奥拓电子Micro LED 智能制造中心 9 月竣工投产,聚焦 P0.3-P1.5 高端微间距面板、搭载 COB/COG 双工艺、芯片绑定精度 ±5μm,另外,拟以简易程序向特定对象发行股票募资不超 2.65 亿元,其中Micro LED COB 智能制造升级建设项目总投资 10,432 万元、拟使用募集资金 10,112 万元(占比约 38%);艾比森Micro LED/COB 产品累计销量突破 82 万台(箱),公司称稳固占据全球市占率第一梯队;NT V2 系列上市一周年销量突破 20 万台,与西安电子科技大学在巨量转移、机器灵巧手等前沿技术领域开展合作,与香港中文大学(深圳)联合培养博士后推进箱体拓扑优化;雷曼光电全球首发 216 吋、243 吋家庭巨幕墙(功耗低至 75W/㎡、7680Hz 刷新率),第四代 Micro LED 玻璃基超高清面板中试线正在建设,面向 135 吋以上家庭巨幕显示墙;前期已实现 PM 驱动玻璃基 Micro LED 面板小批量试产,规划构建 MIP 器件、PM 玻璃基板、AM 玻璃基板三大无衬底应用路线。
芯片环节:京东方华灿光电建成全球首条 6 英寸 Micro LED 自动化规模化量产线,巨量转移与 MPD 封装良率突破 90%,光通信芯片已交付海外客户验证,并与南京大学共建 CPO 联合实验室;乾照光电的 MIP 产品已稳定量产交付,Micro COG 完成六英寸外延及芯片结构开发,并与华域视觉、晶合光电组建车载 Micro-LED 产业联盟。
封装、模组环节:鸿利智汇子公司鸿利显示生产的 Micro LED 直显产品已实现量产;Micro RGB 背光项目处于与客户样品测试阶段,玻璃基 Micro LED 封装已形成 P0.6–P1.2 全系列能力,通过 OEM 等模式与多家显示厂商达成封装技术对接,已交付玻璃基 Micro LED 模组样品;国星光电搭建Micro LED 技术平台,重点布局 Micro LED 数字化大灯、超高清显示、光互连等方向,光互连业务尚处于规划培育阶段;母公司佛山照明口径称 Mini/Micro LED 在车灯端和照明端仍处于市场导入阶段,MIP 路线同步落地,自研 MIP 器件 + GOB 封装;车载数字化大灯、交互屏方案已获国内头部车企定点量产;晶科电子披露 AR 眼镜已成为其 Micro LED 第一大应用场景、贡献主要销售额,并逐步向车载 HUD、高像素投影式大灯、透明显示、AI 数据中心光互连延伸,全资子公司领为视觉大湾区总部(广州)已进入试产阶段,重点布局 ADB 矩阵式自适应大灯、智能交互尾灯。
综上,给出重点汇总表如下:
总结
从行业视角看,大屏直显仍是 Micro LED 当前最确定的主战场,技术路线围绕 MIP 与 COB 展开竞逐:MIP 继承了 SMD 工艺产业链兼容性好、分 bin 灵活的特点,适合中高端微间距,以洲明科技为代表已实现 P0.3–P1.8 全系列覆盖并牵头行业标准;COB 则以规模化量产见长,利亚德采用 COB+MiP 双路线,Micro LED 累计新签订单超 24 亿元;兆驰股份显示模组单月出货 3 万平方米、P1.5 及以上市占率超 85%;艾比森 COB 产品累计销量突破 82 万台。量产信号也集中于此:华灿光电 6 英寸 Micro LED 量产、良率破 90%,奥拓电子智能产线 9 月投产,鸿利智汇直显产品已量产。玻璃基(COG/POG)则是面向更远期的演进方向,以利亚德 POG 方案 "2027 年小批量量产" 的时间表最具代表性。
应用层面,车载与 AR 是两条清晰的第二曲线:车载方向,乾照光电携手华域视觉、晶合光电组建产业联盟,国星光电展出万级像素数字化车灯模组,鸿利智汇发布 36 像素 Micro LED 智能光源;AR / 近眼显示方向,晶科电子 AR 眼镜模组已贡献主要销售额,华灿光电 AR 单色微屏小批量交付,三安光电推进 2.5μm 间距 AR 显示研发。
此外,CPO / 光互连作为产业链共同的前瞻布局值得关注:三安光电 CPO 光源 3dB 带宽预计超 7GHz,华灿光电实现 3.0GHz/0.25pJ/bit,乾照光电光通信芯片进入送样验证。
整体而言,良率、降本与产业链配套仍是 Micro LED 放量的核心变量,率先打通全链条、并将良率管控前置的企业,有望在 2027 年前后的产业化窗口期占据先机。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime