
给美军做瞄准镜的公司,开始给 GPU 供货了
先说一家你可能没听说过的公司:Kopin。
它做了几十年的军用微显示器——头盔显示器、热成像瞄准镜、单兵穿戴设备。一句话概括:给士兵看的屏幕。
而它现在的主推产品叫Neural I/o™,客户不是士兵,是数据中心。
时间线是这样的:
2026 年 4 月,Fabric.AI 向 Kopin 下达1500 万美元初始开发订单,资助 Neural I/o™ 演示芯片组。作为对价,Kopin 拿到 Fabric.AI19.9% 股权,并成为该芯片组的独家制造商。
9 月 17 日,双方聘请律所,推进联合知识产权布局。
技术原理说破了很朴素:把可编程的 MicroLED 像素,重新设计成超高速光收发器,用光子而不是电子搬数据——替换掉 AI 数据中心里 GPU 之间的铜线。
双方联合白皮书给出的测算模型显示:在一个10 万个 GPU 的集群里,MicroLED 光互连相比传统光学方案可减少约75% 的相关功耗,净节省约30MW 持续电力需求。
30MW 意味着什么?不只是每年数千万美元的电费和空调费。更现实的意义是——运营商可能因此不用新建变电站,也不用因为电网并网受限,把 AI 项目往后推。(先打个预防针:30MW 和 75% 是白皮书测算值,不是实测值。)
给夜视仪做屏幕的技术,跑去解决 GPU 集群的功耗墙,听起来有点荒诞。
但它恰恰暴露了 MicroLED 这十几年最尴尬的处境。
苦等十年:它卡在"一颗都不能错"
MicroLED 被叫做"下一代显示技术"十几年了。亮度高、功耗低、寿命长、不怕烧屏,纸面参数几乎全面碾压 LCD 和 OLED。三星、LG 年年在展台上端出新东西,从电视到手表到车载,年年惊艳。
但十几年过去,它主要还是活在展台上。
卡在量产。
MicroLED 芯片没法直接在显示背板上长出来,得先在蓝宝石、砷化镓这类衬底上用 700°C 以上的工艺制备,然后一颗一颗搬到背板上。
搬多少?一台 8K 电视,7680×4320 像素再乘以三色,大约1 亿颗微米级芯片。
换个说法感受一下:如果每秒装 1 颗、24 小时不停,要装 3 年多。
而这还只是数量问题。更要命的是第二条——
一颗坏点,就毁掉整屏。
这就是为什么它苦等了十年:不是做不出来,是做出来不够便宜、也不够稳定。工艺跑不顺,良率上不去,成本下不来。
于是问题来了:同一颗芯片,凭什么换到数据中心就容易了?
三个在显示里要命的缺点,在通信里都不是问题
答案是:评价标准整个翻了个面。
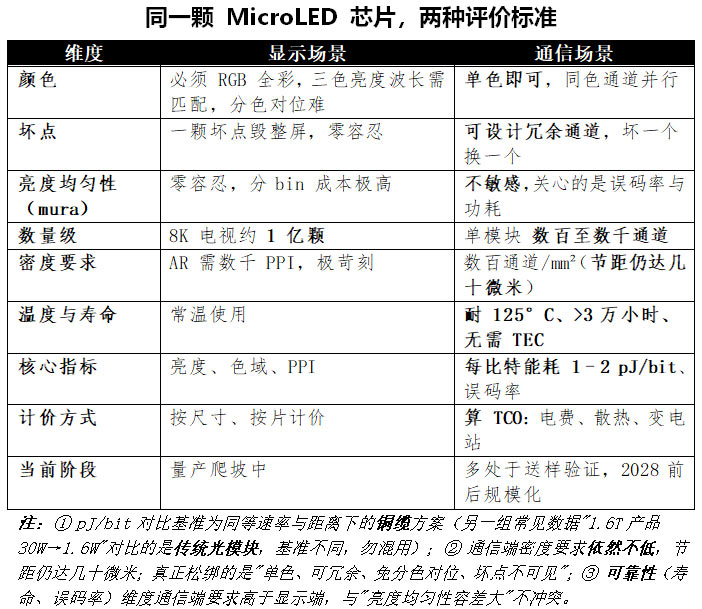
MicroLED 在显示上有三个致命痛点,而这三个,在通信场景里几乎都不是问题。
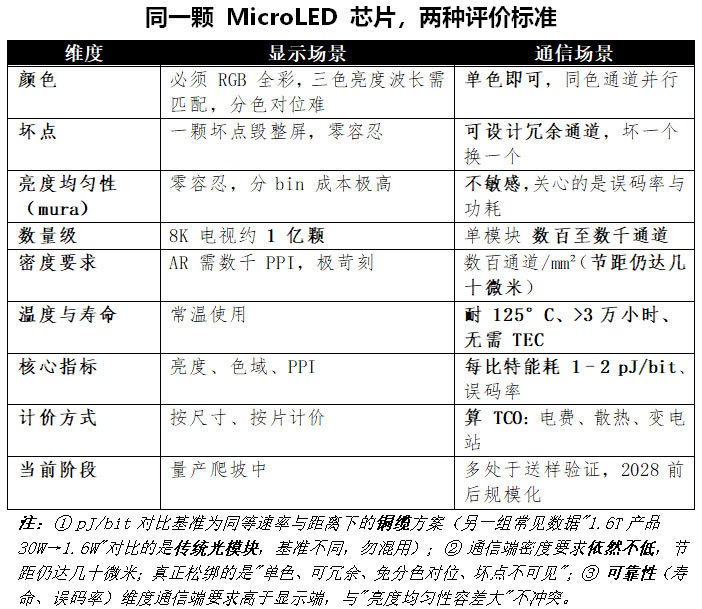
第一,颜色。 显示必须 RGB 三色,三色的亮度和波长还得匹配,光是分色对位就够喝一壶。通信呢?单色就行——主流方案是同色通道并行,直接跳过最麻烦的环节。
第二,坏点。 显示上一颗坏点肉眼可见,不可接受。通信可以设计冗余通道,坏一个换一个,用户毫无感知。
第三,亮度均匀性。 显示上的 mura(亮度不均)不可接受,为了挑出一致性够好的芯片,分 bin 的成本极高。通信关心的是误码率和功耗,对亮度均匀性并不敏感。插一句防止误读:通信端在可靠性上的要求反而比显示更高——寿命、误码率都是硬指标。这和"亮度均匀性容差大"是两回事,不矛盾。)
而下面这组性能参数,在通信场景里每一项都正中靶心:
每比特能耗 1–2 pJ/bit,在同等速率与距离下约为铜缆方案的5%;
耐 125°C 高温,寿命超3 万小时。因为基于自发辐射,天生不怕热,所以不需要 TEC 温控;
因为是并行低速架构,还能省掉 DSP、CDR 这些高功耗器件。系统复杂度和成本,一起往下掉。
业界管这种思路叫"宽而慢"——不追求把单通道做得越来越快,而是用几百上千个低速通道并行,靠数量换总带宽。
微软的 MOSAIC 原型,据报道已在 20 米距离上完成单通道 2Gbps 稳定传输;Avicena 在 OFC 2026 现场演示了512Gbps 链路,并计划推进到 896Gbps。
于是就有了全文最核心的那句话:
MicroLED 在显示端最要命的"全彩难、坏点致命、均匀性苛刻",到了通信端几乎都不是问题。
它在显示里被骂了十年的短板,是它在 AI 时代的入场券。
当然得说清楚:这不等于通信端就"容易"。1mm² 里集成数百个通道,换算下来节距也在几十微米量级,密度要求依然不低。
真正的松绑来自那四点——单色、可冗余、不必做分色对位、坏点不影响观感。叠在一起,工程难度是断崖式下降的。
面板卖的是"寸",光互连卖的是"瓦"
技术上说得通了,还有一道更现实的关:谁付钱?
这就得说到显示行业的一个基本游戏规则。
面板是怎么卖的?按尺寸、按片计价。 报价单上写得明明白白:32 英寸多少、55 英寸多少、65 英寸多少。客户拿着单子,比的永远是"每一寸多少钱"。
所以面板厂唯一的生存法则就是——让单位成本随尺寸和世代线不断下降。做不到,就出局。
好,现在换到数据中心这边。
云厂商买光互连,问的第一个问题不是"这一片多少钱"。他们算的是另一笔账:每搬 1 比特数据要花多少电?整机散热扛不扛得住?为了多出来的这点功率,要不要新建一座变电站?
这就是标题里那句"不按寸算钱"。
(说明一下:这是本文为便于理解做的形象化概括,不是行业标准术语。真实情况比这复杂——光模块通常按带宽和端口计,面板按尺寸和片计。两边都在乎成本,只是计价的那把尺子不一样。)
这个差别,带来一个非常关键的推论:
一颗 MicroLED 芯片,在面板客户眼里是成本项——是要被拼命压价的对象;到了数据中心客户眼里,它变成了省电工具——是能帮他省下电费和变电站投资的东西。
一个是被压价的对象,一个是能参与分成的方案。
这就是为什么"不按寸算钱"的客户,有可能在 MicroLED 成本还没打平的时候,就先下订单。
注意是"有可能"。目前多数项目还在送样验证,产业界普遍判断 2027 年前后才到成本拐点。这个窗口能不能真正吃到,后面会细说。
把芯片"冲"进坑里:工艺这边,最近刚好有一场会
再来看工艺。
就在 9 月 17 日,MicroLED Connect 2026 在荷兰埃因霍温召开。议题恰好回答了"良率和成本到底卡在哪"。
路线一:把"转移"和"键合"压缩成一步
韩国电子通信研究院(ETRI)展示的技术叫SITRAB(同步转移键合)。
传统工艺是"先转移、后键合"两步走。SITRAB 用一种自研的无溶剂胶,涂得极薄且均匀,在 980nm 红外激光照射数秒后,一步同时完成转移与焊接。
真正巧妙的是"一次涂覆、多次加工":这种胶经过 6 次 300W、6 秒的激光辐照后,核心官能团仍保持活性——要到 120°C 以上才完全固化。听起来像个材料学细节,但它换来三个显示端梦寐以求的能力:
可拼接。 15×15 阵列分四次拼成 30×30,无缝扩展,直指大尺寸面板。
可修复。 把冗余芯片转移到修复电极就行,不用移除坏芯片。研究团队公布的数据是,冗余修复能把故障面板良率从 83.01% 提升到 99.80%。
可异质集成。 不同材质、颜色、厚度的芯片(比如红 9μm、绿/蓝 6μm)能依次集成到同一块背板上。
论文展示的成果包括 165 PPI 的 AlGaInP/InGaN 混合背板,以及 32×32 全彩面板(324μm 像素节距、50μm 子像素节距)。(提醒:这些良率和修复数据,是研究团队在实验室条件下公布的,不是第三方复现结果。ETRI 早前曾展望该工艺有望把设备投资和工艺时间降到十分之一、材料与返修成本降到百分之一——那是研究方展望,不是既成事实。)
路线二:用狭缝涂布把芯片"冲"进陷阱
英国谢菲尔德大学的衍生公司Pixel-Flo 走的是另一条路。
它的判断很直接:机械式 pick-and-place 有根本上限——方形载具和圆形晶圆不匹配,边缘的芯片白白浪费;更要命的是,单位成本不随基板尺寸增大而下降。在面板行业,这一条几乎是判死刑。
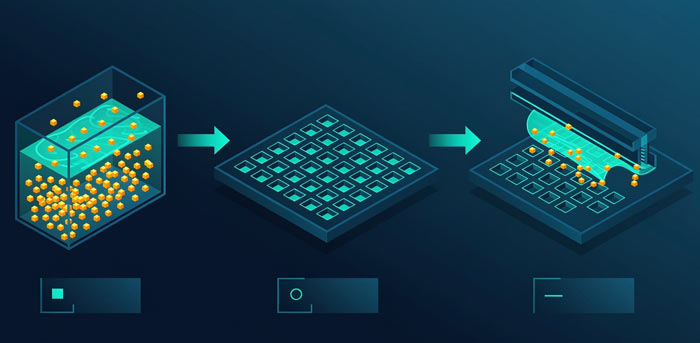
Continuous-Flo™ 的做法很有画面感:把已知良品芯片释放进"墨水",用标准光刻在基板上做出一个个陷阱,再用改良过的狭缝涂布(slot-die)工艺,靠弯月面力把芯片连续引导进陷阱。已经演示了4μm 芯片、25μm 间距的沉积。
好处很直白:边缘芯片也能用、能用更小也更便宜的芯片、工序更少、吞吐更高、单位成本随基板尺寸下降、还能单步完成 RGB。
公司 2025 年从谢菲尔德大学分拆,2026 年 7 月完成525 万英镑(约 4780 万元人民币)种子轮,还专门请了驻中国台湾的业务发展负责人对接亚洲面板供应链。
会上同台展示的还有 TU Ilmenau 等其他方案。几条路线并跑,说明工程路线还没收敛——但也说明业界已经不在讨论"能不能做",而是在争"哪条更便宜"。
一扇被忽视的门:检测
Teradyne 在同一天抛出了"MicroLED 测试挑战",核心论点是一句大实话:单晶圆集成器件数上升后,测试吞吐与数据分析,已经成为与转移效率并列的量产瓶颈。
这点国内讨论得很少,所有人的注意力都在"怎么把芯片放上去"。
但这里有个很容易被忽略的算术题:99.9% 的良率听起来很高,可对 1 亿颗芯片来说,0.1% 就是 10 万个坏点。
换句话说,即便转移环节做到了 99.9%,检测节拍跟不上、数据吞吐卡住,整线产出照样上不去。
巨量转移之后,检测与数据管理是规模化的第二道门槛。
对通信器件来说更是如此——它对一致性和可靠性的要求,比消费显示严苛得多。
铜,真的撞墙了
如果说工艺进展是慢变量,需求侧的爆发就是快变量。
铜已经到墙了。 在 400G/800G/1.6T 这些速率下,传统铜缆信号衰减严重,高带宽下传输距离不足 2 米,还会明显发热。而机架功率密度已经突破100kW。
规模向十万卡迈进的集群里,相当比例的电力不是花在计算上,而是耗在"把数据搬来搬去"这个动作本身上。
巨头开始定调。 据会议综述,英伟达在 OFC 2026 期间把 MicroLED 光互连列为下一代 AI 工厂标准接口的备选方案,定位为 CPO/NPO 的光源路线之一,与 VCSEL、硅光形成互补。
也有公开资料提到,2026 年 3 月 AMD、Broadcom、Meta、Microsoft、NVIDIA、OpenAI 等联合发起的 OCI MSA 中,MicroLED 被列为 50 米以内短距的核心光源路线之一。
产业链已经动起来了:
海外——Avicena 的 LightBundle eKit 自称是全球首个 MicroLED 光互连评估平台,现场演示 512Gbps,与台积电合作推进生产,早期投资人里还有三星和美光;联发科与微软研究院等联合展示 MicroLED 有源光缆原型;Marvell 携手 Mojo Vision 开发高密度互连。
台系——富采具备 4/6/8 英寸晶圆制程与从磊晶到封装的垂直整合能力,被视作光源端关键角色;台积电 COUPE 方案采用 3D 异质集成。
大陆——京东方旗下华灿光电建成 6 英寸 MicroLED 芯片量产线,通信应用芯片已交付海外客户验证;三安光电联合清华大学、中国移动研制出 3dB 带宽超过 7GHz 的器件;兆驰股份在推进 400G/800G 高速光模块。
时间表上,产业界态度一致但谨慎:2026 年是落地元年(评估套件与样品),2027—2028 年进入量产爬坡,规模化应用预计在2028 年前后。
同一条产线,换一把尺子
这一段是我最想写给国内从业者看的。
首先,它给 LED 芯片厂开了"第三条路"。 过去 MicroLED 的商业化叙事只有两条:电视(高端、量小)和 AR 眼镜(要求苛刻、迟迟不起量)。光互连是第三条——既不依赖电视需求回暖,也不用干等 AR 眼镜爆发。
其次,它对工艺的要求"刚刚好"。 CPO 光源要的是通道数量和可靠性,不是极致的像素密度,而且允许冗余。国内已经建起来的 6 英寸 MicroLED 产线,在显示端可能还不够打 AR,但在光互连端正好够用。
产线还是那条产线,只是换了一把尺子来量。
但必须看清两个数字的量级差。 TrendForce 预估,2030 年 MicroLED CPO 光收发模块产值约8.48 亿美元;美银预测同期 AI 光互连市场规模将达730 亿美元。
也就是说,MicroLED 在这个大市场里,目前只对应约1% 的份额预期。
它是切入点,不是终局。
CPO 在 AI 数据中心光通信模块中的渗透率,预计从 2026 年约 0.5% 升至 2030 年接近 35%。MicroLED 能不能吃到这份渗透率,取决于它能否先证明自己比 VCSEL 和硅光更省电,而且更好造。
先别急着高兴:三道坎还没过
好消息讲完了,坏消息也得摆出来。尤其是前面那个"成本没打平也能拿订单"的推论——它要成立,得先过三道坎。
坎一:技术路径还没收敛
芯片尺寸、单通道速率、接收端到底用 PD 还是 CMOS,行业仍在探索。多数企业还处在设计、送样和可靠性测试阶段。
光学耦合效率与芯片良率,是公认的核心卡点。
坎二:TCO 这笔账,目前还只是纸面上的
这是最关键的一条。
"不按寸算钱"的客户愿意为省电付溢价——前提是省下来的钱真的多于价差。
而产业界普遍的口径是:2027 年才是成本拐点(打平),2028—2029 年才形成显著优势。也有人更保守,判断还需要 3~5 年。
在此之前,MicroLED 光互连是"更省电,但未必更便宜"。
而且通信客户虽然不按寸算钱,却有另一套更磨人的规矩:认证周期长、可靠性门槛高。送样到量产之间的路,可能比面板客户更难走。
那扇窗口理论上存在,但推开它需要时间,也需要良率和成本同步跟上。
坎三:显示端的窗口正在被 OLED 压缩
这是最容易被忽略的一层,而且——就发生在这三天里。
Garmin 表示,Fenix 9 那块 3000 尼特的 OLED 已经够用了,暂无推出 MicroLED 版本的计划。
三星显示的 M16 OLED,把手机屏峰值亮度推到了 10000 尼特(全屏 2800 尼特),凭第二代无偏光片技术拿到约 30% 效率增益——而就在一年前,它才刚做到 5000 尼特。
与此同时,三星还拟投约 3000 亿韩元建 12 英寸 RGB OLEDoS 线,正面对准 XR 微显示。
MicroLED 原本最坚固的"亮度代差"优势,正在被 OLED 的快速进步一点点压缩。
如果它继续把全部赌注押在显示上,很可能面临两头挤压:电视端成本下不来,AR 端被 OLEDoS 抢先卡位。
光互连在这个时点出现,与其说是新市场,不如说是战略缓冲。
先去数据中心“上班”,再回客厅
把线索串起来,暗线其实很清晰:
一边,是转移、键合、检测三道工程门还没完全打通,量产线苦等了十年。
一边,是AI 数据中心的铜互连已经撞墙。
中间,是 MicroLED 那个被误读了十年的物理特性——"宽而慢"在显示里是缺点,在通信里是答案。
所以我的判断是:MicroLED 的第一个大规模量产场景,很可能不叫"显示"。
它会先以"光互连光源"的身份,被那批不按寸算钱的客户推上量产线;在那里把工艺跑熟、把成本降下来,再回头去打电视和 AR——而不是相反。
对从业者来说,这意味着评估一个 MicroLED 项目的坐标系要改一改了。
别只问"能不能做进电视、做进 AR 眼镜"。
也问一句:这套工艺,能不能先给那批按瓦算账的客户供上货?
一个问题正在从"技术能不能做",变成"谁来先付钱"。
而这一次,掏钱的可能不是消费者,是数据中心。
你觉得 MicroLED 会先在数据中心跑通,还是先在 AR 眼镜上爆发?评论区聊聊。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime