
11月16日,广东魅视科技股份有限公司(001229.SZ)在广州市白云区启德路83号魅视科技大厦16楼接待特定对象调研。董事会秘书兼财务总监江柯、证券事务代表罗嘉健、首席技术代表朱建仲、市场部经理王玉闽出面接待,来自国投证券、中泰证券及多家私募、创投机构的调研对象现场参观展厅并进行交流。
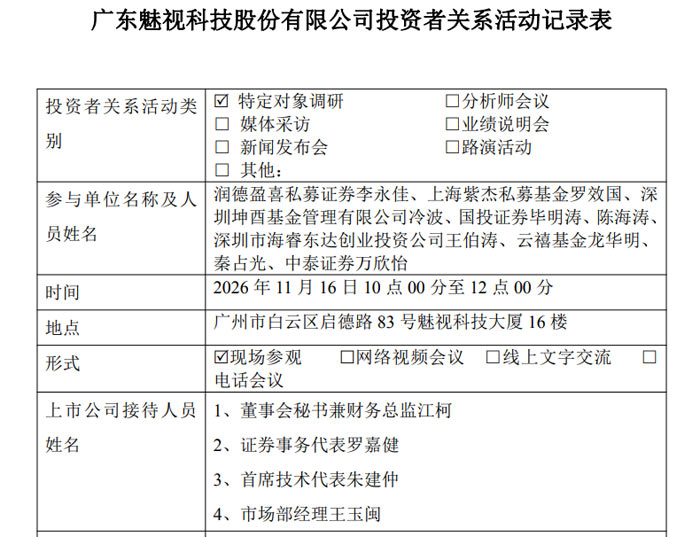
公司当日披露的《投资者关系活动记录表》显示,交流集中在四条主线:磷化铟半导体材料项目的验证与产业化节奏、8.39亿元GPU算力卡采购的交付与商业模式、AI系列产品的场景落地,以及四季度经营预期。
磷化铟:实验室已建成,二期投资仍以试验结论为前提
公司明确,全资子公司珠海明曜新材料科技有限公司是磷化铟多晶项目的实施主体,其技术团队成员"均为业内有量产经验的专业人才,对磷化铟多晶的生产制造各环节非常熟悉"。
进度层面,磷化铟半导体材料研发实验室已建成,20台(套)工艺验证设备已完成交付并安装调试完毕,目前正在进行技术性实验及可行性验证,项目"按既定进度稳步推进"。公司给出的时间窗口是:常规试验周期预计在三个月以内,将依据论证结论判定是否推进后续产业化投资。
关于8月公告提及的第二阶段 2.00亿—2.60亿元总投资,公司回应称,如试验结论满足二期投资条件,将经董事会批准后进行产业化投资;"公司的资金是非常充裕的,截止目前,公司的有息负债为零",同时资金来源也可以多样化,具体情况请关注后续公告。对于全资子公司未来是否引入战略投资,答复仅为"未来将根据公司实际发展情况确定",未给出时间表或安排。
上游原料是本次交流中信息量最大的一环。公司称项目上游主要为红磷和高纯铟:目前高纯铟供应充足,红磷供应"非常紧张";贵州威顿、贵州金鼎等厂商均在扩产建设,"据行业人士分析,2027年红磷产能释放将改善红磷供应紧张的格局",公司与各大厂商保持良好沟通。公司对产业窗口的判断是:磷化铟(InP)多晶是 InP 单晶衬底生长的上游关键原料,需求受 AI 光通信拉动进入上行期;若确定开展第二阶段"后续产业化推进",将"抢先布局、抢占市场,充分享受这轮半导体高景气周期的红利"。
产业坐标:公司8月5日公告显示,第一阶段拟投入1200万元建设研发实验室、配置20台(套)工艺验证设备;第二阶段若启动,拟购置主要生产制造设备280台(套)及其他配套设施并配备流动资金,且已按整体规模提前启动环评、安评、职业卫生评价等程序——但该提前准备不构成对二期投资的实质承诺。 行业侧,磷化铟是光模块内半导体激光器、接收器的关键制备原料,高纯红磷提纯门槛高、衬底扩产与下游客户认证周期长,供给紧张格局短期难以缓解,这也构成了公司所述"国产替代窗口"的产业底色。
8.39亿算力卡:分批到货、整机集成,主动区隔"简单算力租赁"
针对市场关注度最高的GPU算力卡采购,公司明确了三个层次:
交付与资金:采取分批采购、分批交付模式,具体交货周期取决于上游供货频次及合同约定,在合同期限内分批到货。该模式有助于降低初期一次性资金占用,首批交付后即可结合业务回款和项目推进实现资金滚动流转,提高资金使用效率。
技术落点:采购标的是GPU算力卡,后续将进行服务器整机集成及配套系统部署;公司将依托既有客户积累和技术优势,加载自有技术能力,在算力部署、模型调优、算法适配及场景化落地等环节对整体算力系统赋能,提升算力卡的实际应用价值。
商业模式:公司措辞中主动与"行业里较为普遍的简单算力租赁业务"作区隔,表示将根据客户需求和项目特点采取灵活多样的方式,包括但不限于算力服务、整机产品销售、模型调优与算法适配服务、场景化解决方案及联合运营、算力运营等,实现算力资源与公司技术能力的结合。
背景与风险:该笔采购由全资子公司海南星微科技有限公司与X公司签署,含税金额8.39亿元,2026年10月20日经董事会审议通过,标的用于人工智能模型训练、推理部署及大规模视觉数据处理。 原公告同时列示了芯片供应链、行业供需、海外技术管制可能带来的交付延期、性能不达标、运维配套不到位、数量不足等风险,以及资本开支较大背景下融资到位的不确定性,并明确"对本年度公司财务指标的具体影响金额暂无法测算"。
主业:G端预算约束、B端场景释放,Q4为交付验收旺季
公司对当前市场环境的判断是"整体承压,并呈现结构性分化":G端业务受客户预算约束、项目落地节奏等因素影响面临一定压力;B端市场需求逐步释放,各行业AI系列产品应用场景加快拓展,成为积极因素。
AI系列产品的客户结构以B端、G端并重,覆盖商超、交通、物流、工厂、园区、学校、医院、城管、公安等场景,公司的概括是"只要有管控需求的任何场景都会应用到"。下一步策略为:稳固原有主业,持续加大海外市场拓展力度、提升国际化业务布局,同时加强AI系列产品在各行业的推广与场景落地,优化业务结构。
四季度方面,公司结合行业季节性特征与历史经营规律表示,第四季度通常为项目交付与验收的旺季,预计整体收入表现将优于前三季度,目前全体员工正全力推进各项经营工作,"力争实现良好的销售业绩";具体经营数据以公司后续披露的定期报告为准。
资产端亦有可对照的细节:魅视科技总部大厦于2024年9月投用,生产智造基地于2026年年初投用,暂时闲置场地均已100%出租,已覆盖相关折旧摊销及运营成本并略有盈余。公开资料将公司定位为分布式视听与多模态AI视觉/显控解决方案提供商,产品覆盖视音频信号的采集、传输、交换、分析处理与调度呈现。
记者观察:三条增长线,确定性并不在同一层级
把这份调研纪要摊开看,公司同时推进着三条线:存量显控与AI视觉主业、算力服务与整机集成、上游磷化铟多晶材料。三者都指向AI基础设施,但能力栈与验证周期差异很大,不宜放在同一预期里解读。
确定性梯度大致是:主业与物业出租属于已兑现的基本盘;Q4收入是季节性判断,需等定期报告验证;8.39亿元采购合同已签、采取分批交付,但商业模式与客户落地仍待首批到货后检验;磷化铟仍停留在实验室可行性验证阶段,二期投资以试验结论和董事会批准为双重前提,公司8月公告亦提示"磷化铟半导体材料业务对公司经营业绩未产生实质性影响",未来效益受市场需求变化、技术迭代、行业竞争加剧等多重因素影响,存在重大不确定性。
对产业读者而言,真正值得跟踪的不是"跨界"本身,而是几个可验证的节点:三个月内实验室论证结论及董事会决议、二期资金来源与后续公告、红磷供应与2027年产能释放节奏、算力卡首批到货及首批商业模式落地、四季度项目验收兑现情况,以及海外拓展的实际进度。
 小鸟显控系统
 卡莱特处理器
 威创显控系统
 Creator矩阵
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime