
聚灿光电(300708.SZ)11月9日晚披露2026年度向特定对象发行股票预案:拟募资不超过15亿元,其中12.5亿元投向"年产300万片高性能红黄光外延片及芯片扩产升级项目",2.5亿元投向研发中心建设。
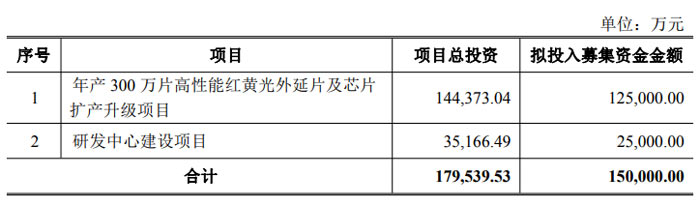
表面看,这是一笔典型的LED芯片厂再融资。但把预案、可行性分析报告与三季报放在一起看,你会发现里面藏着两层跃迁:红黄光从满产走向倍增,Micro LED从显示跨界光互联。
定增底气:业绩与资本双改善,15亿顺势加仓
15亿不是救急,而是趁热打铁。2026年前三季度,聚灿主营业务收入12.21亿元,创历史新高,同比增长20.58%;Q3归母净利润7067.83万元,同比+26.10%、环比+48.96%,连续三个季度回升。产品售价连续四个季度环比攀升,高端产品占比抬升,"提价增利"与"结构性增利"形成共振。
更深层的原因是资本结构。LED外延芯片是"资本+技术双密集"赛道,在前次募投项目产能逐步释放、效益逐步显现的背景下,选择股权融资既匹配24个月建设期节奏,也主动降低资产负债率——不是不能借,而是此刻股权融资更稳。
业绩与资本结构的双重改善,等于给下一步动作装满弹药。这笔钱,到底要花在哪?答案就藏在两层跃迁里。
第一层跃迁:红黄光产能倍增,成熟工艺抢跑稀缺窗口
预案里有个词很显眼——"亟需进一步加强"高性能红黄光产能。现有产线已满,产能成为制约业务进一步做大的关键约束,而订单已超出产能承载。
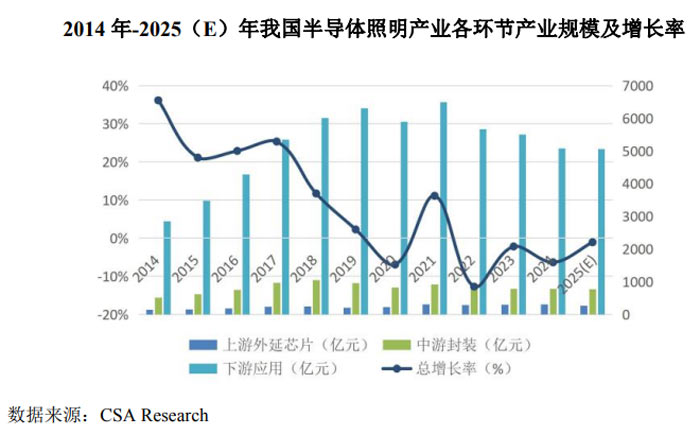
前三季度砷化镓基红黄光收入同比大增770.42%,Q3单季约6499万元、同比增长430.30%。可研报告给出的行业背景是:2025年全球LED芯片市场约182.4亿美元,红黄光芯片约34.8亿美元,且国内合格供给相对有限——聚灿抢的不是公司缺口,而是整个赛道的稀缺窗口。
为什么敢在这个窗口大举扩产?壁垒在于"完整光谱"。红黄光线通后,聚灿成为少数具备GaN蓝绿+GaAs红黄全色系布局的厂商,能为客户提供完整光谱解决方案。原有蓝绿光客户与红黄光客户高度重叠,黏性从"买一颗芯片"升级为"买一套光谱"——客户一旦用顺手,就不会轻易换。叠加车规级IATF16949体系认证和全流程品控,新产能的爬坡确定性远高于从零起步——可研报告明确,本次扩产是成熟工艺的规模化复制,非全新技术开发。
需求端,订单底盘扎实:车灯芯片通过AEC-Q102认证并获国际批量订单;玻璃基COG芯片单月交付超800kk组进入TCL华星、惠科;植物照明660/730nm批量出货;Mini背光与海外终端联合研发预计Q4量产。存量订单打底、潜在客户持续转化扩容,是敢上300万片的真实底气。
产能怎么落? 实施主体为宿迁全资子公司,通过增资注入资金,在现有厂区内新建+改造厂房,购置外延与芯片设备,形成300万片"外延+芯片一体化"产能,建设期24个月,税后内部收益率(IRR)13.30%。不新增土地、复制成熟工艺,爬坡周期可控。
第二层跃迁:Micro LED跨界光互联,平台型技术育第二曲线
如果说红黄光解的是眼前的燃眉之急,那么2.5亿研发中心(总投资3.52亿)押的,就是指向2028商业化窗口的战略卡位——Micro LED CPO光互联,也是决定聚灿估值核心的关键。
为什么要建研发中心?答案很简单:不是没钱,是太忙了。研发资源已趋饱和:业务扩张、客户定制化需求激增、技术迭代加速,研发试片排期已趋饱和。聚灿并非研发投入不足,而是现有研发平台已接近满负荷运转。
为此,聚灿的解决方案是:升级改造现有研发中心+购置设备,不是盖新楼。新中心按"专项组+闭环机制"重组流程,光互连组与空间光伏组并行,并与中科院苏州纳米所共建联合实验室,构建从基础研究到产业化的完整链条。
可研报告将行业重点竞争方向归纳为三个:银镜倒装芯片、Micro LED光互连芯片、空间抗辐照光伏电池。聚灿的研发中心正是冲着这张清单去的。政策层面,CPO器件和高速光电芯片已被写入"十五五"规划和工信部创新发展实施意见,空间器件列入商业航天行动计划——研发中心踩中两条国家战略赛道,且江苏省和苏州市已配套扶持。
技术逻辑上,Micro LED正从"显示技术"演进为"平台型技术",同一套外延工艺像一棵大树,同时撑开四把伞:覆盖AR眼镜(2025年底已有18个品牌推超30款产品)、车载HUD、算力光互连、空间光伏。聚灿的落地路径也很清晰:已完成CPO芯片流片并送样海外重要客户进入原型机验证;同步推进巨量转移+阵列芯片双路线;光通信Micro LED外延专利进入审查公布。
聚灿光电近期在调研中给出的节奏很明确:CPO光芯片已完成系统样机验证、初步达到客户预期指标,预计2027年完成客户端商业化机会验证,2028年实现商业化突破;在此基础上,商业化认证有望在未来一至两年内取得阶段性突破。最关键的是:光互连芯片与现有Mini/Micro LED产线高度同源,差异只在带宽和响应速率等参数优化——不需要凭空建产线,而是把已跑通的能力做参数级迭代。
战略升维:四线锁定,一笔融资买下确定性
说到底,这15亿花得值不值?可研报告里一句话点破了:行业竞争逻辑已从同质化价格竞争,转向技术、生态与场景解决方案的差异化角逐。
值得注意的是,这笔融资几乎不依赖从零起步的全新技术:红黄光是成熟工艺复制、三类主力产品(Mini显示红黄/车规红黄/植物照明)已过客户验证;研发中心是升级现有平台;CPO与空间光伏是沿着已跑通的外延工艺做参数迭代。
一笔融资,买的不是"可能性",而是"确定性"——产能、研发、资本、交付信任,四条线同时锁定。
结语:同一套化合物半导体能力,照亮四个未来
十六年前,聚灿从蓝绿光起步,解决的是"让屏幕亮起来"。
今天这15亿定增,指向的是另一件事——让同一套化合物半导体能力,同时照亮显示屏、车灯、AI算力机柜和近地轨道卫星。
 飞利浦LED屏
 联建光电LED屏
 威创小间距
 洲明小间距
 AET小间距
 奥拓LED屏
 aoc
 青松光电LED屏
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime