
洛图科技《中国智能投影零售市场月度追踪》给出了一组不太好看、但信息量很大的数字:2026年第三季度,中国智能投影市场(不含激光电视)销量82.9万台,同比下降26.2%;销售额12.3亿元,同比下滑27.1%。更值得警惕的是节奏——自2025年第四季度以来,这个市场已经连续四个季度同比降幅超过20%。
Q3并不是一次简单的"大盘缩水",总量下行的同一时间轴上,头部品牌在分层、竞争边界在外移、技术路线在各自找到新的落脚点。规模红利退场之后,行业第一次如此清晰地靠"结构"而不是"增量"来讲述自己的故事。
总量:跌破400万台,一次被预告过的回调
洛图科技已进一步下调全年预期,中国智能投影市场全年零售量将正式回落至400万台以下。这个关口的意义不只是数字:它意味着行业从"渗透率快速爬升"阶段,退回到存量博弈与需求重估阶段。
压力来自三层叠加,其一需求底盘走弱,宏观环境与终端消费尚未出现实质性改善,可选消费的预算优先级被重新排序;其二生态定位重估,智能投影在家庭大屏生态中的位置被重新梳理,此前靠低价、靠参数堆叠铺出去的低效供给加速出清;其三季节与节奏错配,Q3夹在618与双11之间,本就是传统淡季。今年主流品牌普遍把营销与新品资源后置,竞争围绕存量机型展开,新品供给明显少于去年,对整体均价拉动有限。
恰好也解释了本季度一个容易被忽略的细节,销售额跌幅(-27.1%)略高于销量跌幅(-26.2%)。不是高端卖不动了,而是"能拉均价的新品"没到位,价格结构缺少向上抬升的抓手。这属于典型的节奏性缺口,而非结构性崩塌,但对全年收官的成色影响实实在在。
格局:高集中度之下,"量额分化"暴露两套竞争逻辑
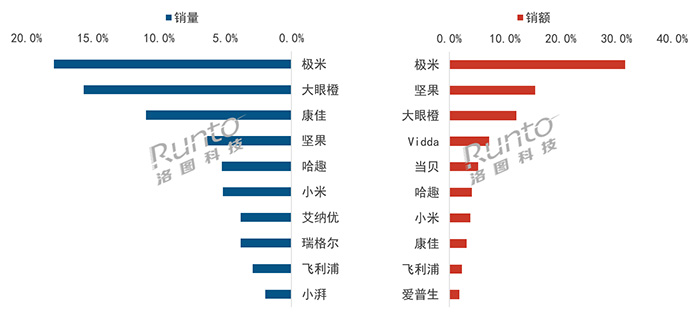
Q3线上市场TOP10品牌合计拿下销量74.0%、销售额81.7%,集中度维持高位。真正有信息量的不是"头部很强",而是同一批品牌在两张榜单上站位明显错开。
品牌方面,极米稳居量额双榜第一,龙头地位没有松动;大眼橙作为1LCD赛道领跑者,靠全价位段覆盖拿到销量第二、销售额第三;坚果、Vidda两个DLP阵营品牌分列销售额第二和第四,产品结构持续向高端倾斜;当贝、爱普生则在销售额维度位列第五和第十。
从这份名单能够看清一个逻辑,销量榜主要由1LCD与平价机型撑起,销售额榜则由DLP高端化机型主导。量额分化不是排名波动,而是价格带与技术路线的分层已经固化。过去各大品牌在同一条跑道上比谁卖得多,如今头部品牌各自守着不同的价值区间,"规模"和"价值"不再是同一个指标的两面,而成了两种需要分别经营的能力。
边界:从厅卧到眼前,AI眼镜成为头部选择的第二曲线
第三季度最值得单独记一笔的,是头部投影品牌同步把脚迈出了投影品类本身,依托光学、显示层面的技术同源优势,向AI眼镜延伸,试图搭建"固定投影 + 随身眼镜"的跨场景大屏生态。
Vidda在2025年10月正式发布G11 AI智能音频眼镜,并于2026年3月23日在北京正式推出。主打以轻量化设计为核心,钛框款重26.5克,镜腿最细处约5.6毫米。
10月13日,大眼橙与钉钉联合推出AI听记眼镜,产品聚焦音频听记路线。
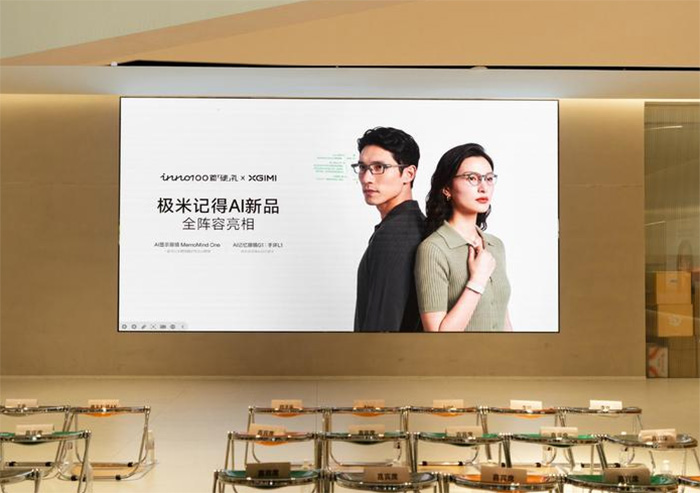
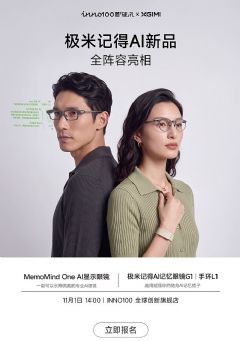
极米宣告成立新子品牌MemoMind,并推出三款AI眼镜产品,10月15日,极米记得AI显示眼镜MemoMind One在国内电商平台开启预售。
极米、大眼橙均在10月中旬上架新品,极米切入AR显示赛道,后续还将推出无显示版本;大眼橙主打办公听记场景,并有望跟进带显示版本。两家在同一时间窗口选择了不同切口,后续又各自向对方的地带补牌。
投影与眼镜共享的是光学设计、显示调校、功耗与整机小型化能力,把同一套技术资产复用到新的佩戴载体上。竞争边界因此从厅卧居家场景外移到随身穿戴领域,而"大屏"的定义也从"一面墙"变成"眼前的一块屏"。对总量仍在下行的行业来说,第二曲线的价值未必在短期贡献多少台,而在于把品牌的技术叙事从一台机器延长到一整套场景。
技术:三条路线各归其位,差异化取代参数内卷
第三季度,1LCD技术路线的主导地位依然稳固,在线上市场的份额为70.3%,较去年同期小幅下降1.4个百分点;DLP的销量份额从2025年第三季度的27.3%回升至29.0%;3LCD市场占比仅为0.7%,已逐步转向细分垂直市场。
DLP把基础优势翻译成场景壁垒。原生对比度高、响应速度快、整机设计自由度更高,这些原本写在规格表上的优势,正被落到具体使用情境里。游戏是当前的重点方向,坚果、极米陆续推出支持4K@120Hz输出的机型并配套低延迟传输,面向主机与PC游戏的动态画面需求。竖屏形态是另一条探索线,坚果MIGO以原生竖屏模式搭配360°云台,切的是短剧、直播、居家健身这类碎片化内容场景——它解决的不是"画质更好",而是"这块屏该以什么姿态出现在什么时刻"。
1LCD在合规框架里向上探性能。过去1LCD长期集中在中低亮度区间,2026年以来新品亮度持续突破,1000流明到1500流明的产品不断落地,Q3线上市场中1500流明以上产品销量占比已达6.7%。更关键的变量是投影机能效新国标正式落地,能效指标成为新品开发的核心考量。大眼橙、荣耀相继推出达到一级能效标准的1LCD机型,通过对光学结构、光源驱动、整机功耗的系统性调校,在亮度突破1000流明的高亮机型上实现能效合规,逐步打破市场对1LCD"低功耗、低亮度"的固有认知。
稳定不等于静止,主线的迭代重心已经彻底分岔,行业竞争从"参数比谁高"转向"场景比谁准"。一边是DLP往场景纵深走,一边是1LCD往性能上限走,3LCD退守垂直细分——三条路线不再互相挤占同一块蛋糕,这本身就是"结构性升级"最具体的样子。
后记:第三季度总量端出清低效供给、品牌端完成价格带分层、能力端把光学技术复用到新载体与新场景。所谓"结构性升级成为核心主线",说的正是评价标准的变化——从"卖了多少台",转向"在哪个场景、以哪条技术路线、拿到多少价值"。
需求端尚未出现实质性改善,结构性升级能托住产品价值与头部份额,短期却难以逆转总量曲线。全年385.7万台的预测已经把预期放得很低,接下来双11的资源兑现节奏、能效合规带来的研发与成本压力,会继续考验中小品牌的腾挪空间。对留在牌桌上的品牌玩家而言,下一阶段的胜负手不在把盘子重新做大,而在把已有的每一台,做得更贵得有道理、更用得准场景。

 明基投影机
 坚果投影机
 科视投影机
 极米投影机
 SONNOC投影机
 宝视来投影机
 视美乐投影机
 当贝投影机
 哈趣投影机
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime