
洛图科技的数据公布后,行业群里的气氛有些压抑。2026年上半年,中国智能投影市场(不含激光电视)全渠道销量205.6万台,同比下降26.0%;销售额33.4亿元,同比下滑27.0%。自2024年二季度起,这个市场已经连续九个季度下滑,今年二季度单季销量跌破百万台,创近五年新低。
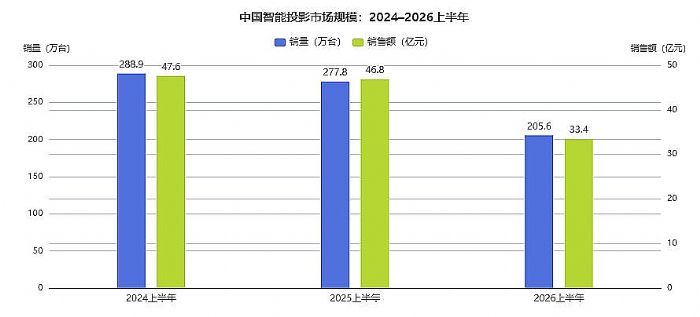
注:数据来源洛图科技
数字确实难看。但把下滑掰开揉碎看,至少一半压力来自行业外部;而行业内部正在发生的变化,比销量数字更值得关注。寒冬是真的,寒冬里长出来的东西,往往比春天更结实。
先别急着悲观:这轮下滑,一半是“背锅”
先替行业卸掉一部分责任。
消费大环境走弱,用户对大屏硬件的尝鲜意愿降温,这是第一重压力。大尺寸电视价格一路下探,画质、对比度有原生优势,吸走了一部分家庭大屏需求,这是第二重。以旧换新补贴的名单里,电视、冰箱是主角,投影不在其中。移动智慧屏等新品类又来分流轻量需求,蛋糕被切了好几刀。
注意,电视自己也没好到哪去。洛图数据显示,今年一季度国内电视零售量同比下滑11.4%。所谓“被电视抢了市场”,放到更大的尺度上看,是整个大屏消费都在收缩。
最难受的是成本。存储芯片价格大涨,DRAM、NAND Flash合约涨幅超过一倍,硬件成本刚性抬升。市场期待降价刺激销量,厂商却陷入“降价就亏损、保价难走量”的两难。这种两头堵的局面,放在哪个品类身上都难扛。
量在跌,质在升
把销量放一边,看产品结构,完全是另一幅图景。
激光光源渗透率已达18.7%,其中三色激光在激光产品里的占比达到96%——两年前这个数字只有20%。三色激光从“万元尝鲜”一路打到3000元起步,现在千元价位也开始试探。技术红利在下沉,而不是停滞。
分辨率在升级。上半年线上市场,4K机型在DLP和3LCD细分市场的销量占比分别达到49.6%和57.9%,接近过半。1LCD走量机型不再只靠低价,1500元以上中高端机型销量占比提升到15.1%。
光学硬件成了新的差异化武器。变焦产品销额占比冲到40.9%,移轴产品在二季度落地放量。这些解决“怎么摆、怎么投”痛点的功能,正在替代参数堆砌,成为品牌真正的护城河。
AI也不再是发布会上的词。搭载大模型的投影产品销额占比接近四成,自动对焦、自动避障、自动入幕成为标配,环境光感知、多模态语音交互,正在把投影从“一台播放器”变成“空间交互入口”。
连亮度结构都在改善:500流明以下的入门机型销量占比降了14.9个百分点,高亮度机型占比明显抬升。低价低质的“能用就行”时代,正在被用户用脚投票淘汰。
洗牌是残酷的,但对活下来的人是好事
这轮调整最直观的后果,是品牌格局重塑。
洛图数据显示,上半年有效运营品牌收缩到73家,而线上单季销量不超过500台的长尾品牌,从2024年一季度的140家增至2026年二季度的181家。小品牌在出清,头部在集中:销量CR4达到50.3%,销售额CR4高达66.2%。
头部之间的打法已经明显分化。极米在量额两端都是龙头,销售额份额稳定在近30%,自研三色激光还往工程投影赛道延伸;坚果销售额稳居第二,销量排名却滑到第五,额量背离,说明它靠高端产品撑盘;海信旗下Vidda凭借自研三色激光和游戏、AI交互,618期间在DLP阵营冲到前三;当贝销售额排到第五;大眼橙靠1LCD高性价比机型拿下13.1%的销量份额、排名第二,同时推新品布局高端;康佳则靠规模放量挤进销量前三。
同一个市场,有人押高端,有人走量,有人赌技术。这种分化,本身就是行业走向成熟的标志。
真正的新大陆,在国门之外
国内在筑底,海外却在开门。
洛图预测,2026年中国整体投影机市场出货量同比下降14%,海外市场保持约1%的增长,体量接近1400万台。欧美消费者愿意为中高端画质和光学硬件付溢价;亚太、拉美、中东非的大屏渗透率还在低位,空间是现成的。
激光赛道,中国企业身位更靠前。上半年全球激光显示产品(含激光投影、激光电视)出货量115.8万台,同比增长9.8%,其中中国出货占比超过五成。工信部电子信息司副司长史惠康的评价很直接:“激光显示是新一代自主可控显示技术,产业大有可为、发展正当其时。”
低谷期也在倒逼产业链整合。面板龙头向下渗透整机,整机厂向上布局激光器,光学模组绑定终端品牌,最贵最难的部分——核心器件、光学、画质算法——正在被攥回自己手里。
专家判断:短期是凛冬,长期是进化
在9月的CSPC智能投影产业论坛上,洛图科技总经理朱圆圆给行业定了个调:“短期是凛冬,长期看进化。”她判断,行业的竞争逻辑正从规模价格竞争转向价值竞争,筑底期恰恰是沉淀技术、打磨产品的窗口。
数据也支持这个判断。上半年整体销量降26%,但618大促周期全渠道销量48.2万台,同比只降12.5%——大促还能拉起脉冲,说明需求没有消失,只是变挑了。洛图预测全年零售量417.8万台,同比降19.7%,降幅相比上半年收窄,下半年还有双11。
穿越周期要做的事,朱圆圆总结了四个方向:产品回归真实体验,跳出参数内卷;场景从卧室观影延伸到商用、车载、露营;产业向上打通核心器件供应链;商业模式从卖硬件走向“硬件+内容+服务”。我的看法是,前两个方向已经在发生,后两个正在路上。
九连降,听起来吓人。但把时间拉长看,这个行业从野蛮生长走到今天,第一次认认真真讨论画质、光学、AI和出海,第一次不再靠低价和参数虚标抢市场。销量是冷数据,方向是热趋势。
寒冬会淘汰只想赚快钱的玩家,也会把真正做产品的人留下来。家用投影的下一程,未必更热闹,但一定更扎实。
 明基投影机
 坚果投影机
 科视投影机
 极米投影机
 SONNOC投影机
 宝视来投影机
 视美乐投影机
 当贝投影机
 哈趣投影机
 WAP手机版
 建议反馈
 官方微博
 微信扫一扫
 PjTime